2010выпуск C0174-85
Конструкция индикатора Vortex, масштабированная истинным диапазоном
Индикатор Vortex масштабирует две суммы lookback по перекрёстным экстремумам баров одним и тем же итогом истинного диапазона. Пересечение линий Vortex — это гипотеза смены направления; некоторые конструкции также показывают знаковый спред Vortex.
- Каждый бар добавляет восходящий инкремент vortex-movement от текущего максимума к предыдущему минимуму и нисходящий инкремент от текущего минимума к предыдущему максимуму.
- Vortex plus и vortex minus делят эти суммы lookback на один и тот же итог истинного диапазона, поэтому обе линии делят один бюджет диапазона.
- Два отношения формируются только когда сумма истинного диапазона на окне lookback не равна нулю, а пересечение линий Vortex — это гипотеза смены направления.
- Сопутствующие наборы правил ставят стоп-вход на максимуме сигнального бара после восходящего пересечения и на минимуме сигнального бара после нисходящего пересечения.
Что сообщает пара Vortex
Индикатор Vortex — это двухлинейная направленная конструкция. Он суммирует перекрёстные экстремумы баров на окне lookback, масштабирует каждую сумму одним и тем же итогом истинного диапазона и трактует взаимодействие линий как направленный сигнал.
Каждый бар даёт vortex movement в обоих направлениях. Восходящий инкремент — это абсолютный разрыв от текущего максимума к предыдущему минимуму. Нисходящий инкремент — это абсолютный разрыв от текущего минимума к предыдущему максимуму.
Одно окно lookback и общий бюджет
Каждая линия Vortex — это сумма инкрементов на окне lookback, делённая на сумму истинного диапазона на том же окне lookback, поэтому обе линии делят один бюджет диапазона. Длина lookback — это число баров, на котором суммируются vortex movement и истинный диапазон, прежде чем формируются два отношения.
Реализации применяют одно целочисленное окно lookback и к суммам инкрементов, и к сумме истинного диапазона и обычно задают это окно по умолчанию равным 14 барам. Два отношения формируются только когда сумма истинного диапазона на окне lookback не равна нулю.
Одна реализация разделяет конструкцию на два независимо настраиваемых окна lookback: одно для сумм инкрементов Vortex и другое для суммы истинного диапазона.
Как берётся истинный диапазон
Истинный диапазон в общем знаменателе — это наибольшее из текущего размаха максимум–минимум и двух расстояний от предыдущего закрытия до текущего максимума и текущего минимума. Vortex plus — это восходящая сумма lookback, делённая на этот итог истинного диапазона. Vortex minus — это соответствующее нисходящее отношение.
Пересечение, знаковый спред и сопутствующие входы
Гипотеза смены направления определяется как пересечение линий Vortex — событие, в котором восходящая линия пересекает нисходящую. Некоторые конструкции также сворачивают пару в знаковый спред Vortex — одну серию, равную восходящей линии минус нисходящая линия.
Сопутствующие наборы правил ставят стоп-вход на максимуме сигнального бара после восходящего пересечения и на минимуме сигнального бара после нисходящего пересечения.
Обе серии инкрементов остаются живыми
В отличие от классического направленного движения, эта конструкция держит обе серии инкрементов живыми на каждом баре, включая внутренние бары, вместо того чтобы присваивать ноль меньшему расширению за пределы диапазона.
Годовая доходность фьючерсной книги: 14-барный индикатор вихря против DMI Уайлдера
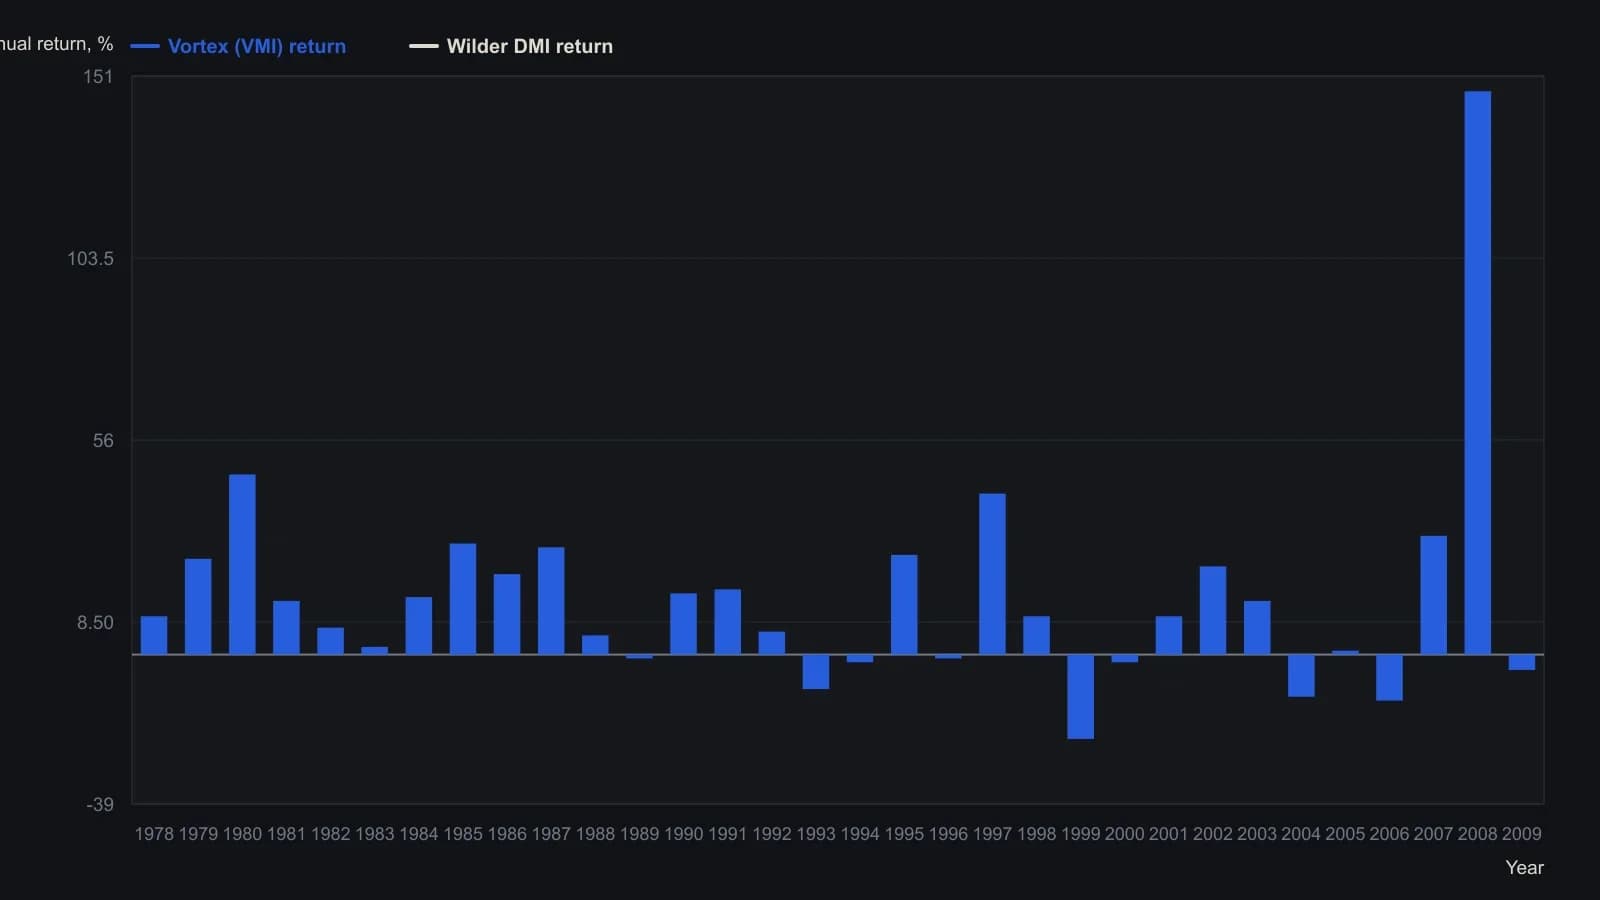
Период расчёта — 14 баров. Книга всегда в длинной или короткой позиции по знаку VI+ минус VI− (или +DMI минус −DMI) и исполняется на открытии следующей сессии, один контракт на сделку. Строка 2009 заканчивается 6 November, а не календарным концом года.
Все разборы дорожки · 874 разбора
- 1982Построение скользящих средних с весами, выравниванием и адаптивными lookback
- 1982Сглаживатель нечетной длины из отсечки цикла
- 1982Построение трендовых фильтров на скользящих средних, начиная со спектра
- 1982Безмасштабное построение Commodity Channel Index
- 1984Построение TRIX от частоты среза к одной общей альфе
- 1984Построение медленного стохастика из пятисессионного диапазона
- 1984Сопоставление среднего возраста в ценовых фильтрах
- 1984Построение экспоненциальных сглаживателей по остаточному воздействию
- 1985Окна сессий, веса объёма и дивергенция в построении RSI
- 1985Построение рекурсивного сглаживателя цены с двумя коэффициентами
- 1985Построение осцилляторов excess и momentum на difference-curve
- 1986Циклически согласованный Directional Trend Indicator
- 1986Аудит пересечений стохастического осциллятора на фоне базовых скользящих средних
- 1986Построение ограниченных оверлеев относительной силы из пределов осциллятора
- 1987Построение трендового осциллятора, масштабированного по циклу
- 1987Оценка относительной силы при конкурирующих критериях оптимизации
- 1987Оценка скользящих средних и RSI серебра по правилу скоринга
- 1987Построение масштабированных OHLC-матриц для оверлеев исследований
- 1987Построение Williams %R, подтверждённого объёмом
- 1987Построение параболических стопов и средних по циклическим окнам
- 1987Построение индекса товарного канала, индекса среднего направленного движения и индекса относительной силы на общей циклической шкале
- 1987Построение быстрого и медленного Stochastic как пересобираемого стека
- 1988Сглаживание индикатора: lookback, вес и масштаб
- 1988Пересечению направленных линий нужны фильтр тренда, правило крайней точки и долларовый стоп
- 1988Построение тик-взвешенного денежного потока и ценовых дивергенций
- 1988Построение скользящих средних: веса, сглаживание и пересечения
- 1988Контрольные точки индекса payoff для открытого интереса и дивергенции
- 1988Пять правил чтения сглаженных графиков индикаторов
- 1988Относительная сила, стохастики и балансовый объём как стек точек разворота
- 1988Построение беззнакового истинного диапазона для направленных моделей
- 1988Построение истинного диапазона адресацией со смещением
- 1988Построение простой и экспоненциальной скользящих средних как заданных фильтров
- 1988Построение оверлеев volume-confirmation на OHLC-графиках в электронной таблице
- 1988Опережение цикла на смещённых экспоненциальных средних
- 1988Недельный MACD как стек подтверждения импульса с двумя часами
- 1988Построение направленного движения по диапазону бара
- 1988Трехзонный ценовой канал на основе квадратичного сглаживания
- 1988Сочетание недельных и дневных дивергенций MACD с on-balance volume
- 1988Построение индекса среднего направленного движения: рекурсивное сглаживание и смещение окна ретроспекции
- 1988Поэтапное построение Average Directional Index с подтверждением Relative Strength Index и оповещениями о стопе
- 1988Пересоберите MACD-Mo и MACD-H, прежде чем трактовать их как сигналы
- 1988Построение Average Directional Index с зафиксированными правилами истинного диапазона и направленности
- 1989Периоды four-span MACD как недолговечные параметры
- 1989Недельное, затем дневное подтверждение MACD на отдельных акциях
- 1989Стохастик с переменной чувствительностью, построенный на границах three-sigma
- 1989Сглаживающие фильтры, частота среза, полюсы и задержка в отсчётах
- 1989Построение индекса денежных потоков как взвешенного по объёму осциллятора относительной силы
- 1989Построение стохастического осциллятора из положения закрытия
- 1989Построение ценовых каналов alpha-beta и трендовых фильтров
- 1989Равновзвешенное пересечение нуля по сглаженным спредам
- 1989Параметры лага alpha-beta в сравнении с окнами скользящих средних
- 1989Моментум-оверлеи, ускоряющие осцилляторы скользящих средних
- 1989Тестирование правил разворота RSI против продолжения тренда
- 1989Сглаженный трёхдневный фьючерсный фильтр для отскоков индексных опционов
- 1989Построение осциллятора спроса с наложением моментума
- 1989Окна длины цикла для моментума, Relative Strength Index и стохастической конструкции
- 1989Построение Money Flow Index по схеме «предложить, затем подтвердить»
- 1989Построение треугольных скользящих средних с согласованным лагом
- 1989Осциллятор close-minus-average для экстремумов канала
- 1989Построение процентного соотношения объёма по потоку advance-decline
- 1989Окна подтверждения объёма и построение экспоненциального среднего
- 1990Построение стохастических %K и %D по положению в диапазоне
- 1990Месячный стохастик как многолетний фильтр режима облигаций
- 1990Построение фильтров денежных средств фондов и manager-preference
- 1990Трендовый фильтр цены на кривой Безье
- 1990Оценка недельного коэффициента up-volume и часового осциллятора
- 1990Построение скользящей средней, скорректированной по объёму
- 1990Недельный resistance-index из почасового volume-per-point
- 1990Построение линии отрицательного объёма со знаковым диапазоном
- 1990Целочисленное построение скользящих средних и экспоненциального сглаживания
- 1990Walk-forward скрининг индикаторных правил на иене
- 1990Взвешивание по недавности в простой, линейной и экспоненциальной скользящих средних
- 1990Построение инкрементальных фильтров скользящих средних
- 1990Шкала buying-share с on-balance volume
- 1990Построение Ease of Movement из объёмно-масштабированных боксов
- 1990Лабораторный шаблон, который строит Rate of Change как модуль панели
- 1990MACD, выровненный по лагу, на треугольных скользящих средних
- 1990Построение двухлинейного индекса относительной волатильности
- 1990Построение весов треугольной скользящей средней
- 1990Построение треугольного MACD, выровненного по лагу
- 1990Ценовые траектории с фиксацией конечных точек — это не прогнозы
- 1990Построение экспоненциального индекса сессионного остатка второго часа
- 1990Построение осциллятора процентной разницы со скользящей средней
- 1990Построение начального значения и рекуррентности для скользящих средних
- 1990Построение пятидневной ступенчато-взвешенной скользящей средней
- 1990Наложение скользящих средних, режимов пут-колл и двойного дна
- 1990Линии подтверждения on-balance с friday-filter
- 1990Split-sample тесты для сеток стохастических параметров
- 1990Построение полиномиальных сглаживателей методом наименьших квадратов
- 1990Построение стохастических линий K и D и сигналов дивергенции
- 1991Недельная волатильность close-to-close как фильтр горизонта
- 1991Построение дважды сглаженного стохастического осциллятора
- 1991Построение экспоненциальной средней из веса сглаживания
- 1991Сдвиг нанесения полуцикловой средней против затухания цикла
- 1991Построение трендового фильтра случайного блуждания с переменным lookback
- 1991Построение Random Walk Index с адаптивным lookback
- 1991Построение среднего направленного индекса из расширения диапазона и истинного диапазона
- 1991Построение сигнальных линий MACD и тесты дивергенции
- 1991Построение двухэтапного стохастического осциллятора по положению закрытия
- 1991Масштабированная на объём скорость изменения как конструкция моментума
- 1991Построение индекса относительной силы из начального среднего и рекурсивных средних
- 1991Построение совпадающей скользящей средней как фильтра нижних частот
- 1991Построение семейства дважды сглаженных осцилляторов моментума
- 1991Двухскоростное чтение широты для среднесрочного направления рынка
- 1991Построение скользящих средних переменной длины по разбиению изменений цены
- 1991Скользящая средняя переменной длины по дисперсии изменений
- 1991Проверьте осцилляторы с инверсией диапазона, прежде чем накладывать stochastic %K и Williams %R
- 1991Построение осциллятора Ease of Movement
- 1991Постройте рыночные часы, прежде чем читать ценовой бар
- 1991Трёхиндикаторный обзор рынка по ленте, сентименту и ставкам
- 1991Трёхкомпонентная трендовая модель с фильтрами rate-of-change
- 1991Инверсия закрытий relative-strength-index для правил той же сессии
- 1991Построение стандартизованных трендовых фильтров сентимента
- 1991Смещение начала отсчёта времени и дивергенция остатков и цены на квадратичной аппроксимации методом наименьших квадратов
- 1991Построение экспоненциального сглаживателя по длине скользящей средней
- 1991Порядок параметров MACD и фазовый лаг цикла
- 1991Эквивалентные конструкции индекса относительной силы из отношения и из сглаженного импульса
- 1991Построение индекса истинной силы из дважды сглаженного моментума
- 1991Знаковый осциллятор середины диапазона на основе стохастика и Williams
- 1991True Strength Index из знакового, дважды сглаженного моментума
- 1991Затравочные средние и рекурсивное обновление
- 1992Построение TRIX из тройного экспоненциального сглаживания
- 1992Конструирование осциллятора TRIX из дневных снижений
- 1992Одиннадцатибаровый индекс товарного канала из типичной цены и среднего отклонения
- 1992Построение полос, масштабируемых по волатильности, с подтверждением индексом относительной силы
- 1992Осциллятор KST из взвешенного стека темпов изменения
- 1992Взвешенный композит темпа изменения по четырём окнам
- 1992Подтверждение трендов валютных фондов пересечением и фильтром
- 1992Построение истинной силы из дважды сглаженного моментума
- 1992Построение дважды сглаженного индекса истинной силы
- 1992Построение процедуры range-reversal на основе mass-index
- 1992Построение простых, взвешенных и экспоненциальных скользящих средних
- 1992Построение скользящих средних со схемами взвешивания и дополнительными фильтрами
- 1992Построение mass-index на вложенных экспоненциальных средних
- 1992Построение TRIX как тройно сглаженного моментума лог-цены
- 1992Построение трендового фильтра damping-index
- 1992Построение девятисостоятельной оценки тренда, моментума и широты рынка
- 1992Фильтр наклона скользящей средней для сигналов пересечения
- 1992Построение экспоненциальных средних из простых lookback
- 1992Построение экспоненциальных средних по константе сглаживания, длине разгона и лагу
- 1992Построение сглаженных многопериодных фильтров Rate of Change
- 1992Заполняемость режима и тесты на разделенных выборках для пересечений средних
- 1992Вложенное сглаживание диапазона и оконное демпфирование high-low
- 1992Построение суммарного темпа изменения на четырёх горизонтах
- 1992Построение KST из четырёх взвешенных сглаженных темпов изменения
- 1992Построение трендового фильтра random walk index
- 1992Переменный lookback и average true range как конструкция тренд-фильтра
- 1992Построение композита из взвешенных сглаженных темпов изменения
- 1992Согласование зрелости KST на трёх горизонтах
- 1992Построение индекса денежных потоков из объёмно-взвешенного RSI
- 1992Построение фазы индикатора на средних, объёме и полосах
- 1992Фазовые диаграммы для трендовых фильтров на скользящих средних
- 1992Построение MACD длинного горизонта из парных экспоненциальных средних
- 1992Построение взвешенного осциллятора open-TRIN с полосами
- 1992Построение KST относительной силы из взвешенного темпа изменения
- 1992Подгонка параметров осцилляторов под характер бумаги
- 1992Построение линий быстрого и медленного стохастического осциллятора
- 1992Параметры lookback-периода и производной импульса TRIX
- 1992Построение вложенных стохастических lookback
- 1992Построение адаптивного к волатильности экспоненциального сглаживания
- 1993Построение дважды сглаженного stochastics momentum index
- 1993Построение осциллятора объёма из отношений средних и сглаженной скорости изменения
- 1993Когда структура моментума и ширина рынка ломаются вместе
- 1993Построение дважды сглаженных осцилляторов диапазона и моментума
- 1993Построение true strength index с двойным экспоненциальным сглаживанием
- 1993Построение двухпараметрического индекса относительного момента
- 1993Пятиступенчатый денежный поток из signed-print-volume
- 1993Заставьте On-Balance Volume согласоваться с самим собой на более медленных горизонтах
- 1993Построение ограниченного осциллятора моментума со сглаживанием RSI
- 1993Построение комбинированных стохастиков и point-and-figure относительной силы
- 1993Оценка взвешенного двойного momentum-фильтра rate-of-change
- 1993Построение экспоненциального трендового канала с компенсацией лага
- 1993Построение lead-lag фильтра и ценового канала как единого стека
- 1993Три стохастических предупреждения по-прежнему нуждаются в подтверждении ценовым каналом
- 1993Построение ценовых каналов с нулевым суммарным лагом
- 1993Сглаживание взвешенного по объёму изменения и ранжирование тренда
- 1993Двухскоростные осцилляторы с дивергенцией и гейтами по трендовой линии
- 1993Построение рейтинга влияния рыночного объёма на основе вложенных средних
- 1993Построение среднего направленного индекса из направленного движения и истинного диапазона
- 1993Фильтр направления волатильности для двойных пересечений скользящих средних
- 1993Вложенные центрированные каналы со шлюзом подтверждения по индексу товарного канала
- 1993События индекса относительной силы зависят от выбранной комбинации входных данных
- 1993Шаблоны ценовых паттернов RSI и открытый интерес
- 1993Построение знакового десятибалльного тренд-фильтра
- 1993Двенадцатимесячный фильтр скользящей средней для направления инфляции
- 1993Пересчёт параметров индекса относительной силы после изменения сглаживания
- 1993Построение равной, линейной и экспоненциальной скользящих средних
- 1993Физические аналогии для построения индикаторов цикла и денежного потока
- 1993Построение индекса относительного импульса из индекса относительной силы
- 1993Построение сглаженных стохастиков и осциллятора объёма вверх/вниз
- 1993Построение индикатора restoring-pull из частоты цикла и объёма
- 1993Построение двухконцевых скользящих средних JSA
- 1993Random-walk index, который использует истинный диапазон как шкалу
- 1993Конструкция относительного моментума за счёт растяжения lookback индекса относительной силы
- 1993Общий каркас для построения trend-filter
- 1993Фильтр concurrent-highest-low с триггером largest-low-fall
- 1993Построение обобщенной взвешенной скользящей средней из одного показателя степени
- 1993Калибровка показателя степени взвешенной скользящей средней
- 1993Построение среднего, взвешенного показателем степени, коэффициентов put-call
- 1994Построение осциллятора моментума тиковой линии
- 1994Сочетание стохастической дивергенции с инвалидацией по трендовой линии
- 1994Вложенный экспоненциальный ценовой фильтр с регрессионными начальными значениями
- 1994Построение сглаженного моментум-осциллятора on-balance tick
- 1994Построение осциллятора Чайкина на основе объёма по положению закрытия в диапазоне
- 1994Построение двойного экспоненциального среднего из компенсации лага
- 1994Построение денежного потока Чайкина и двойного экспоненциального сглаживателя
- 1994Построение Polarized Fractal Efficiency как фильтра пути
- 1994Построение двойных экспоненциальных средних со сниженным лагом для MACD
- 1994Поляризованная фрактальная эффективность с общим экспоненциальным сглаживателем
- 1994Засев фильтров DEMA2 для построения сигнала MACD
- 1994Построение MACD из экспоненциальных средних с уменьшенным лагом
- 1994Инициализация TEMA и DEMA регрессией временного тренда
- 1994Подтверждение гистограммой и вето второй серии для сигналов семейства MACD
- 1994TEMA1 из вложенных экспоненциальных средних, затем двухгоризонтный MACD
- 1994Пятиинтервальное экспоненциальное сглаживание десятиинтервальной знаковой эффективности пути
- 1994Пересечения MACD, затем краткосрочная Rank rotation
- 1994Лицензируйте свечные сигналы осцилляторами и недельными вето
- 1994Настроенный по циклам моментум со спектральными пиками
- 1994Построение индекса среднего направленного движения, стохастической пары и Williams percent R по максимумам, минимумам и ценам закрытия
- 1994Разметьте ленту, прежде чем читать стохастик или Williams %R
- 1994Построение одиннадцатипериодного индекса товарного канала
- 1994Трендовые фильтры, инвариантные к единицам измерения, и c-test
- 1994Постройте четырёхсостоятельный ранг цена-объём, прежде чем фильтровать его
- 1994Заданный вручную ряд рангов цена-объём с наложенным сглаживанием и стохастиком
- 1994Построение композита из взвешенных сглаженных окон rate-of-change
- 1994Построение On-balance volume со сглаживанием и подтверждением по таймфрейму
- 1994Построение 40-периодного конверта по on-balance volume
- 1994Построение индекса денежного потока как взвешенного по объёму индекса относительной силы
- 1994Построение фильтров перекрытия диапазона и бар-паттернов по соседним OHLC-барам
- 1994Построение полосового фильтра, согласованного с циклом, из пары фильтров нижних частот
- 1994Построение lookback-периодов, зон и фильтров подтверждения индекса относительной силы
- 1994Проектирование моментум-фильтра, настроенного по Фурье
- 1994Построение relative-strength-index по знаковым изменениям закрытия
- 1994Центрирование полосового фильтра из двух низкочастотных на посчитанном цикле
- 1994Параметры Rate of Change для проверяемых входов
- 1994Построение midpoints, lookbacks и дивергенции rate-of-change
- 1994Опережающие пробои осциллятора требуют подтверждения ценовой линией тренда
- 1994Вложенные средние для годовой кривой моментума
- 1994Построение трендового фильтра по ширине полос Боллинджера
- 1994Сборка фильтров со скорингом в иерархическую систему прогноза по акциям
- 1994Построение электронной таблицы пересечения MACD относительной силы
- 1994Оценка темпа изменения в стиле Coppock как фильтра режима дна
- 1994Усреднение Relative Strength Index и стохастического осциллятора в один разворотный осциллятор
- 1994Тактовый второй гребень стохастика со стопом window-high
- 1994Ценовой осциллятор из двух скользящих средних
- 1995Правила полос Commodity Channel Index отстают от тайминга по нулевой линии
- 1995Консенсусные предсигнальные фильтры для Relative Strength Index, MACD и стохастического осциллятора
- 1995Построение индекса товарного канала из типичной цены
- 1995Построение двухгоризонтного индекса силы
- 1995Построение параболического трейлинг-стопа с буфером от шума
- 1995Взвешенный одиннадцатимесячный темп изменения Dow как одна проверяемая процедура тайминга
- 1995Опережающий фильтр, настроенный на цикл, из ограниченных осцилляторов
- 1995Фильтр расширения диапазона на средних нескольких горизонтов
- 1995Константа экспоненциального сглаживания из лага усреднения
- 1995Построение адаптивной скользящей средней с коэффициентом эффективности и фильтром
- 1995Построение проекционных полос по наклонам наименьших квадратов
- 1995Построение полос регрессионной проекции и осцилляторов диапазона
- 1995Проекционные полосы по наклонам регрессии максимумов и минимумов
- 1995Построение ценовых конвертов на основе средних, волатильности и регрессии
- 1995Построение краткосрочного осциллятора ширины рынка и цены
- 1995Постройте индикатор Aroon как осциллятор давности экстремума
- 1995Построение индекса относительной волатильности и инерции
- 1995Построение осцилляторов Aroon и семейства RSI из цены и времени
- 1995Построение трендового фильтра относительной волатильности по максимумам и минимумам
- 1995Оценка паттернов нулевой линии на осцилляторе широты и цены
- 1995Подтверждение пробоя по двум воротам с адаптивными средними
- 1995Оценка скользящей средней по конечной точке метода наименьших квадратов на известном тестовом ряде
- 1995Построение адаптивных скользящих средних, масштабируемых импульсом
- 1995Адаптивная длина как выбор конструкции внутри экспоненциального сглаживания
- 1995Построение accumulative swing index из сравнений открытия, максимума, минимума и закрытия
- 1995Построение масштабированной z-score нормализации для входов модели
- 1995Построение индекса товарного канала от типичной цены до сглаженной нулевой линии
- 1995Явные экспоненциальные веса и бинарные фильтры входа
- 1996Построение нормализованного по диапазону индекса дивергенции на основе RSI
- 1996Построение осциллятора мобильности по распределениям цены
- 1996Построение фильтров диапазона по ширине рынка, RSI и стохастику
- 1996Построение гистограммы занятости цены и сглаженного показателя мобильности
- 1996Построение концевой скользящей средней по прямой наименьших квадратов
- 1996Построение полос Боллинджера, percent-b и стохастиков
- 1996Калибровка входов Williams %R в восходящих каналах
- 1996Фильтры скачка и удержания для направления долгосрочной доходности казначейских облигаций
- 1996Построение объёмного расхождения из percent-b
- 1996Построение согласованного диспаритета объёма percent-B
- 1996Построение диспаритета percent-B цены и объёма
- 1996Коэффициент Alpha как знаковый трендовый фильтр для казначейских облигаций
- 1996Сглаженная альфа из парной регрессии логарифмических изменений
- 1996Построение range-volume баров с четырьмя состояниями
- 1996Построение четырёх барных состояний MFI из диапазона и объёма
- 1996Построение конверта стандартной ошибки вокруг линейной регрессии
- 1996Полосы стандартной ошибки, гейты ширины и подсчёты по дням недели
- 1996Построение полос стандартной ошибки с сессионным индексом
- 1996Построение альфы линейной регрессии из разрыва доходности
- 1996Двухгоризонтные конверты коэффициента и каналы ошибки регрессии
- 1996Нормализуйте цену и объём на общую шкалу
- 1997Построение растянутости на основе 10-процентного свинг-фильтра
- 1997Почему дневная оценка тайминга зависит от интервала, lookback-периодов и целевой функции подгонки
- 1997Построение скользящего регрессионного осциллятора
- 1997Рациональная групповая структура с фильтром тренда, RSI и полосами
- 1997Срединный тест скорости изменения для продолжения тренда облигаций
- 1997Подтвердите разворот MACD ценой, затем выходите по гистограмме
- 1997Построение фильтра моментума акций, скорректированного на краткосрочную ставку
- 1997Построение осциллятора TRIX из тройного сглаживания
- 1997Постройте rainbow-полосу и осциллятор на вложенных средних
- 1997Динамические зоны для уровней покупки и продажи осциллятора
- 1997Осциллятор расширения диапазона, который может отклонить собственное растяжение
- 1997Реконструкция стохастического осциллятора, MACD и тройно сглаженного осциллятора
- 1997Порог ADX и скользящая средняя как трендовый фильтр
- 1997Построение индекса относительной силы как ограниченного осциллятора по восходящим и нисходящим закрытиям
- 1997Построение асимметричных полос волатильности
- 1997Окна скользящих средних до пересечений и MACD
- 1997Трёхслойная конструкция подписанного осциллятора силы объёма
- 1997Кластеризованные дни истинного диапазона как метка режима, а не прогноз вершины
- 1997Построение осциллятора силы объёма по сумме и диапазону
- 1998Адаптивное сглаживание T3 по регрессионным ориентирам
- 1998Двухгрупповое сжатие экспоненциальных средних как трендовый фильтр
- 1998Построение якорного моментума от центрированной средней
- 1998Построение фильтров вложением смещений и переменных весов
- 1998Рассматривайте RSI как проверяемый фильтр, а не как триггер
- 1998Парные тесты лага и гладкости скользящих средних
- 1998Построение адаптивного среднего по коэффициенту эффективности и фильтра входа
- 1998Построение тренд-фильтров r-squared с двумя lookback
- 1998R-squared как двухсостоятельный трендовый фильтр на основе подгонки цена-время
- 1998Построение трёхсостоятельных фильтров по конвертам полос Боллинджера
- 1998Режимные фильтры для мутировавших индикаторов
- 1998Построение нормализованной многогоризонтной исторической волатильности
- 1998Стеки фильтров, сочетающие скользящее среднее с экспоненциальным сглаживанием
- 1998Построение nested midpoint для range-normalized oscillator
- 1998Длина скользящей средней — это привычка, а не секрет
- 1999Построение среднего направленного индекса из расширения диапазона и истинного диапазона
- 1999Центрированные скользящие средние для построения тренда
- 1999Комбинационные фильтры с полосами Боллинджера и индексом относительной силы
- 1999Подтверждение on-balance volume, дивергенция цены и индикатора и ограниченные выходы
- 1999Построение сглаживателей скользящих средних с фиксированным лагом
- 1999Как собирается пятибарное синус-взвешенное среднее
- 1999Построение изолированных синтетических волновых форм для наблюдения за установлением индикаторов
- 1999Оценка моментума Relative Strength Index по правилам нулевой линии и порогов
- 1999Синусоидальные псевдоинструменты для оценки индикаторов
- 1999Рассматривайте RSI и моментум как три механические процедуры
- 1999Правила стохастика против «купи и держи»
- 1999Построение обычных и медленных стохастических осцилляторов
- 1999MACD второго этапа на входах относительной силы
- 1999Построение MACD из спредов экспоненциальных средних для пересечения и дивергенции
- 1999Трендовый фильтр, который переключает тактику и масштабирует цели ATR
- 1999Решение закрытия, которое запускает пересечение скользящих средних
- 1999Кодирование свечей в числовые индикаторы
- 1999Лаговые трендовые фильтры для входов нейронной сети
- 1999Берите пробой прямоугольной базы по подтверждению индекса денежных потоков, а не по запаздывающей средней силы
- 1999Оценка полос Боллинджера в сравнении с конвертами фиксированной ширины и конвертами на основе диапазона
- 2000Коррекция лага скользящего среднего второго порядка
- 2000Построение скользящей средней с коррекцией наклона
- 2000Комментарий скользящей средней на основе правил как проверяемый фильтр
- 2000Длина lookback как проверка построения модифицированной скользящей средней
- 2000Переключайте индикаторы тренда и цикла после теста пребывания на половине цикла
- 2000Построение фильтров пересечения простой скользящей средней
- 2000Оценка ADX, RSI и скользящих средних в хранилище по множеству акций
- 2000Построение целевых уровней конверта следующего закрытия для стопов пробоя
- 2000Построение вертикально-горизонтального фильтра для допуска трендовых сигналов
- 2000Тройная линия задержки, затем однобарный эллиптический осциллятор
- 2000Построение цели по полосе Боллинджера как форвардной цены
- 2000Построение осциллятора Чайкина по линии накопления-распределения
- 2000Начало и выход по одному индексу среднего направленного движения
- 2000Рассматривайте дисбаланс объёма и цены как гипотезу и оставляйте выход за Parabolic SAR
- 2000Построение спанов Ichimoku, масштабируемых осцилляторов и объёмных фильтров пробоя
- 2000Построение облаков Ichimoku из середин диапазонов и сдвигов во времени
- 2000Показатель силы импульса по свингам скользящей средней
- 2000Выбор шкалы для осцилляторов скользящих средних
- 2000Лукбэки, масштабируемые по циклу, для правила пробоя канала
- 2000Когда код графического пакета ломает адаптивную линию тренда
- 2000Средневзвешенная по объёму цена как базовая линия для построения индикатора
- 2001Индекс lookback-диапазона для рыночной изменчивости
- 2001Общий lookback как тождество логарифмического индекса диапазона
- 2001Построение фильтров подтверждения для экстремумов перекупленности и перепроданности RSI
- 2001Подтверждение второго минимума процентным осциллятором и фильтром денежного потока
- 2001Подтверждение дивергенций Rate of Change ценой
- 2001Числовое кодирование свечей с локальными полосами размера
- 2001Превращение одной свечи в ранжируемый числовой объект
- 2001Пробои линий моментум-тренда нуждаются в ценовом подтверждении
- 2001Построение нелинейного фильтра Ehlers из весов моментума и расстояния
- 2001Тесты читателя для незавершённых осцилляторов lookback
- 2001Эластичная объёмно-взвешенная скользящая средняя из окна по числу акций
- 2001Как фиксированный сглаживатель становится живой поверхностью параметров
- 2001Построение эластичной объёмно-взвешенной средней и полос волатильности
- 2001Постройте простую скользящую среднюю с переменным интервалом по наложенным экстремумам
- 2001Построение среднего с переменным интервалом из осциллятора разностей или прогноза волатильности
- 2001Сглаживание баланса рыночной силы скользящей средней
- 2001Know Sure Thing со сложенными горизонтами и подтверждением линией тренда
- 2001Построение не ограниченного диапазоном показателя баланса рыночной силы
- 2001Кодирование структуры свечи как числового фильтра
- 2001Адаптивные средние, управляемые скоростью фазы цикла
- 2001Внутренние веса — часть свечного сигнала
- 2001Учебный тест с двумя шлюзами для двух-оконного трендового фильтра моментума
- 2001Построение MACD из спредов экспоненциальных средних и сигнальной линии
- 2001Два теста спреда доходности по прибыли, скорректированного на ставку
- 2001Держите три задачи раздельно, когда тестируете композитный скор
- 2002Совместное чтение ADX и MACD для силы и направления тренда
- 2002Сочетание полос Боллинджера, RSI и стоп-лосса
- 2002Построение instantaneous-trendline по доминантному циклу
- 2002Построение двухлинейного стохастика из нормализованной по диапазону цены закрытия
- 2002Построение TRIX от тройного сглаживания к правилам сигнала
- 2002Как двусторонний фактор продолжения становится проверяемым трендовым правилом
- 2002Конструкция Parabolic SAR: от выходных значений стопа к сигналам разворота
- 2002SAR-трейлинг всегда в рынке с направленным подтверждением
- 2002Построение индекса товарного канала из типичной цены
- 2002Разделяйте правила ограниченных и следующих за трендом осцилляторов
- 2002Осциллятор центра тяжести на половине цикла из баланса скользящей средней
- 2002Bollinger Bands остаются фильтрами, а не прогнозами
- 2002Совместите адаптивные полосы с Relative Strength Index и RSI, взвешенным по объёму
- 2002Рассматривайте скользящую среднюю как оспариваемый забор
- 2002Зафиксируйте конструкцию TRIX, прежде чем читать пересечение нулевой линии
- 2002Оценка двухоконной интенсивности тренда как правила разворота
- 2002Пересоберите сглаживатель, записав лаг в коэффициенты
- 2002Построение конечно-импульсных и экспоненциальных сглаживателей с нулевым лагом
- 2002Построение классических фильтров дивергенции по RSI и MACD
- 2002Подтверждение последнего колена трендового фильтра zigzag
- 2002Построение стохастического RSI с полосами Боллинджера
- 2002Построение индекса относительной силы с предфильтром с конечной импульсной характеристикой чётного порядка
- 2002Сглаженная конструкция relative-strength на основе wilder-averaging и ценового предфильтра
- 2002Построение канально-нормализованных разворотных сигналов Fisher
- 2002Affine-price и Fisher transform как сконструированный компаньон к MACD
- 2002Оценка недельного фильтра закрытия на четыре процента как процедуры market-state
- 2003Тренд-фильтр того же масштаба по конечной точке скользящей прямой наименьших квадратов
- 2003Построение адаптивного стохастического RSI
- 2003Как конечная точка скользящей линейной регрессии собирается как moving-trend
- 2003Построение эквивалентных по дивергенции индекса относительной силы и стохастических осцилляторов
- 2003Наклон регрессии с гейтом уверенности тренда по r-squared
- 2003Перестроение расстояния до полос как пересечение z-score
- 2003Построение ценовых z-score с двойными средними и полосами
- 2003Целевые зоны зигзага по нормализованному осциллятору отклонения
- 2003Коррекции скользящего окна на индексе относительной силы
- 2003Построение индекса негативного объёма как теста режима по скользящей средней
- 2003Построение Finite volume elements как фильтра денежного потока на конечном периоде
- 2003Построение дивергенции finite-volume-element через сравнение наклонов
- 2003Реверс-инжиниринг RSI как проекция следующего закрытия
- 2003Построение регуляризованной EMA с линией MACD и thrust-осциллятором
- 2003Построение Commodity Channel Index по типичной цене и масштабированному отклонению
- 2003Оценка открытых и разрешённых дивергенций относительной силы
- 2003Независимые свидетели: промах медианной линии, средняя широты рынка и объёмные полосы
- 2003Неглубокий рост при слабом участии — неподтверждённый тренд
- 2003Экспоненциальные средние со штрафом за кривизну против MACD
- 2003Обратно реконструированные ценовые цели RSI
- 2003Обратно рассчитанные ценовые кривые Relative Strength Index
- 2003Построение TRIX из вложенных экспоненциальных средних
- 2003Постройте скорректированный на волатильность фильтр балансового объёма, прежде чем подтверждать пробой
- 2003MACD, скользящие средние и фильтр тренда как единая система тайминга
- 2003Сентимент графика как фильтр режима для часовых входов по стохастику
- 2003Оценка пороговых уровней осциллятора в сравнении с оптимизированными пересечениями
- 2003Параметры CCI и RSI по умолчанию как соглашения о масштабировании
- 2003Bull-and-bear-balance по паттернам OHLC-баров
- 2003Построение конвертов Боллинджера, масштабируемых по волатильности
- 2003Построение бычьего и медвежьего баланса по session-path
- 2003Аудит издержек и капитала торгового движка Commodity Channel Index
- 2003Построение моментума по двум закрытиям и поиск дивергенции
- 2003Четыре параметра, которые задают стохастический осциллятор
- 2003Дивергенция пиков индекса товарного канала как выход после парных паттернов
- 2003Построение подтверждённого трендового фильтра зигзага
- 2003Рецепты взвешивания внутри одного окна скользящей средней
- 2003Рекурсивное и каскадное построение скользящего среднего
- 2003Выбор формулы смещает, какие несовпадения моментума считаются дивергенциями
- 2003Конструкция Fractional MACD и linear-regression-reversal
- 2004Реконструкция баров Heikin-Ashi из сглаженных OHLC
- 2004Построение свечей Heikin-Ashi как преобразование OHLC
- 2004Недельный тайминг ралли медвежьего рынка по гистограмме MACD
- 2004Построение объёмно-взвешенной скользящей средней как базовой линии прогноза
- 2004Построение дневного балла из регрессии, коррекции и объёма
- 2004Построение полос, пересечений и дивергенции стохастического осциллятора
- 2004Построение фильтра качества тренда на полуциклах
- 2004Свечные триггеры, отфильтрованные дивергенцией MACD
- 2004Кусочное качество тренда по разворотам скользящих средних
- 2004Согласие RSI и моментума как асимметричный фильтр
- 2004Сборка ограниченного пути RSI
- 2004Столбцовые средние, взвешенные по объёму, и пересечения на графиках крестики-нолики
- 2004Индекс среднего направленного движения как режимный фильтр для индекса относительной силы и стохастического осциллятора
- 2004Постройте индекс смены фазы как правило разворота
- 2004Построение осциллятора со сжимающим последним каскадом
- 2004Построение меры объёмного потока с волатильностным гейтом
- 2004Построение ряда volume-flow из on-balance volume
- 2004Построение правила volume-flow на основе денежного потока
- 2004Построение индикатора volume-flow из on-balance volume
- 2004Дивергенция наклона volume-flow, затем отдельные правила On-Balance Volume и пересечения средних
- 2004Оценка оверлеев P/E с согласованными пересечениями
- 2004Поток объёма и построение полос как одна проверяемая задача
- 2004Разложите максимум, минимум и закрытие на отдельные прогнозные потоки
- 2004Построение RSI по максимумам, минимумам и обратным целям
- 2004Инвертированный RSI как явная ценовая цель следующего бара
- 2004Построение Commodity Channel Index по типичной цене
- 2004Построение Commodity Channel Index из типичной цены и среднего отклонения
- 2004Состояния недельных средних и ценового канала на отраслевых депозитарных корзинах
- 2004Почему On-Balance Volume и линия Accumulation/Distribution расходятся
- 2004Рецепты вложенного сглаживания против неаудированных экспериментов с осциллятором
- 2004Построение фильтра смены силы по объёму, масштабированному истинным диапазоном
- 2004Построение объёма, нормированного на истинный диапазон, как направленного фильтра
- 2004Трендовые фильтры из двух средних как учебная критика наслоения индикаторов
- 2004Импульс TRIX и фундаментальные оверлеи для среднесрочного отбора акций
- 2004Построение пятнадцатибарного trend trigger как системы next-open
- 2004Построение фильтра Trend из двух соседних окон максимумов и минимумов
- 2004Пересечения скользящих средних по столбцам point-and-figure
- 2005Взвешивание кластеров разворота против поддержки скользящих средних
- 2005Конструкция направленного пробоя скользящей средней с тремя состояниями
- 2005Построение скользящей средней, скорректированной на движение
- 2005Трёхсостоятельное окрашивание баров по пробою скользящей средней
- 2005Построение длинного входа, ограниченного волатильностью
- 2005Трёхслойное подтверждение по пересечению скользящих средних, свечам и Q-stick
- 2005Построение трёхсостоятельной гистограммы пробоя скользящей средней
- 2005Построение скользящей средней, взвешенной по объёму и изменению
- 2005Построение трендового фильтра, скорректированного на объём и величину хода
- 2005Построение фильтра range-breakout со скорингом по z-score
- 2005Практикум из трёх частей по поиску длины адаптивного фильтра
- 2005Перекупленность стохастика как состояние трендового режима
- 2005Построение средней, взвешенной по движению, объёму и свежести
- 2005Построение нормированного по волатильности циклического индекса
- 2005Недельная дивергенция стохастика и длинная средняя у вошедших в 2005 году бумаг высокодоходного рейтинга
- 2005Построение скользящей средней: окна, веса и условия остановки
- 2005Циклические индексы на общей шкале с сопутствующими осцилляторами
- 2005Шестизонное кодирование открытия, максимума, минимума и закрытия
- 2005Сочетание полос Боллинджера, индекса среднего направленного движения и коррекции Фибоначчи на валютных парах
- 2005Включение текущего бара может приглушить пробой стохастического канала
- 2005Построение диапазона текущего бара против предыдущего бара для стохастического осциллятора
- 2005Построение нормированных по цене гибридов скользящего наклона
- 2005Построение адаптивной скользящей средней по фрактальной размерности
- 2005Построение адаптивной скользящей средней из веса фрактальной размерности
- 2005Адаптивный экспоненциальный фильтр на основе размерности диапазона
- 2005Построение полос Боллинджера в сравнении с фиксированными торговыми полосами
- 2006Построение фильтров нижних частот, верхних частот и с конечной импульсной характеристикой из одного рекуррентного соотношения
- 2006Одна передаточная функция второго порядка, семейство трендовых фильтров
- 2006Построение пользовательских индикаторов на основе Commodity Channel Index, least squares moving average и входа по правилам
- 2006Общая конструкция коэффициентов для рекурсивных ценовых фильтров
- 2006Квадратичное против абсолютного отклонения при построении конверта
- 2006Самоподстраивающиеся пороги RSI из собственного размаха осциллятора
- 2006Построение адаптивных уровней перекупленности и перепроданности для индекса относительной силы
- 2006Average true range в процентной шкале для сопоставимого диапазона
- 2006Нормализованный average true range как граница волатильности до входа
- 2006Ранжируйте дивергенции цены и осциллятора, затем фильтруйте по тренду
- 2006Построение относительного ценового канала Wilson из ограниченного диапазоном индекса силы
- 2006Построение фильтра тренда из скользящей средней длины цикла и остатка Highpass
- 2006Разделение по доминирующему циклу на трендовый фильтр и остаточный Relative Strength Index
- 2006Сборка адаптивной ценовой зоны из дважды сглаженных средних
- 2006Построение адаптивной ценовой зоны по дважды сглаженному диапазону
- 2006Состояние рынка как слой разрешения для скользящих средних и осцилляторов
- 2006Relative-spread-strength для подтверждения цикла
- 2006Построение осциллятора относительной силы спреда для поэтапного подтверждения цикла
- 2006Построение линии вероятности по логарифмическим изменениям для правил тренда и диапазона
- 2006Шлюз силы ADX для MACD и стохастического осциллятора
- 2006Сочетание экстремумов BandWidth со стохастическим осциллятором и Volatility breakout
- 2007Направленное движение как фильтр плюс триггер
- 2007Построение стека разрешения тренда с приоритетом вето
- 2007Предвосхищение пересечения простых средних с помощью порогового закрытия
- 2007Предвосхищение пересечений скользящих средних на один бар вперёд
- 2007Пересечения скользящих средних по опережающему ряду со стохастиком и индексом относительной силы
- 2007Гипотезы пересечения SMA на следующем баре из теоретических значений пересечения
- 2007Построение фильтра режима по фрактальной размерности
- 2007Гейты ADX для конца тренда, диапазона и разворота
- 2007MACD со стохастическим осциллятором для выявления разворотов тренда
- 2007Пересборка скорости изменения как осциллятора, взвешенного по траектории
- 2007Range bars меняют момент, когда сжатие Боллинджера считается пробоем
- 2007Оценка Volume-price confirmation в сравнении с On-balance volume и MACD
- 2007Построение трёхфакторного объёмно-ценового фильтра подтверждения
- 2007Построение подтверждения по MACD, RSI и стохастику для фьючерсов
- 2007Ichimoku как привязанный ко времени стек тренда и поддержки
- 2007Двухпериодный RSI против недельной базовой линии универсума
- 2007Подберите объёмно-ценовой осциллятор к диапазону, а не к отскоку на решении по ставке
- 2007Построение объёмно-ценового осциллятора Heikin-Ashi
- 2007Дивергенция гистограммы MACD требует подтверждающего закрытия
- 2007Осциллятор объёма и цены — это триггер тайминга, а не самостоятельный вход
- 2007Подтверждение тренда наклоном регрессии и R-squared
- 2008Построение девятиячеистой сетки directional-ratio
- 2008Построение и упрощение Heikin-Ashi OHLC
- 2008Окна параметров: экспоненциальные средние против Аллигатора и периодов Фибоначчи
- 2008Угол линейной регрессии, собранный как один тренд-фильтр
- 2008Перестройте индекс относительной силы как полосы в масштабе цены
- 2008Скользящие средние на двойном листинге как тест режима толпы
- 2008Чтение экстремумов Relative Strength Index на одной ценовой оси вместе с полосами Боллинджера и скользящими средними
- 2008Полосы RSI как однодневный сдвиг уровней reverse-engineered RSI
- 2008Классы дивергенции RSI, пороговые значения соотношения и проверки по трендовой линии
- 2008Построение весов за пределами N-дневной метки
- 2008Чтение выгруженного файла доказательств
- 2008Сопровождающий Leader для предупреждений о направлении MACD
- 2008Lookback-периоды ADX и directional trend indicator как параметры фильтра тренда
- 2008Пересобрать короткопериодный стохастик как premier stochastic oscillator
- 2008Выходы по относительной силе с MACD-средними и RSI
- 2008Стохастические полосы, центрированные относительно нуля, и bracket-стопы
- 2008Согласованная с удержанием рыночная линза на основе средних и пересечений directional-line
- 2008Последовательное применение RSI, MACD и пересечений средних
- 2008Построение кривых MIDAS от якорной средневзвешенной по объёму цены
- 2008Постройте VWAP от точки запуска как фильтры поддержки и сопротивления
- 2008Девятиячеечное направленное табло для входов на нескольких горизонтах
- 2008Построение асимметричного RSI из адаптивных средних роста и снижения
- 2008Асимметричные периоды RSI для дивергенции и свечного подтверждения
- 2008Построение стековых фильтров скользящих средних
- 2008Собрать Special K так, чтобы краткосрочные сигналы оставались внутри основного тренда
- 2008Как свечной осциллятор Heikin-Ashi собирается из цвета, лага и правил удержания
- 2008Цветовая разметка свечей Heikin-Ashi и сглаженные фильтры тренда
- 2010Конструкция индикатора Vortex, масштабированная истинным диапазоном
- 2010Построение Vortex Indicator из расстояний максимум–минимум
- 2010Построение индикатора Vortex по барам OHLC
- 2010Построение ценовых фильтров ADX, RSI и MACD
- 2010Typeahead-поиск скользящей средней, On-Balance Volume и стохастического осциллятора
- 2010Как оценивать прогноз фильтра Калмана как трендовый фильтр
- 2010Стекирование краткосрочного осциллятора со скользящей средней и правилами удержания свинга
- 2010Построение простой, экспоненциальной и адаптивной средних
- 2010Построение фильтров режимов цикл против тренда
- 2010Постройте детектор полосового фильтра, циклического и трендового режимов
- 2010Оценить полосы в стиле Turtle как одну механическую процедуру
- 2010Как из обычных средних собирается сглаживатель, который прижимается к ценам
- 2010Построение Schaff Trend Cycle из MACD и окна доминирующего цикла
- 2010Конструкционный тест модифицированного фильтра тренда объём-цена
- 2010Schaff Trend Cycle как комбинация MACD и стохастического осциллятора
- 2010Modified volume-price trend и выравнивание с логарифмической шкалой цены
- 2010Сглаженный Heikin-Ashi percent b для тайминга дивергенций
- 2010Сборка сглаженного осциллятора percent-b из Heikin-Ashi и стека средних
- 2010Построение Trend filter как низкочастотной модели
- 2010Сочетание Relative Strength Index, стохастического осциллятора и MACD как фильтров наклона
- 2010Постройте осциллятор объёма относительно центральной линии и читайте его со стохастическим осциллятором
- 2010Консенсус-фильтр для объективного построения RSI и сглаживания
- 2010Заострённые развороты RSI с радужными средними и медленным стохастиком
- 2010Построение ограниченного осциллятора из rainbow-сглаживателя, относительной силы и inverse Fisher
- 2010Пересборка экспоненциального среднего как ограниченного фильтра с коррекцией ошибки
- 2010Фильтрация ложных сигналов MACD пробоями трендовых линий
- 2010Построение сглаживателя Hull и фильтра на осцилляторе Hull
- 2011Двугоризонтный недельный RSI со скользящими средними и стопами
- 2011Построение трендового фильтра на ранговой корреляции Спирмена
- 2011Постройте ранговый осциллятор Spearman по упорядоченным закрытиям
- 2011Построение полос скользящей средней с процентным смещением
- 2011Ленты поставщиков как входная переменная в оценке MACD
- 2011Полосы простой скользящей средней со смещением в процентах и подтверждением относительной силы
- 2011Построение Volume Zone Oscillator с фильтром режима на основе скользящей средней и Average Directional Index
- 2011Подтверждение тремя фильтрами для короткого свинга фьючерсов
- 2011Volume Zone Oscillator, обусловленный фильтром Average Directional Index
- 2011Названия свечей требуют проверок volume-price, ADX и скользящей средней
- 2011Построение осциллятора ценовых зон по знаковым закрытиям
- 2011Построение фильтров Heikin-Ashi, скользящей средней и MACD
- 2011Оверлеи линейной регрессии на первичных индикаторах потока объёма
- 2011Построение циклического индикатора put-call ratio
- 2011Построение стека индикаторов коэффициента put-call
- 2011Построение cycle-free фильтра тренда относительно ATR-scaled случайного блуждания
- 2011Как adjustable-bands z-test изменяет размер зоны отсутствия сделок
- 2011Построение inverse Fisher stochastic с полосами и средними
- 2011Стохастик inverse-Fisher — это прогнозный слой, пока правила книги нельзя отключить
- 2011Сочетание осцилляторов одного горизонта с фильтром walk
- 2011Построение меток тренда из атомов корреляции приращений
- 2012Чувствительность опционов вне денег и в деньгах к подразумеваемой волатильности
- 2012Подтверждение пробоев и откатов с помощью CCI, ADX и средних
- 2012Настройка окон MACD как контроль времени удержания
- 2012Построение набора индикаторов Bollinger Band
- 2012Наслоение ценовых экстремумов, пересечений, полос и MACD
- 2012Адаптивные фильтры импульса, тренда и моментума на полосах Боллинджера
- 2012Наслоение lookback-периодов осциллятора в мозаику тепловой карты
- 2012Оценка моментума поглощения по окнам удержания
- 2012Осциллятор зоны сентимента по знаковым закрытиям
- 2012Сборка осциллятора Sentiment Zone как одного контрарного фильтра
- 2012Сочетание пересечения скользящих средних с MACD и поддержкой-сопротивлением
- 2012Классическое сглаживание RSI по правилу 1/N в сравнении со стандартной экспоненциальной средней
- 2012Выровняйте свинги по вложенным энергетическим режимам
- 2012Построение фильтра простой скользящей средней с фиксированными правилами пересечения
- 2012Построение трёхсостоятельного фильтра тренда Heikin-Ashi
- 2012Единица дискретизации как параметр первого класса на двойных простых скользящих средних
- 2012Построение наложений интенсивности тренда на разных шкалах графика
- 2012Сочетание скользящих средних со стохастиками переменной длины
- 2012Построение многогоризонтного фильтра разворотов на основе складной корреляции
- 2012Кластерные линии average-directional-index как фильтр начала тренда
- 2012Кластерные фильтры Average Directional Index для сигналов начала тренда
- 2012Подтверждение начала или разворота тренда тройным кластером ADX
- 2012Сложение прогноза RSI, трендового фильтра и лонг-онли моментума
- 2013Построение стека позднего входа из знакового осциллятора DMI
- 2013Базовые линии скользящих средних против сигналов пересечения
- 2013Направленный осциллятор и его Stochastic как составной фильтр тайминга
- 2013Средний направленный индекс как кластер lookback и граница риск/прибыль
- 2013Построение консенсусного и нормализованного по волатильности оценочного осциллятора
- 2013GARCH и ранг волатильности как классификаторы рыночного режима
- 2013Рассматривайте краткосрочный осциллятор оценки как фильтр тайминга входа
- 2013Постройте ранжированный переключатель волатильности до того, как сработает трендовый фильтр
- 2013Почему экспоненциальное сглаживание использует два на n плюс один
- 2013Фильтр стоимости по z-score на разворотах и входах Donchian
- 2013Lookback-периоды кластера ADX — закреплённая спецификация, а не подпись на графике
- 2013Совмещение скользящих средних, стохастиков и ADX в дневном скане
- 2013Построение осциллятора объёма up/down по ценовому ряду из интернета
- 2013Построение свинговых пивотов, масштабированных по ATR, и дивергенции линейной регрессии
- 2013Построение полос волатильности из Typical price и Mean deviation
- 2013Построение асимметричных полос волатильности для разворота, тренда и стопов
- 2013Построение фильтров справедливой стоимости на основе средних и моментума
- 2013Построение полос волатильности по типичной цене
- 2013Построение парных свинг-осцилляторов percent-b и стохастика
- 2013Объемные гейты Heikin-Ashi, сглаживание и нижние границы знаменателя
- 2013Поручите быстрой полосной линии и медленному стохастику взаимодополняющие роли
- 2013Совмещение скринингов Relative Strength Index, исторической волатильности и Bollinger %b
- 2013Построение скользящих средних и MACD по одному ценовому ряду
- 2013Оценка адаптивной скользящей средней в сравнении со скользящей средней с тем же окном
- 2013Walk-forward тесты пересечений Heikin-Ashi с цветовой кодировкой
- 2013Построение наклона repeated-median как устойчивого фильтра тренда
- 2013Цена следующего бара, которая вынуждает пересечение MACD с сигнальной линией
- 2013Построение обратных цен MACD на следующем баре
- 2013Построение инвертированных цен разворота MACD
- 2013Перемасштабирование параметров стохастика, percent-B и волнового счёта
- 2013Полосы Боллинджера, прорыв волатильности и подтверждение прорыва как одна проверяемая процедура
- 2013Восстановите баланс объёма, прежде чем добавлять ещё один ценово-временной индикатор
- 2014Диапазон lookback, двухлаговый сглаживатель и исполнения на следующем баре
- 2014Построение стохастика MESA с roofing-фильтром и фильтрами SuperSmoother
- 2014Совмещение индекса относительной силы и трендовых фильтров для перепроданных сетапов
- 2014Построение roofed stochastic из каскадов highpass и lowpass
- 2014От алиасинга и дилатации к кровельному стохастическому свингу
- 2014Квартильные пивоты отраслевых групп как учебный кейс Bollinger Bands
- 2014Похожий денежный поток — это не On-Balance Volume
- 2014Облако Ichimoku, ширина рынка и детекция доминирующего цикла как учебный кейс
- 2014Bollinger Bands как адаптивные ценовые конверты: учебный кейс 2014 года
- 2014Двухплечевой стохастический стресс-осциллятор как упражнение по реконструкции
- 2014Построение фильтров сжатия истинного диапазона перед расширением
- 2014Дивергенции закрытия по бегущему процентилю и тренд-фильтры
- 2014Когда боковик заканчивается, заменяйте индекс относительной силы, а не его lookback
- 2014Скрытые сигналы трёхканальной регрессии для входов в акции и колл-опционы
- 2014Комбинации стохастического осциллятора, MACD и RSI с общим фильтром
- 2014Двойные детрендовые осцилляторы и двойные каналы полос Боллинджера
- 2014Построение трендового фильтра на RSI, CCI и скользящей средней
- 2014Dual RSI, скользящая средняя и CCI как стек подтверждения
- 2014Walk-forward фильтры velocity на шумных внутридневных трендах
- 2014Постройте двойной трендовый фильтр quotient-copy под частотной крышей
- 2014Quotient transform как фильтр раннего начала тренда
- 2014Dual-K highpass roofing filter остаётся незавершённым, пока три выбора не записаны вместе
- 2014Ценовые lookback-периоды для индекса относительной силы, скользящей средней и трендового фильтра
- 2014Lookback-периоды на квадратных корнях для комбинированных MACD и RSI
- 2014Исследовательский стек 2014 года как учебный класс для гипотез о потоке объёма
- 2014Оценка фильтров скользящих средних, пивотов и поддержки-сопротивления
- 2014Даты ингрессов как ценовые базы для индекса относительной силы, стохастиков и скользящих средних
- 2015Конструкция трендового фильтра bandedge с инверсными правилами пересечения
- 2015Построение осциллятора с нулевым лагом относительно базовой конструкции индекса относительной силы
- 2015Отбелённые фильтры низких частот для тренда и контртренда
- 2015Построение однопараметрического полосового осциллятора из двухбарного моментума
- 2015Сжатые сигнатуры свечей
- 2015Построение индикаторов-отношений с весами скользящего среднего и экспоненциального сглаживания
- 2015Линейность, коммутативность и сглаживание отношений в скользящих средних
- 2015Оценка пересечения MACD при ротации по рангу тренда
- 2015Пересборка индекса относительной силы из разрывов между закрытием и средней
- 2015Сборка Average Directional Index из направленного движения
- 2015Правила RSI при 20-процентном трендовом фильтре
- 2015Оптимизация размера виртуального бара как фильтра тренда
- 2015Пересборка Volume-weighted RSI и проверка Price-indicator divergence
- 2015Медленный индекс относительной силы от экспоненциально сглаженной цены
- 2015Оценка запаздывания скользящих средних в циклических фильтрах
- 2015Построение фильтров ценовой гравитации и оборота фри-флоата
- 2015Построение медленного индекса силы объёма по знаковому объёму
- 2015Построение Decycler методом компенсации high-pass
- 2015Построение осцилляторов дециклера из фильтров высоких частот и полосовых фильтров
- 2015Построение осциллятора денежного потока из давления объёма
- 2015Построение ограниченного осциллятора денежного потока из диапазона и объёма
- 2015Трёхслойный стек разрешений: скользящие средние, ценовой канал и недельные уровни
- 2015Построение процентного истинного диапазона для кросс-рыночных фильтров волатильности
- 2015Постройте процентный истинный диапазон для кросс-рыночной волатильности
- 2015Percentage true range как фильтр экспозиции перед входом
- 2015Построение пробойного индекса относительной силы по свечам двухдневного диапазона
- 2015Проверяйте открытый интерес и тренд, прежде чем доверять пересечениям осциллятора
- 2015Lookback денежного потока против агрегированного открытого интереса
- 2015Relative Strength Index как базовая линия в программных листингах 2015 года
- 2016Построение трендовых фильтров нижних частот, безопасных по Найквисту
- 2016Стрэддлы на отчётность, подразумеваемая волатильность и фильтры money-flow
- 2016Параметры lookback и теста направления для скринера «ликвидность + тренд»
- 2016Построение пар стохастиков higher-high и lower-low
- 2016Трёхслойное подтверждение: адаптивная средняя, стохастический индекс относительной силы и stop-and-reverse
- 2016Построение входа по скользящей средней с сессионным ограничением
- 2016MACD без сигнальной линии, подтверждённый трендовыми фильтрами скользящих средних
- 2016Aroon как проверка по времени перед стеком нулевой линии MACD и скользящих средних
- 2016MACD как карта состояния относительно нулевой линии с фильтрами средних и Aroon
- 2016Используйте RSI, MACD и скользящую среднюю как консенсус о состоянии рынка
- 2016MACD как фильтр нулевой линии с двумя скользящими средними
- 2016Оценка закрытия по положению в диапазоне как фильтр сентимента с проверкой объёмом
- 2016Стек разрешений для Bollinger, RSI и 50-периодной средней
- 2016Критика стандартных настроек индикаторов с приоритетом измерения
- 2016Стек пересечения нулевой линии MACD с фильтрами Aroon и скользящих средних
- 2016Построение полосового фильтра Super Passband на двух экспоненциальных сглаживаниях
- 2016Построение скользящей средней range-midpoint
- 2016Сочетание RSI, скользящих средних и денежного потока
- 2016Линия MACD против гистограммы — это прежде всего проблема отображения
- 2016Сглаженный RSI и пивоты полного среза для выходов по опционному доходу
- 2016Недельный inflation-ratio crossover для сырьевых режимов
- 2016Оценивайте пересечения RSI и стохастика только когда ADX подтверждает тренд
- 2017Постройте облако Ichimoku из пяти линий
- 2017Согласованность цены с облаком Ichimoku как бычье подтверждение
- 2017Пересоберите скользящую среднюю Халла с интерсептами линейной регрессии
- 2017Как построить экспоненциальные полосы стандартного отклонения
- 2017Пересборка индекса относительной силы как давления покупателей и продавцов на открытой шкале
- 2017Сравнение сглаживания Уайлдера и экспоненциального сглаживания внутри индекса относительной силы
- 2017Построение фильтров пересечения двух средних и канального индекса
- 2017Запишите дневное контртрендовое правило из дисконта закрытого фонда
- 2017Построение взвешенных полос Боллинджера и объемных средних
- 2017Построение двойного EMA-стохастика из нормализации по диапазону
- 2017Как lookback-периоды, знак и полосы строят осциллятор волатильности
- 2017Нормализованное предупреждение Laguerre по нулевой оси как конструкция с двумя маркерами
- 2017Каузальная обратная экспоненциальная средняя для цикла и тренда
- 2017Свинговое окно из трёх флагов со срединной точкой bandpass
- 2017Одно-альфа reverse-path экспоненциальное сглаживание
- 2017Фильтр остаточного объёма и матрица проекции цены
- 2017Построение знакового осциллятора относительной волатильности
- 2017Недельный и дневной MACD на одном дневном графике
- 2017Недельный и дневной MACD как стековый фильтр моментума
- 2017Вложенные недельный и дневной MACD из парных спредов EMA
- 2018Построение фильтра ADX для внутридневных пробоев
- 2018Рассматривайте CAM как слой классификации, прежде чем подтверждение станет входом
- 2018Метки четырёх состояний наклона, отфильтрованные скользящей средней и индексом товарного канала
- 2018Трёхсостоятельный оверлей, который окрашивает тренд только после того, как линия выходит за пределы бара
- 2018Недельный и дневной масштаб PPO в сравнении с MACD, с ограниченными по диапазону показаниями RSI и стохастика
- 2018Построение недельного и дневного процентного ценового осциллятора
- 2018Сборка осциллятора рекурсивной медианы как двухкаскадного адаптивного фильтра
- 2018Диапазонная волатильность как конструкция true range
- 2018Гейты RSI, молота и скользящей средней для гипотез диапазона
- 2018Поставьте в пару две адаптивные средние, чтобы отфильтровать свинг-развороты
- 2018Две адаптивные скользящие средние как подтверждающая пара
- 2018Индекс относительной силы на половине цикла с отображением Фишера для циклических разворотов
- 2018Поддержки по скользящим средним в корреляционном шоке марта 2018
- 2018Построение адаптивного фильтра для разворотов цикла освоения
- 2018Поддержка скользящими средними и построение волатильностных полос
- 2018Построение deviation-scaled adaptive moving average
- 2018Построение Finite Impulse Response Filter в сравнении с Exponential smoothing
- 2018Построение Deviation-Scaled Moving Average из двухбарной разности
- 2018Построение двухэтапного Stochastic RSI для сопоставимых дивергенций цены и осциллятора
- 2018Сочетание недельного стохастика, длинной скользящей средней и двухдневного сопротивления
- 2018Построение предиктивных фильтров с RSI и walk-forward тестами
- 2018Построение недельного и дневного стохастического осциллятора на одном дневном графике
- 2018Недельные и дневные показания стохастика с длинной скользящей средней и поддержкой
- 2018Построение фишеризованного осциллятора, масштабированного по отклонению
- 2018Форма распределения осциллятора для фильтров возврата к среднему
- 2018Построение композитных стохастиков индекса относительной силы для подтверждения разворота
- 2018Построение трендового фильтра stiffness по удержаниям относительно скользящей средней
- 2018Ядро усреднения и запаздывающий тренд-гейт — отдельные спецификации
- 2019Выборка по кирпичам меняет то, что может показать конверт волатильности
- 2019Тренд-фильтр не готов к сравнению, пока ограничения портфеля не записаны
- 2019Построение sell-relative-strength-index из коэффициента внутрибарового диапазона
- 2019Построение сглаженного стохастического осциллятора индекса относительной силы для проверок дивергенции цена-индикатор
- 2019Lookback, порог и ёмкость позиций для тренд-фильтра stiffness
- 2019Парабола объёма и волатильности и моментум знакового объёма
- 2019Построение вложенных регрессионных проекций как сглаживателей
- 2019Построение 50-200 sma-channel для свинг-входов и выходов
- 2019Назначение задач в стеке стохастического осциллятора, параболика и скользящих средних
- 2019Построение фьючерсного моментума как скорости изменения, масштабированной на открытый интерес
- 2019Взвешенное по диапазону построение адаптивной экспоненциальной скользящей средней
- 2019Стек из трёх фильтров как проверка на избыточность
- 2019Волатильность, ищущая экстремумы, с полосами, пробоями и выходами chandelier
- 2019Пороги скана Stochastic, средние и синтаксис формул
- 2019Полосы экспоненциального отклонения со скользящей средней, RSI и ADX
- 2019Построение полос экспоненциального отклонения от срединной средней
- 2019Построение линии Voss из полосового фильтра и короткой FIR-суммы
- 2019Построение календарно обусловленного трендового фильтра
- 2019Зафиксируйте полосу, возьмите короткое опережение, затем отсеките пустые показания
- 2019Оценка доминирующего цикла и трендового фильтра по выборке, лагу и движению, которое они сохраняют
- 2020Оценка контртрендовых правил ETF относительно контроля «купи и держи»
- 2020Наклон convolution, построенный из вложенной линейной регрессии
- 2020Критика экспоненциальных вариантов Bollinger Bands
- 2020Построение правил входа по пересечению trendflex и по экстремуму reflex
- 2020Построение осциллятора cycle-plus-trend по хорде на одну длину волны
- 2020Построение скользящей средней как объективный трендовый фильтр
- 2020Пивот-хай переменной силы как фальсифицируемые фильтры входа
- 2020Рассматривайте объём только по закрытию как гипотезу, затем выбирайте режим или фазу
- 2020Построение времени оборота и срочности по фьючерсам
- 2020Построение сигнальной линии obvm
- 2020Построение сглаженного on-balance volume с сигнальной линией
- 2020Базовые линии скользящих средних, ценовые вето и возврат к среднему
- 2020Построение ограниченного correlation-trend-filter
- 2020Построение трендового фильтра correlation-to-line
- 2020Трендовый фильтр нормализованного наклона на основе линейной регрессии
- 2020Усечение с конечной памятью для циклических фильтров
- 2020Построение усечённого bandpass как трендового фильтра конечной длины
- 2020Отношение мощностей акций как фильтр тренда роста
- 2020Постройте наложение двух рядов осциллятора ценового моментума
- 2020Сохраняйте нейтральность как полноценный вход в рыночных данных из трёх состояний
- 2020Мультитаймфреймовый стохастик как панель недельных голосующих
- 2020Построение выбираемых полос волатильности и скользящих средних
- 2020Пересечения центральной линии, которые сравнивают моментумы индексов
- 2020High-low activator, направленный осциллятор и согласование свинга по импульсу
- 2020Гейтирование дивергенций волатильности и моментума фильтром Trend
- 2020Подтверждение свингов Gann hi-lo с помощью ADX и стохастиков
- 2020Построение Slow %K как двухэтапного хелпера
- 2020Сочетание денежного потока, RSI и ширины рынка для динамических зон давления
- 2020Построение вероятностно определённого трендового фильтра
- 2020Мультитаймфреймовое стохастическое голосование как одно механическое правило
- 2020Построение осциллятора относительной силы с трендовым фильтром rank-agreement
- 2020Механический Parabolic SAR как always-in переворот после пробоя
- 2020Наложение Relative Strength Index, MACD и Parabolic SAR на карты относительной ротации
- 2020Построение чтения ленты Wyckoff с фильтрами MACD, скользящей средней и RSI