1991выпуск C071-11
Постройте рыночные часы, прежде чем читать ценовой бар
Архив строит рыночные часы, прежде чем читать ценовой бар. Сначала индекс Arms проверяет долю широты и объёма, затем каждая сессия перерисовывается как бокс Equivolume, и только после этого короткая скользящая средняя выходит из полосы вокруг более длинной средней. Редакторская ремарка: выход из полосы на коротком горизонте — условие тайминга, а не разрешение играть против тренда более высокого горизонта.
- Сначала постройте индекс Arms, чтобы часы фиксировали долю широты и объёма, а не только то, растёт ли больше бумаг, чем падает.
- Перерисуйте каждую сессию как бокс Equivolume, чтобы число акций заменило календарное время, а форма бокса фиксировала диапазон, купленный или проданный на единицу объёма.
- Разделите тот же индекс вложенными скользящими средними и считайте 4-дневный выход за 15-процентный конверт таймингом, а не игрой против сложившегося восходящего тренда.
- Измеряйте точки разворота как расстояния объёмного цикла, потому что горизонтальная ось — оборот акций, и без сделки нет рыночного события.
Постройте часы раньше бара
Архив не начинает с ценового бара. Сначала он спрашивает, получают ли растущие бумаги свою долю оборота, затем перерисовывает каждую сессию так, чтобы число акций заменило календарное время, и только после этого позволяет короткой скользящей средней выйти из полосы вокруг более длинной средней.
Редакторское прочтение: сохраняйте этот порядок построения. Выход из полосы на коротком горизонте — условие тайминга. Это не разрешение играть против тренда более высокого горизонта.
Начните с индекса Arms
В 1967 индекс широты и объёма собрали из четырёх полей котировальной машины: растущие бумаги, падающие бумаги, объём растущих и объём падающих. Сборка проверяет долю широты и объёма: привлекают ли растущие или падающие бумаги больше, чем пропорциональную часть совокупного объёма.
Индекс равен отношению растущих к падающим, делённому на отношение объёма растущих к объёму падающих. Показание 1.00 — ничья. Показания ниже 1.00 относят избыточный объём к растущим бумагам. Показания выше 1.00 относят избыточный объём к падающим бумагам. Скорость и направление изменения ставятся выше абсолютного показания.
Эта конструкция и есть индекс Arms: мера широты рынка, которая делит отношение числа растущих к числу падающих на отношение объёма растущих к объёму падающих и спрашивает, получают ли растущие бумаги пропорциональную долю оборота.
Разделите тот же индекс по горизонту
Затем тот же индекс разделяют по горизонту скользящими средними. Пересечение 21/55 обозначает долгосрочный горизонт. 21-дневная и 10-дневная средние обозначают среднесрочный горизонт. 4-дневная средняя оставлена для краткосрочного тайминга.
Краткосрочная полоса строится умножением 13-дневной скользящей средней дневного индекса на 1.15 и 0.85. Условие покупки или продажи определяется только тогда, когда 4-дневная средняя индекса выходит за этот 15-процентный конверт.
На 55-дневной скользящей средней индекса показание около 1.10 или 110 называют сильно перепроданным, а высокие 80-е — сильно перекупленным. Зона 96-98 служит среднешкальным ориентиром менее экстремального долгосрочного состояния.
4-дневное показание перекупленности не используют, чтобы играть против сложившегося восходящего тренда. Любое снижение в этой обстановке считают, скорее всего, ограниченным, пока основной тренд остаётся восходящим.
Четырёхдневный индекс Армса покидает 13-дневную полосу
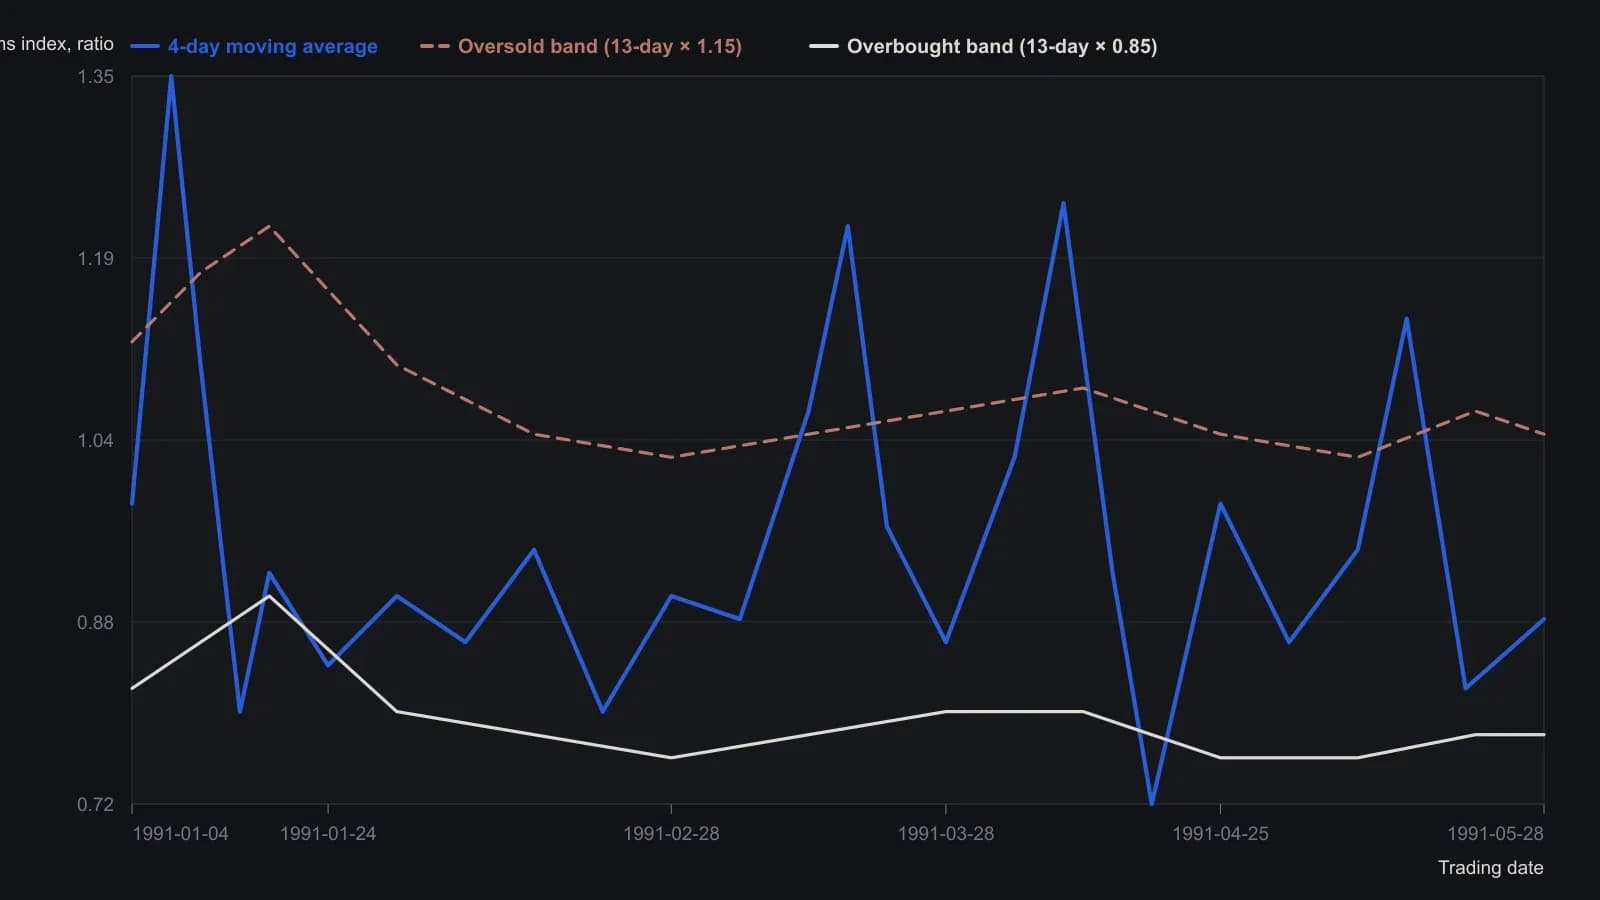
Края полосы — 13-сессионная скользящая средняя дневного индекса Армса, умноженная на 1.15 (перепроданность) и на 0.85 (перекупленность). Армс называл наложение точным, но склонным к пиле. Месячные засечки на рисунке читаются January–May; год соответствует интервью April 1991. Значения — приблизительные отсчёты с грубого инвертированного растра, округлённые до 0.02.
Замените часовое время боксом Equivolume
Каждая сессия рисуется как бокс Equivolume: максимум сверху, минимум снизу, объём как ширина. Высокий тонкий бокс фиксирует широкий диапазон на малом объёме. Низкий широкий бокс фиксирует узкий диапазон на большом объёме. Форма бокса — визуальная запись того, какой диапазон был куплен или продан на единицу объёма.
Поскольку горизонтальная ось — объём акций, а не часовое время, точки разворота измеряют как объёмные расстояния. Этот интервал — объёмный цикл: измеренный интервал оборота акций между последовательными максимумами или минимумами, используемый вместо календарного интервала, потому что без сделки нет рыночного события. Обсуждавшийся цикл рыночного уровня вырос примерно с 8 миллиардов акций до примерно 40 миллиардов акций и тогда завершался менее чем за год.
Отберите бумаги скрином, затем ранжируйте Ease of Movement
Отбор бумаг ограничен вселенной из 500 названий и ежедневным скрином на объём, большой относительно изменения цены. Обычно каждый день отмечаются примерно три или четыре названия. После отсева тех, у которых есть очевидное новостное объяснение, искомый профиль цены и объёма сохраняют примерно одно или два названия в неделю.
Ease of Movement — это изменение середины сессии, делённое на отношение бокса, затем переведённое в осциллятор 13-дневной скользящей средней. Отношение бокса — единицы объёма одной сессии, делённые на единицы диапазона той же сессии; это знаменатель, который превращает изменение ценовой середины в значение Ease of Movement, чтобы бумаги на разных ценовых уровнях можно было ранжировать на одной шкале. Дневные графики используют пересечение нулевой линии. Более длинные многодневные графики используют экстремумы из-за лага.
Все разборы дорожки · 71 разбор
- 1987Как неудавшийся отскок, слабая ширина рынка и циклические даты сломали бычий сценарий 1987 года
- 1988Диагностика рыночных минимумов по широте рынка, дивергенции и средним
- 1988Диагностика вершин индекса по дивергенциям широты рынка
- 1988Рекордные максимумы против семидневной ширины рынка и дивергенции
- 1989Построение масштабированного в процентах композита внутренних показателей
- 1989Построение недельного z-score ширины рынка по блок-тикам
- 1989Построение двухскоростного осциллятора роста-падения
- 1989Нормализуйте ряды advance-decline для сравнения на общей шкале
- 1990Доля неизменных выпусков как кейс узкой ширины рынка
- 1990Оценка дневной и недельной беззнаковой плюралити ширины рынка
- 1990Построение парных индикаторов широты рынка по новым максимумам и новым минимумам
- 1990Десятидневные экстремумы HI/LO как сигнал широты рынка на длинном горизонте
- 1990Подтверждение циклов индекса шириной рынка, объёмом и волнами
- 1990Ворота индексного цикла по ширине рынка и объёму
- 1990Построение индикаторов ширины рынка advance-decline
- 1990Недельный осциллятор advance-decline: карта весов, экстремумы и цикл всплесков
- 1990Ценово-взвешенная конструкция искажает ширину рынка, поддержку и тренд
- 1991Тест peak-sequence по new-highs-to-advances-ratio
- 1991Нечёткие правила, которые превращают дневную ширину рынка в консенсус сессии
- 1991От дневных подсчётов широты к взвешенному сигналу консенсуса
- 1991Повторная проверка рыночной широты при изменении рыночной структуры
- 1991Построение TRIN как отношения ширины рынка и объёма
- 1991Постройте рыночные часы, прежде чем читать ценовой бар
- 1991Аудит конструкции торгового индекса длинного горизонта
- 1991Независимые формульные таймеры, сохранённые как тестируемая комбинация
- 1992Когда одинаковые показания TRIN получаются из разных сочетаний
- 1992Оценивайте closing tick перед гипотезой широты на следующую сессию
- 1992Некумулятивное подтверждение свинга advance-decline
- 1992Построение пятидневной суммы торгового индекса
- 1992Экстремумы дневного closing-trin и направление следующего дня
- 1992Трёхслойный аудит: режим, широта и групповой RSI
- 1992Построение девятисостоятельной оценки тренда, моментума и широты рынка
- 1993Построение рейтинга влияния рыночного объёма на основе вложенных средних
- 1993Когда подтверждение advance-decline считает не тот универсум
- 1993Построение импульса широты рынка через сглаживание роста-падения
- 1993Построение кумулятивной линии market-thrust
- 1994Трёхгоризонтное построение индекса Хаурлана
- 1994Сессионный вход по чек-листу на индексных фьючерсах 1993 года
- 1994Читать одну пару роста и падения через три окна
- 1994Построение калиброванных суммационных индексов ширины рынка
- 1994Построение двухскоростного осциллятора advance-decline и калиброванной суммации
- 1995Экстремумы NYSE tick и входы по разворотным свечным паттернам
- 1995Сборка диапазона, широты рынка и сохранённого стопа в одну процедуру
- 1995Переформулирование правил тайминга по ширине рынка в виде коэффициентов
- 1995Построение гейтов ratio рыночной широты после lookback-просадок
- 1995Построение краткосрочного осциллятора ширины рынка и цены
- 1996Построение сглаженного трендового фильтра advance-decline
- 1996Алерты сглаженного advance-decline на поворотных точках 1987 и 1990
- 1996Построение фильтров диапазона по ширине рынка, RSI и стохастику
- 1996Счётчики новых максимумов и новых минимумов как конструкция ширины рынка
- 1996Построение четырёхвходового отношения ширины и объёма
- 1996Построение осциллятора Макклеллана и калиброванного суммационного индекса
- 1996Объявите начальное значение осциллятора, затем калибруйте только индекс суммирования
- 1997Трёхгейтовая центрированная сила в конструкции широты рынка
- 1997Дневные сигналы ширины рынка advance-decline и new-high new-low
- 1999Позиции в индексном фонде как комитет голосования большинством
- 2000Tick, tiki и TRIN как трёхслойный стек подтверждения сессии
- 2000Построение осциллятора advance-decline по одной ленте listed-рынка
- 2001Широта рынка, бета и подтверждение объёмом и ценой
- 2001Режимный контекст по относительному объёму площадок, ширине рынка и межрыночным спредам
- 2002Когда ширина рынка NYSE искажает участие операционных акций
- 2003Двухгейтовая дивергенция широты и тренд-фильтр для вершин ралли
- 2003Внутренние показатели подтверждают индекс или расходятся с ним
- 2004Построение осциллятора Макклеллана и суммарного индекса
- 2005Внутридневная дивергенция индексных фьючерсов как трёхчастная гипотеза сессии
- 2005Уровни breadth-summation как краткосрочный фильтр сигналов
- 2005Проверка тренда против диапазона с помощью широты рынка и дивергенции
- 2011Построение Nasdaq hi-lo индекса по максимумам, минимумам и числу торгуемых бумаг
- 2013Кумулятивный advance-decline против годовой средней
- 2013Годовая средняя ширины рынка как фильтр участия
- 2015Фальсификация здоровой коррекции шириной рынка и поддержкой