2001выпуск C121-6
Два теста спреда доходности по прибыли, скорректированного на ставку
Сначала показать, почему дрейфующий разрыв доходностей акций и облигаций — слабый сырой прогноз. Затем ранжировать тот же скорректированный на ставку спред внутри 36-месячного окна lookback, чтобы проверка касалась того, экстремален ли текущий разрыв относительно собственного недавнего диапазона, а не относительно порога раз и навсегда.
- Скорректированный на ставку спред вычитает из доходности по прибыли одновременную доходность 10-year Treasury и является лишь грубым сравнением акций и облигаций.
- Фиксированный порог разрыва доходностей может оставаться пройденным после дрейфа ряда, а квартильные разбиения сырого спреда не были устойчивым фильтром на следующий год в исторической выборке.
- 36-месячный стохастический осциллятор ранжирует последний спред внутри собственного окна lookback, выдавая 100 на трёхлетнем максимуме и 0 на трёхлетнем минимуме.
- Редакторское прочтение: более честная проверка спрашивает, экстремален ли текущий разрыв относительно недавнего диапазона, затем смотрит последующие неперекрывающиеся 12-месячные изменения индекса на этих отметках перекупленности-перепроданности.
Два вопроса, один ряд
Доходность по прибыли — это прибыль индекса за скользящие двенадцать месяцев, делённая на уровень индекса и выраженная в процентах. Вычитание одновременной доходности 10-year Treasury даёт скорректированный на ставку спред, используемый как грубое сравнение акций и облигаций.
Этот ряд можно оценить в два шага. Первый шаг спрашивает, является ли сам сырой разрыв пригодным прогнозом. Второй шаг ранжирует последний разрыв внутри фиксированного окна lookback и спрашивает лишь, экстремален ли он относительно собственного недавнего диапазона.
Почему сырой спред — слабый прогноз
Фиксированный порог дивидендной доходности против доходности облигаций, который держался до 1959, оставался пройденным после этого. Абсолютный выход по доходности по прибыли в начале 1990-х оставил бы последующее ралли вне правила.
С апреля 1953 по март 2001 спред доходности по прибыли минус 10-year Treasury находился в диапазоне от -4.2% до 7.8% при медиане -0.37%. Доходность по прибыли не была выше доходности 10-year с сентября 1980.
Четыре равных 140-месячных квартиля сырого спреда дали полную доходность следующих 12 месяцев 14.4%, 16.1%, 6.0% и 20.2%. Ненормализованная разница не была устойчивым форвардным фильтром в той выборке.
36-месячное ранжирование того же ряда
36-месячный стохастический осциллятор ранжирует последний спред доходности по прибыли минус 10-year Treasury внутри собственного трёхлетнего окна lookback. Он выдаёт 100 на трёхлетнем максимуме этого спреда и 0 на трёхлетнем минимуме. Эти отметки — уровни перекупленности-перепроданности для данного входа.
Осциллятор — это ранжирование от 0 до 100 последнего наблюдения внутри фиксированного lookback. Здесь входом служит скорректированный на ставку спред доходности по прибыли, а не цена.
С мая 1956 по март 2001 36-месячный стохастический осциллятор в среднем составлял 41 при медиане 33.2. Полная доходность следующих 12 месяцев была 3.9% в нижнем дециле и 5.3%, когда значение было ниже 10.6.
Доходность S&P 500 за следующий год после 36-месячного ранга разрыва доходностей
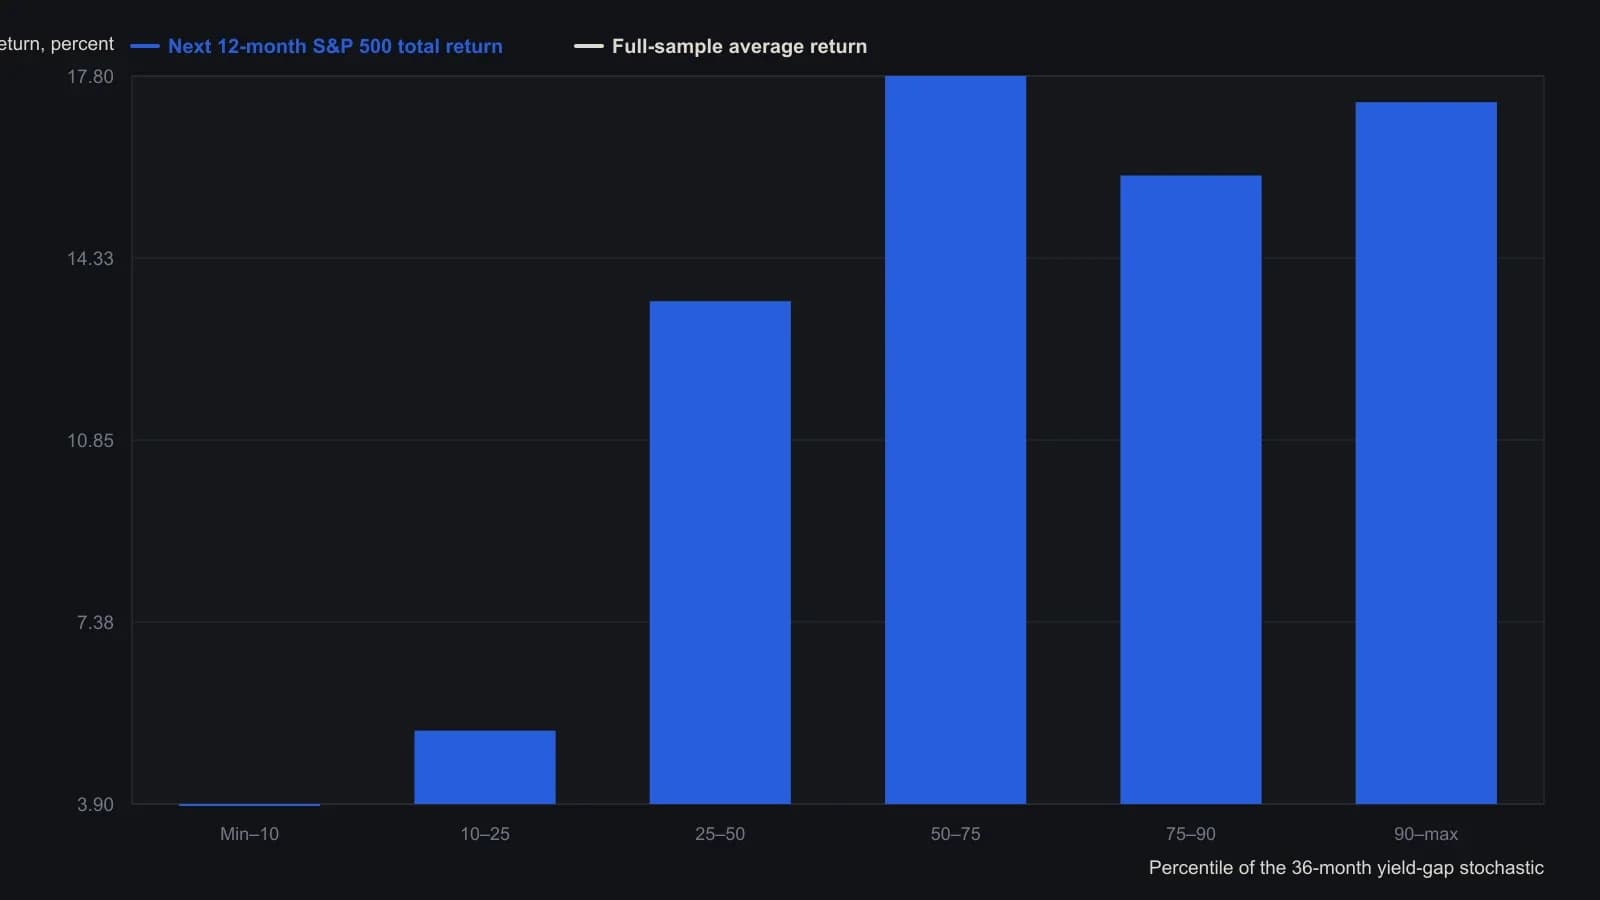
Окно расчёта — 36 месяцев по скользящей 12-месячной доходности прибыли S&P 500 минус доходность 10-летних казначейских облигаций. Последующие доходности включают дивиденды. Полосы мин.–10 и 10–25 обе начинаются со стохастика 0, потому что многие месяцы лежали на трёхлетнем полу.
Экстремальные отметки и неперекрывающиеся удержания
В девяти неперекрывающихся случаях с 1953, когда стохастический осциллятор выдавал 100, последующее 12-месячное изменение индекса имело медиану 18.4% и среднее 12.4%, и индекс был выше в семи из девяти случаев. Неперекрывающееся удержание — это последующее 12-месячное окно исхода, которое не делит месяцы со следующей проверкой экстремального сигнала.
В 16 месяцах, когда стохастический осциллятор выдавал 0, следующее 12-месячное изменение индекса имело медиану -2.7% и среднее 1.5%, со снижением в восьми из этих 16 лет. Последние три нуля конца 1990-х не были надёжными внутри одного 12-месячного окна.
За значением 100 в январе 2000 последовало 12-месячное изменение индекса -2.0%, а на пике марта 2000 осциллятор стоял на 7 при снижении 22.6% за следующие 12 месяцев.
Все разборы дорожки · 42 разбора
- 1987Построение быстрого и медленного Stochastic как пересобираемого стека
- 1989Построение стохастического осциллятора из положения закрытия
- 1990Месячный стохастик как многолетний фильтр режима облигаций
- 1990Walk-forward скрининг индикаторных правил на иене
- 1990Построение медленного стохастика для входов в индекс на откате
- 1991Построение Random Walk Index с адаптивным lookback
- 1991Построение двухэтапного стохастического осциллятора по положению закрытия
- 1992Построение линий быстрого и медленного стохастического осциллятора
- 1992Построение вложенных стохастических lookback
- 1994Постройте четырёхсостоятельный ранг цена-объём, прежде чем фильтровать его
- 1996Переполненные стохастики, ложные пробои и скрытые стопы
- 1997Входы fade и follow от стохастических экстремумов
- 1998Подтверждение перепроданности как поэтапный случай rule-based-entry
- 1999Построение обычных и медленных стохастических осцилляторов
- 2001Постройте простую скользящую среднюю с переменным интервалом по наложенным экстремумам
- 2001Пороговые сетапы RSI и стохастика со стопами следующего бара
- 2001Два теста спреда доходности по прибыли, скорректированного на ставку
- 2002Построение двухлинейного стохастика из нормализованной по диапазону цены закрытия
- 2002Проверьте механические правила стохастического дейтрейда на одном баре
- 2003Построение адаптивного стохастического RSI
- 2003Четыре параметра, которые задают стохастический осциллятор
- 2004Пробой на объёме как сигнал, откат как вход
- 2004Чек-лист первого выхода на валютный рынок с двумя средними и медленным стохастиком
- 2005Циклические индексы на общей шкале с сопутствующими осцилляторами
- 2005Построение диапазона текущего бара против предыдущего бара для стохастического осциллятора
- 2005Двухсессионный шорт на откате к скользящей средней
- 2006Состояние рынка как слой разрешения для скользящих средних и осцилляторов
- 2008Зафиксируйте стоп на поддержке до расчёта размера входа по стохастику
- 2010Постройте осциллятор объёма относительно центральной линии и читайте его со стохастическим осциллятором
- 2010Заострённые развороты RSI с радужными средними и медленным стохастиком
- 2011Постройте ранговый осциллятор Spearman по упорядоченным закрытиям
- 2012Золото как режим-зависимый хедж в кризисе еврозоны
- 2012Сочетание скользящих средних со стохастиками переменной длины
- 2014Двухплечевой стохастический стресс-осциллятор как упражнение по реконструкции
- 2014Даты ингрессов как ценовые базы для индекса относительной силы, стохастиков и скользящих средних
- 2017Построение двойного EMA-стохастика из нормализации по диапазону
- 2018Построение двухэтапного Stochastic RSI для сопоставимых дивергенций цены и осциллятора
- 2018Сочетание недельного стохастика, длинной скользящей средней и двухдневного сопротивления
- 2018Недельные и дневные показания стохастика с длинной скользящей средней и поддержкой
- 2018Подтверждающий рабочий процесс ротации из дискреционного сектора в товары первой необходимости
- 2019Пороги скана Stochastic, средние и синтаксис формул
- 2020Построение Slow %K как двухэтапного хелпера