1992выпуск C111-10
Построение взвешенного осциллятора open-TRIN с полосами
Ряд open-TRIN на четырёх входах формируется путём усреднения компонент ширины рынка в первую очередь, инвертируется на собственные десятидневные направляющие в два стандартных отклонения и затем пропускается через пятидневную взвешенную скользящую среднюю, так что готовый объект представляет собой заданный осциллятор 0-100.
- Сначала усредняются растущие бумаги, падающие бумаги, объём растущих и объём падающих, затем формируется отношение — такая конструкция используется, чтобы изолированные экстремальные сессии слабее тянули ряд open-TRIN.
- TRIN10 может оставаться ниже 1.00 неделями в фазе роста и выше 1.00 на протяжении затяжного снижения, поэтому фиксированное пересечение уровня 1.00 не имеет одного и того же прочтения в обеих фазах рынка.
- Десятидневные полосы в два стандартных отклонения становятся масштабирующими направляющими: нижняя полоса отображается на 100, верхняя полоса отображается на 0, а пятидневная взвешенная скользящая средняя этого инвертированного ряда есть WTRIN10.
- Десятидневное окно и пятидневный сглаживатель были представлены как непроверенные значения по умолчанию, а не как подобранные длины.
Дневное отношение, которым могут доминировать экстремальные сессии
Дневное отношение ширины рынка на четырёх входах формируется из растущих бумаг, падающих бумаг, объёма растущих и объёма падающих. Его теоретическая середина равна 1.00. Резкие сессии снижения могут вытолкнуть дневное значение выше 2.4 и затем доминировать над обычными средними этого дневного ряда.
Сначала усредните четыре входа
Сначала усредняются четыре входа ширины рынка, затем формируется отношение — такая конструкция используется, чтобы ограничить влияние изолированных экстремальных сессий. Ширина рынка здесь означает эти четыре упорядоченных входа: растущие бумаги, падающие бумаги, объём растущих и объём падающих. Open-TRIN — это отношение ширины рынка, вычисленное по скользящим средним этих входов, а не по счётам одной сессии. Десятидневная версия этого ряда есть TRIN10.
В табличной конструкции TRIN10 — это десятидневная средняя растущих к десятидневной средней падающих, делённая на десятидневную среднюю объёма растущих к десятидневной средней объёма падающих.
Пересечение 1.00, которое не следует за фазой
Поскольку растущие бумаги, как правило, несут больший объём, чем падающие, десятидневное открытое отношение держалось около среднего 0.89 с июля 1988 года на протяжении следующих четырёх лет, ниже теоретической середины 1.00. После усреднения компонент ряд может оставаться заметно ниже 1.00 неделями во время роста и оставаться выше 1.00 на протяжении затяжных снижений, поэтому фиксированное пересечение уровня 1.00 не имеет одного и того же прочтения в обеих фазах рынка.
Инвертируйте ряд на собственные направляющие
Вокруг TRIN10 размещаются десятидневные полосы в два стандартных отклонения. Эти полосы Боллинджера — десятидневный конверт, отстоящий на два стандартных отклонения генеральной совокупности выше и ниже десятидневного среднего TRIN10, используемый как масштабирующие направляющие, а не как наложение на цену. Ширина полос использует стандартное отклонение генеральной совокупности этих значений TRIN10, а не их десятидневного среднего.
Дневное значение затем инвертируется и масштабируется так, что нижняя полоса отображается на 100, а верхняя полоса отображается на 0. Такой нормализованный TRIN10 может выйти за диапазон 0-100, когда TRIN10 находится вне конверта.
Пятидневный взвешенный сглаживатель
Пятидневная линейно взвешенная средняя этого масштабированного ряда определяет WTRIN10. Взвешенная скользящая средняя ставит веса 5, 4, 3, 2 и 1 на последние пять значений и делит на 15. WTRIN10 — это пятидневная взвешенная средняя нормализованного TRIN10, построенная как готовый ограниченный осциллятор.
Как трактовали готовый осциллятор
Построенный ряд WTRIN10 трактовался как осциллятор 0-100 с правилом, которое входило после тика вверх из зоны ниже 20 и выходило после тика вниз из зоны выше 80. Те же графики показывают отрезки, когда осциллятор держался в середине диапазона, пока цена застопорилась, выходил после первого колебания или оставался вне последующего роста.
Окна по умолчанию, а не подобранные длины
Десятидневное окно, использованное и для средней открытого отношения, и для полос, а также пятидневный взвешенный сглаживатель были представлены как непроверенные значения по умолчанию, а не как подобранные длины.
Осциллятор WTRIN10 и его уровни 20 и 80, ноябрь 1991–июнь 1992
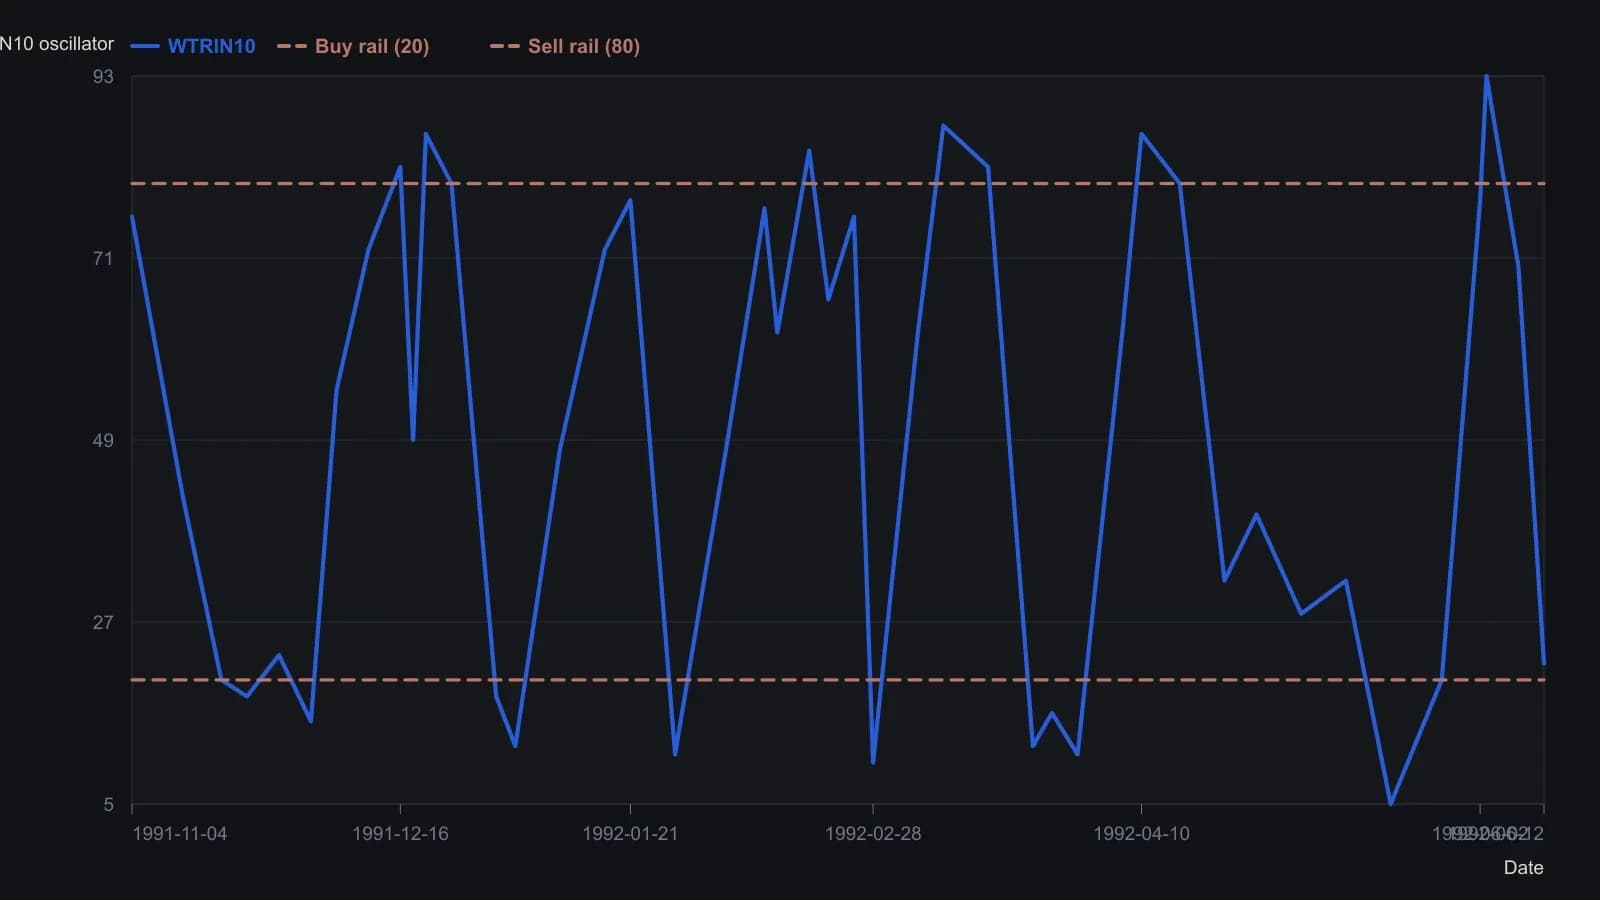
WTRIN10 — пятидневная взвешенная средняя 10-дневного открытого TRIN после инверсии этого ряда на собственные 10-дневные полосы двух стандартных отклонений (нижняя полоса соответствует 100, верхняя — 0). Даты взяты с месячной сетки на оттиске; значения по оси y — приблизительные растровые отсчёты, а не табличные значения.
Все разборы дорожки · 20 разборов
- 1988Сглаживание индикатора: lookback, вес и масштаб
- 1990Взвешивание по недавности в простой, линейной и экспоненциальной скользящих средних
- 1990Построение начального значения и рекуррентности для скользящих средних
- 1990Построение пятидневной ступенчато-взвешенной скользящей средней
- 1992Построение простых, взвешенных и экспоненциальных скользящих средних
- 1992Построение скользящих средних со схемами взвешивания и дополнительными фильтрами
- 1992Построение взвешенного среднего TRIN10 с конвертами Боллинджера
- 1992Построение взвешенного осциллятора open-TRIN с полосами
- 1993Оценка взвешенного двойного momentum-фильтра rate-of-change
- 1993Построение равной, линейной и экспоненциальной скользящих средних
- 1993Построение обобщенной взвешенной скользящей средней из одного показателя степени
- 1993Калибровка показателя степени взвешенной скользящей средней
- 1993Построение среднего, взвешенного показателем степени, коэффициентов put-call
- 1994Настроенный по циклам моментум со спектральными пиками
- 1999Как собирается пятибарное синус-взвешенное среднее
- 2003Тренд-фильтр того же масштаба по конечной точке скользящей прямой наименьших квадратов
- 2003Как конечная точка скользящей линейной регрессии собирается как moving-trend
- 2004Построение объёмно-взвешенной скользящей средней как базовой линии прогноза
- 2005Построение средней, взвешенной по движению, объёму и свежести
- 2016MACD как фильтр нулевой линии с двумя скользящими средними