1990выпуск C121-2
Линии подтверждения on-balance с friday-filter
friday-filter допускает в две сессионные серии только наблюдения пятницы и накапливает каждую как on-balance-line относительно недельного закрытия. Редакторское прочтение: этот фильтр превращает недельный ценовой максимум в тест подтверждения на intermediate-horizon, а не в самостоятельный трендовый сигнал.
- Клиентский опрос назвал пятницу самой важной сессией недели, поэтому архив ограничил два индикатора наблюдениями пятницы и рассматривал этот friday-filter как первое правило построения.
- Каждая пятничная серия — закрытие тика Нью-Йоркской фондовой биржи и last-hour-first-hour-residual — накапливалась в on-balance-line и строилась относительно недельного закрытия DJIA на протяжении 22 недель.
- На intermediate-horizon от четырёх до шести недель ни одна из отфильтрованных линий не подтвердила недельный максимум закрытия DJIA July 20, 1990: тиковая линия сформировала тройную вершину, а линия residual — понижающиеся вершины.
- Редакторское прочтение: ограниченная днём недели серия on-balance — это trend-filter. Недельный максимум принимается или отвергается по confirmation-divergence, а не читается как трендовый сигнал сам по себе.
friday-filter как первое правило построения
Рабочий процесс архива начался с клиентского опроса, в котором пятницу чаще всего называли самой важной сессией недели. Из 297 разосланных анкет вернулись 218: 83 процента выбрали пятницу, 14 процентов — понедельник, 2 процента не назвали предпочтительный день, и 1 процент выбрал вторник, среду или четверг.
Затем friday-filter был построен путём ограничения двух индикаторов наблюдениями пятницы. По этому правилу серия представляет выбранную сессию, а не каждый торговый день.
Два пятничных входа становятся on-balance-line
Первым входом только по пятницам было закрытие тика Нью-Йоркской фондовой биржи. Вторым был last-hour-first-hour-residual: изменение DJIA в поздней сессии пятницы минус изменение DJIA за первые 90 минут того же дня.
Каждая пятничная серия накапливалась в on-balance-line — кумулятивный путь со знаком, построенный из сессионной статистики в стиле on-balance-volume, — и строилась относительно недельного закрытия DJIA на протяжении 22 недель.
Проверка на intermediate-horizon
Горизонт сравнения для этих линий был определён как intermediate-horizon от четырёх до шести недель. В этом окне ограниченная днём недели серия on-balance является trend-filter: проверкой того, принимается недельный максимум или отвергается.
Недельный максимум, который линии не подтвердили
Ни одна из отфильтрованных on-balance-line не подтвердила недельный максимум закрытия DJIA July 20, 1990. Этот паттерн — confirmation-divergence: недельный ценовой максимум, который отфильтрованная on-balance-line не подтверждает.
К этому недельному максимуму пятничная тиковая on-balance-line сформировала тройную вершину, а линия last-hour-first-hour-residual — понижающиеся вершины. В пятницу, July 20, 1990 DJIA снизился на 36 пунктов, затем снизился ещё на 54 пункта к закрытию следующего понедельника.
Недельный DJIA и балансовая линия пятничного тика
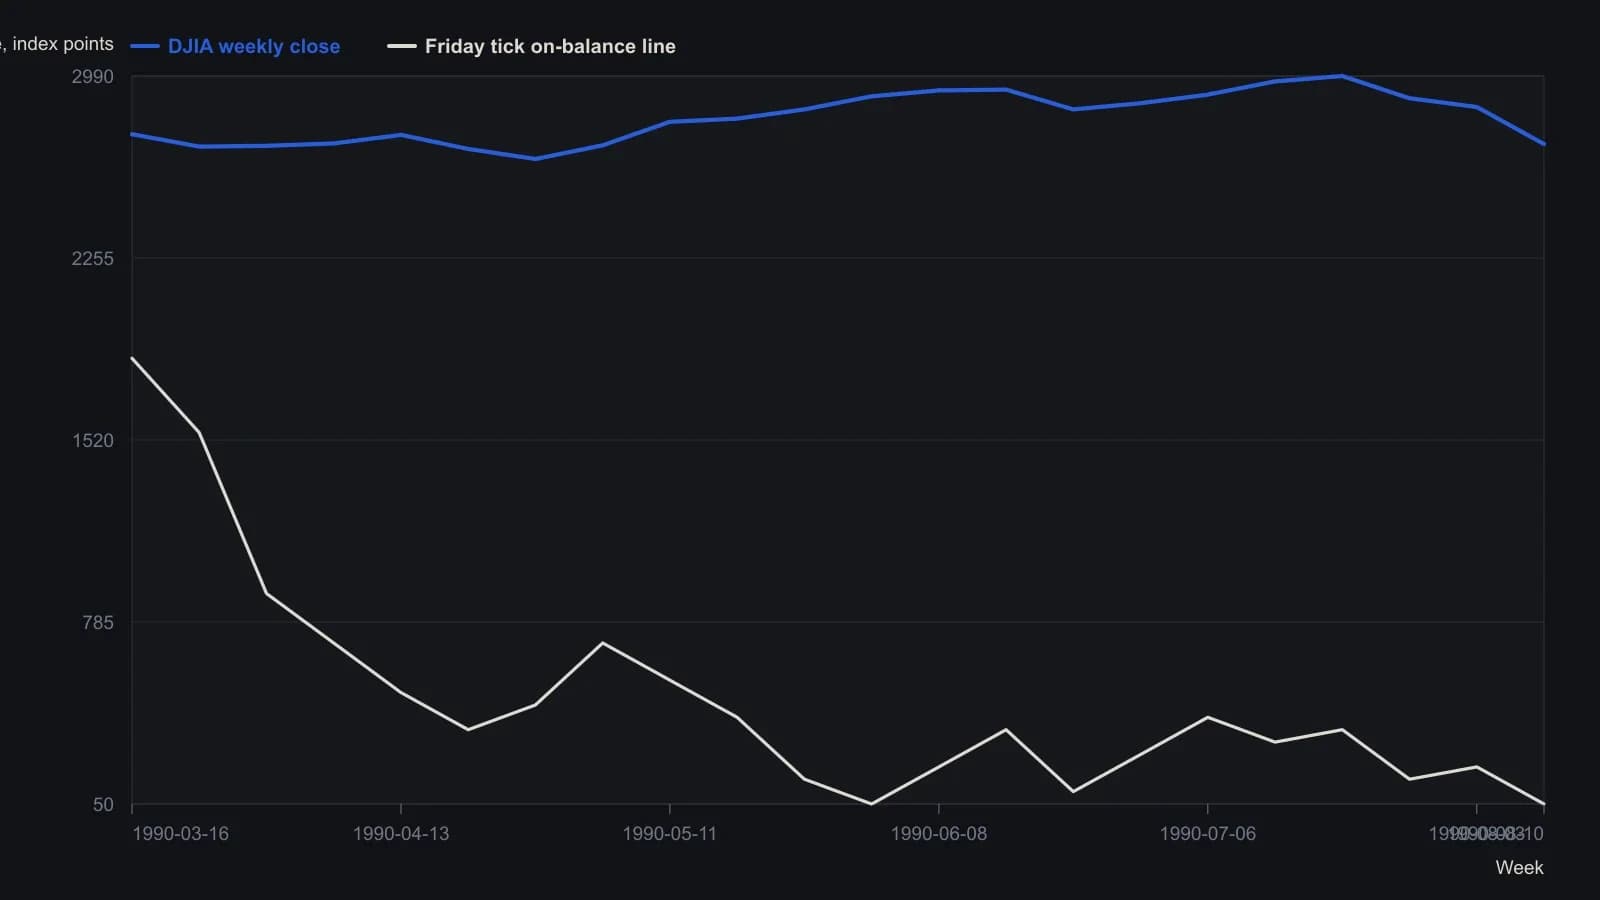
Растр — зеркальный скан двухосевого графика. DJIA — левая шкала в пунктах индекса; балансовая линия пятничного тика — правая шкала в единицах тика. Даты — пятницы окончания недель, приближённые по месячным засечкам. Число точек оставлено скромным, потому что скан не поддерживает более тонкую точность. Статья указывает, что недельное закрытие July 20, 1990 не было подтверждено и что наличный DJIA затем упал на 36 пунктов в ту пятницу.
Все разборы дорожки · 61 разбор
- 1988Тренд кумулятивного объёма и полярность 200-сессионной средней
- 1988Три часов, когда накопленный объём опережал цену
- 1988Контрольные точки индекса payoff для открытого интереса и дивергенции
- 1988Относительная сила, стохастики и балансовый объём как стек точек разворота
- 1988Знак объёма по изменению открытого интереса
- 1988Кейс: недельный On Balance Volume с линиями тренда и 21-периодной средней
- 1988Сочетание недельных и дневных дивергенций MACD с on-balance volume
- 1988Восстановление исходных тестов для ширины рынка, On-Balance Volume и линий тренда
- 1989Оценка экстремумов ширины рынка, взвешенной по объёму
- 1989Построение осциллятора спроса с наложением моментума
- 1989Построение процентного соотношения объёма по потоку advance-decline
- 1990Построение Net Positive Volume как On-balance volume
- 1990Шкала buying-share с on-balance volume
- 1990Линии подтверждения on-balance с friday-filter
- 1991Построение объёмной ширины рынка процентных ставок на основе on-balance volume
- 1991Построение композита ширины рынка по пробоям on-balance volume
- 1992Построение индекса объёмной ширины процентного комплекса
- 1992Построение индекса широты на основе on-balance volume
- 1992Построение знакового market thrust из объёма выпусков
- 1992Построение фазы индикатора на средних, объёме и полосах
- 1993Заставьте On-Balance Volume согласоваться с самим собой на более медленных горизонтах
- 1993Три преобразования market thrust из широты и объема
- 1994Построение осциллятора моментума тиковой линии
- 1994Построение сглаженного моментум-осциллятора on-balance tick
- 1994Подтверждение гистограммой и вето второй серии для сигналов семейства MACD
- 1994Построение 40-периодного конверта по on-balance volume
- 1996Построение согласованного диспаритета объёма percent-B
- 1997Построение календарных режимных оверлеев и объёмно-взвешенных правил
- 1997Построение Market Thrust из широты рынка и объёма
- 1997Построение on-balance volume как нарастающего итога со знаком
- 1997Трёхслойная конструкция подписанного осциллятора силы объёма
- 1997Построение осциллятора силы объёма по сумме и диапазону
- 1999Подтверждение on-balance volume, дивергенция цены и индикатора и ограниченные выходы
- 2000Дневной стек подтверждений только для лонга на tether-line
- 2000Трёхфильтровая трендовая система на линии привязки и объёме
- 2003Построение Finite volume elements как фильтра денежного потока на конечном периоде
- 2003Построение on-balance volume по знаковому объёму сессии
- 2003On-balance volume как журнал участия по ширине рынка
- 2003Постройте скорректированный на волатильность фильтр балансового объёма, прежде чем подтверждать пробой
- 2004Диапазоны открытия и середины сессии как кейс пробоя on-balance volume
- 2004Построение меры объёмного потока с волатильностным гейтом
- 2004Построение ряда volume-flow из on-balance volume
- 2004Построение индикатора volume-flow из on-balance volume
- 2004Дивергенция наклона volume-flow, затем отдельные правила On-Balance Volume и пересечения средних
- 2004Поток объёма и построение полос как одна проверяемая задача
- 2004Аудит подтверждения advance-decline по масштабу, горизонту и составу
- 2005Ограниченная ширина рынка от индекса Arms к BRIN
- 2006Конструкция входа и выхода Overnight-hold
- 2007Оценка Volume-price confirmation в сравнении с On-balance volume и MACD
- 2009Подтверждение объёмом против роста цены
- 2010Typeahead-поиск скользящей средней, On-Balance Volume и стохастического осциллятора
- 2010Modified volume-price trend и выравнивание с логарифмической шкалой цены
- 2010Построение акселерометров ликвидности из средних advance-decline
- 2012Срывы коротких циклов как проверки ширины рынка и объёма
- 2016Стрэддлы на отчётность, подразумеваемая волатильность и фильтры money-flow
- 2017Фильтр остаточного объёма и матрица проекции цены
- 2019Парабола объёма и волатильности и моментум знакового объёма
- 2019Разделение on-balance volume на breadth и объём
- 2020Построение сигнальной линии obvm
- 2020Построение сглаженного on-balance volume с сигнальной линией
- 2020Сохраняйте нейтральность как полноценный вход в рыночных данных из трёх состояний