1992выпуск C121-2
Построение адаптивного к волатильности экспоненциального сглаживания
Динамическая средняя с переменным индексом сохраняет рекурсию экспоненциального сглаживания и заменяет фиксированный коэффициент смешивания коэффициентом волатильности, поэтому то же обновление можно перестроить на ряде цен закрытия, максимумов или минимумов.
- Динамическая средняя с переменным индексом — это экспоненциальное сглаживание, у которого коэффициент смешивания следует за измеренной волатильностью, а не остаётся фиксированным.
- Коэффициент волатильности — это 30-дневное стандартное отклонение сглаживаемого ряда, масштабированное опорным стандартным отклонением 0.5.
- Рекурсивное обновление смешивает последнее наблюдение с предыдущей средней, масштабируя смесь этим коэффициентом волатильности и фиксированным коэффициентом 0.065.
- Та же конструкция применяется к дневным максимумам или дневным минимумам, если этот ряд используется и в окне стандартного отклонения, и в обновлении.
Сохраните рекурсию, измените вес
Динамическая средняя с переменным индексом строится из экспоненциального сглаживания: коэффициент смешивания меняется вместе с измеренной волатильностью, а не остаётся фиксированным. Экспоненциальное сглаживание — это рекурсивная средняя, которая применяет постоянный коэффициент смешивания к новейшему наблюдению и дополнительный вес к предыдущей средней. Адаптивная скользящая средняя — это рекурсивная средняя, у которой коэффициент смешивания может меняться вместе с измеренным свойством входного ряда. Динамическая средняя с переменным индексом — это экспоненциальный сглаживатель, у которого коэффициент смешивания масштабируется недавним стандартным отклонением относительно опорного стандартного отклонения.
Сформируйте коэффициент волатильности на сглаживаемом ряде
Входом по волатильности служит отношение 30-дневного стандартного отклонения выбранного ценового ряда к опорному стандартному отклонению. Это 30-дневное стандартное отклонение берётся по окну из 30 наблюдений того же ряда, который сглаживается. Опорное стандартное отклонение, которым масштабируется 30-дневное окно, равно 0.5. Коэффициент волатильности — это частное этого стандартного отклонения на коротком окне и выбранного опорного стандартного отклонения.
Смешайте последнее наблюдение с предыдущей средней
Рекурсивное обновление смешивает последнее наблюдение с предыдущей средней; смесь масштабируется коэффициентом волатильности и фиксированным коэффициентом 0.065. Вес сглаживания — это коэффициент, который определяет, какая доля последнего наблюдения входит в обновлённую среднюю. Коэффициент волатильности позволяет этому весу сглаживания меняться вместе с измеренной волатильностью, тогда как сама рекурсия остаётся той же.
VIDYA на листе цен закрытия
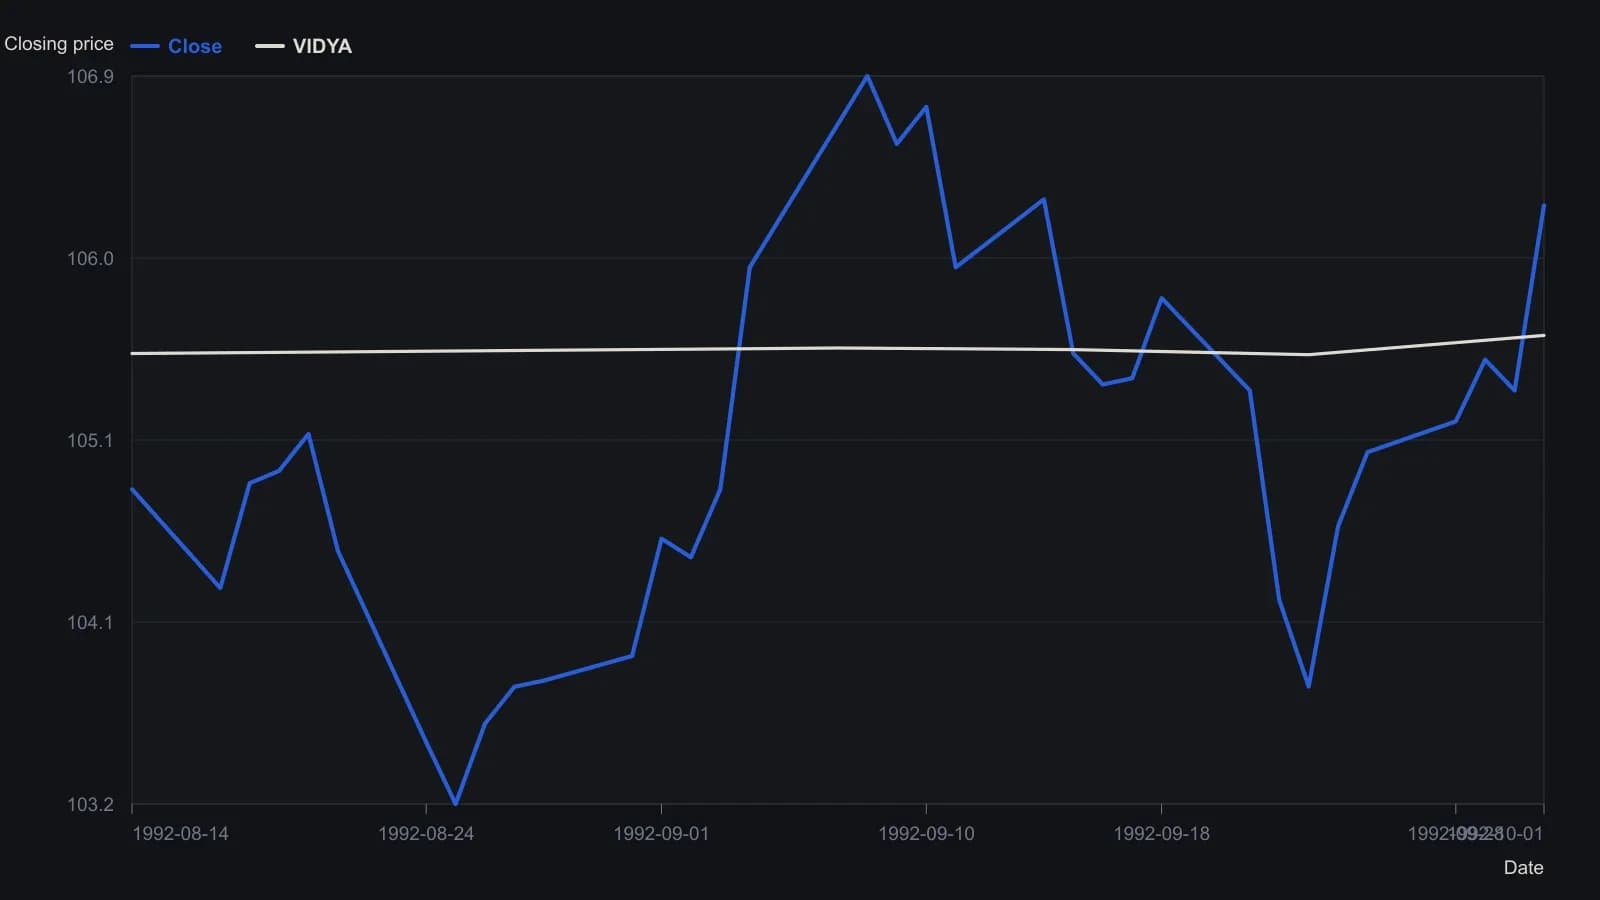
VIDYA начинается только со строки 31, потому что 30-дневному окну STDEVP нужен диапазон D6:D35. Источник фиксирует опорное отклонение на 0.5 и базовую альфу на 0.065 в формуле =(E35/0.5*0.065*D35)+((1-(E35/0.5*0.065))*F34).
Перестройте то же обновление на максимумах или минимумах
Ту же конструкцию можно применить к дневным максимумам или дневным минимумам, подставив этот ряд и в окно стандартного отклонения, и в рекурсивное обновление. Окно и средняя остаются на одном ряде: сглаживатель на максимумах использует максимумы для стандартного отклонения на 30 наблюдениях и для рекурсивного смешивания, а сглаживатель на минимумах делает то же с минимумами. Историческое изложение рассматривает метод как расширение экспоненциальной скользящей средней.
Все разборы дорожки · 24 разбора
- 1991Построение скользящих средних переменной длины по разбиению изменений цены
- 1991Скользящая средняя переменной длины по дисперсии изменений
- 1992Построение адаптивного к волатильности экспоненциального сглаживания
- 1995Построение адаптивной скользящей средней с коэффициентом эффективности и фильтром
- 1995Подтверждение пробоя по двум воротам с адаптивными средними
- 1995Построение адаптивных скользящих средних, масштабируемых импульсом
- 1995Адаптивная длина как выбор конструкции внутри экспоненциального сглаживания
- 1998Тестирование пробоев ценового канала с адаптивной средней, учитывающей лаг
- 1998Построение фильтров вложением смещений и переменных весов
- 1998Построение адаптивного среднего по коэффициенту эффективности и фильтра входа
- 2001Кодирование структуры свечи как числового фильтра
- 2001Адаптивные средние, управляемые скоростью фазы цикла
- 2005Построение адаптивной скользящей средней из веса фрактальной размерности
- 2005Адаптивный экспоненциальный фильтр на основе размерности диапазона
- 2010Построение простой, экспоненциальной и адаптивной средних
- 2010Как из обычных средних собирается сглаживатель, который прижимается к ценам
- 2013Оценка адаптивной скользящей средней в сравнении со скользящей средней с тем же окном
- 2016Трёхслойное подтверждение: адаптивная средняя, стохастический индекс относительной силы и stop-and-reverse
- 2017Одно-альфа reverse-path экспоненциальное сглаживание
- 2018Поставьте в пару две адаптивные средние, чтобы отфильтровать свинг-развороты
- 2018Две адаптивные скользящие средние как подтверждающая пара
- 2018Построение адаптивного фильтра для разворотов цикла освоения
- 2018Построение deviation-scaled adaptive moving average
- 2020Walk-forward и адаптивные средние как два теста одного и того же тренда