2013выпуск C128-9
Перемасштабирование параметров стохастика, percent-B и волнового счёта
Исторический ответ рассматривает lookback стохастика, окно percent-B полос Боллинджера и порог разворота 1-2-3 как масштабные параметры. Эти ручки переформулируют, когда меняется интервал бара или наименьшая считаемая волна.
- Опубликованный lookback стохастика, окно percent-B полос Боллинджера и порог разворота 1-2-3 рассматриваются как масштабные параметры, а не как переносимые значения по умолчанию.
- Входы осциллятора 18, 3, 30 и 3 не рассматриваются как переносимые между 60-минутными, 240-минутными, дневными и недельными графиками; их адаптируют к минимальному развороту, который должен считаться волной.
- Волновой счёт 1-2-3 — один модуль свинг-метода с несколькими правилами и требует адаптированных настроек, когда меняется инструмент или интервал выборки, включая range bars и интервалы ниже дневного бара.
- Когда волновой счёт используется без остальных свинг-правил, ответ рекомендует исторические тесты выбранных настроек, прежде чем опираться на счёт.
Настройки, которые следуют масштабу бара
Архив рассматривает опубликованный lookback стохастика, окно percent-B полос Боллинджера и порог разворота 1-2-3 в стиле Эллиотта как настройки, которые принадлежат выбранному масштабу. Стохастический осциллятор — это осциллятор положения в диапазоне, чьи входы периода и замедления помещают закрытие внутрь lookback-окна максимум-минимум. Полосы Боллинджера — это конверт волатильности, чтение percent-B которого помещает цену внутрь полосы; период отклонения и короткая средняя percent-B — два входа со стороны полос, которые здесь обсуждаются. Свинг-метка волны Эллиотта 1-2-3 отмечает импульс, откат и продолжение на выбранном масштабе бара и рассматривается как один модуль внутри более широкого набора свинг-правил.
Входы осциллятора и порог разворота
Читатель применил сглаженный осциллятор, который сочетал percent-B полос Боллинджера и стохастический осциллятор с четырьмя входами, заданными как 18, 3, 30 и 3. Эти настройки осциллятора не рассматриваются как переносимые между 60-минутными, 240-минутными, дневными и недельными графиками. Ответ говорит адаптировать их к минимальному развороту, который должен считаться волной.
Этот порог разворота — наименьшее процентное или масштабированное по среднему истинному диапазону движение, которое должно регистрироваться как считаемая волна на выбранном интервале выборки. Примеры адаптированных настроек разворота, которые смешивают процент с влиянием среднего истинного диапазона, были даны как 0.8, 5, 1.2 на 240-минутных барах, 1.5, 5, 1.5 на дневных барах и 3.8, 5, 4.5 на недельных барах.
Параметры разворота, повторно изложенные по интервалу бара
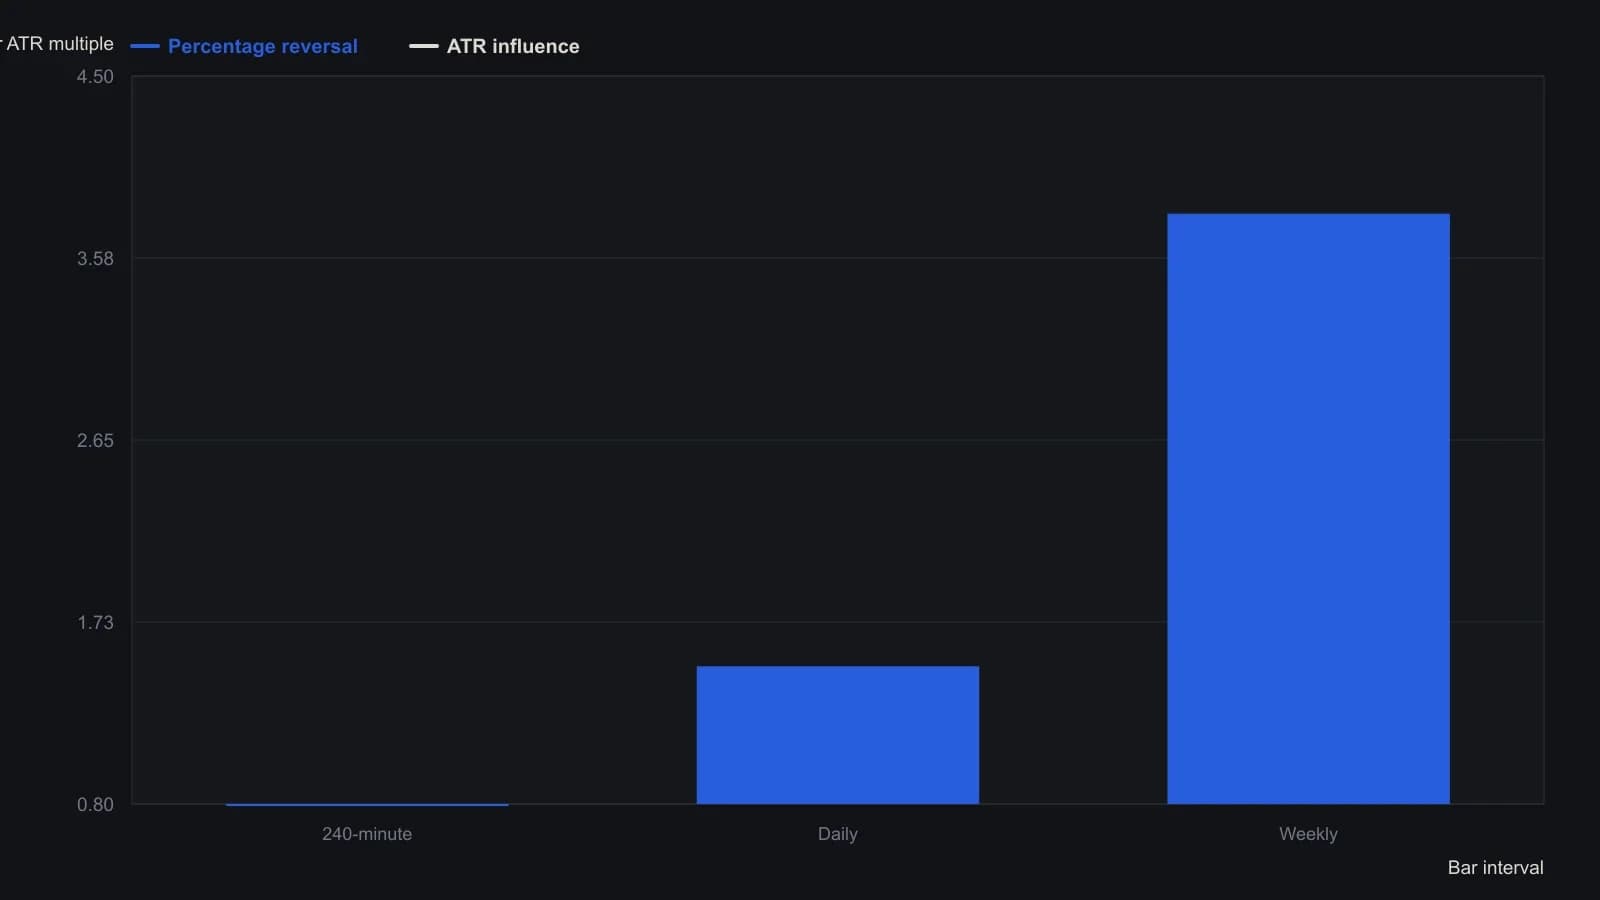
Каждая опубликованная тройка — это процент, средняя настройка 5 на каждом интервале и влияние ATR. Постоянная 5 опущена. Цифры — общее ориентировочное руководство, а не подогнанное исследование по одному символу.
Волновой счёт как один модуль
Волновой счёт 1-2-3 описывается как нуждающийся в адаптированных настройках, как только меняется инструмент или интервал выборки, включая интервалы ниже дневного бара и невременны́е конструкции, такие как range bars. Тот же волновой счёт 1-2-3 представлен как один модуль свинг-метода с несколькими правилами, а не как полная самостоятельная модель.
Когда волновой счёт используется без остальных свинг-правил, ответ рекомендует исторические тесты выбранных настроек, прежде чем опираться на счёт.
Что обновляется и что перестаёт оставаться полезным
Самоподстраивающаяся конструкция относительной силы рассматривает уровни перекупленности и перепроданности как входы, которые обновляются, а не требует от пользователя перенастраивать длину или коэффициент K. Эти самоподстраивающиеся пороги — уровни перекупленности и перепроданности, которые обновляются по формулам, а не остаются фиксированными константами, которые пользователь должен перенастраивать вручную.
Читатель описал размещение нескольких опубликованных стратегий на том же символе и 20-минутном интервале, а затем переоптимизацию линий покупки и продажи после того, как ранее выбранные входы перестали оставаться полезными в течение нескольких дней.
Все разборы дорожки · 45 разборов
- 1992Построение полос, масштабируемых по волатильности, с подтверждением индексом относительной силы
- 1994Подразумеваемая волатильность как фильтр режима, заданного полосами, для индексных опционов
- 1995Построение проекционных полос по наклонам наименьших квадратов
- 1995Построение полос регрессионной проекции и осцилляторов диапазона
- 1996Построение полос Боллинджера, percent-b и стохастиков
- 1996Построение механических правил на основе полос Боллинджера и стохастика
- 1996Построение конверта стандартной ошибки вокруг линейной регрессии
- 1996Двухгоризонтные конверты коэффициента и каналы ошибки регрессии
- 1997Рациональная групповая структура с фильтром тренда, RSI и полосами
- 1997Построение асимметричных полос волатильности
- 1998Построение трёхсостоятельных фильтров по конвертам полос Боллинджера
- 1999Комбинационные фильтры с полосами Боллинджера и индексом относительной силы
- 1999Построение timed exits на стохастике и разворотов band-RSI
- 1999Оценка полос Боллинджера в сравнении с конвертами фиксированной ширины и конвертами на основе диапазона
- 2000Построение цели по полосе Боллинджера как форвардной цены
- 2001Числовое кодирование свечей с локальными полосами размера
- 2001Ранжированный сентимент свечей к входам по пересечению полос
- 2002Сочетание полос Боллинджера, RSI и стоп-лосса
- 2002Bollinger Bands остаются фильтрами, а не прогнозами
- 2002Построение стохастического RSI с полосами Боллинджера
- 2002Построение механической системы на StochRSI и Bollinger
- 2003Построение конвертов Боллинджера, масштабируемых по волатильности
- 2003Почему тиковая широта не работает как характер рынка
- 2005Построение полос Боллинджера в сравнении с фиксированными торговыми полосами
- 2006Квадратичное против абсолютного отклонения при построении конверта
- 2006Подтверждение пересечений по иене подразумеваемой волатильностью и полосами
- 2006Разворот по дневной свече — гипотеза, пока более короткие сессии не дадут сбой в той же зоне
- 2008Перестройте индекс относительной силы как полосы в масштабе цены
- 2008Чтение экстремумов Relative Strength Index на одной ценовой оси вместе с полосами Боллинджера и скользящими средними
- 2011Подтверждение тремя фильтрами для короткого свинга фьючерсов
- 2011Построение inverse Fisher stochastic с полосами и средними
- 2012Построение набора индикаторов Bollinger Band
- 2012Наслоение ценовых экстремумов, пересечений, полос и MACD
- 2012Адаптивные фильтры импульса, тренда и моментума на полосах Боллинджера
- 2013Перемасштабирование параметров стохастика, percent-B и волнового счёта
- 2014Квартильные пивоты отраслевых групп как учебный кейс Bollinger Bands
- 2014Bollinger Bands как адаптивные ценовые конверты: учебный кейс 2014 года
- 2016Правила входа по трендовому каналу на выстроенных скользящих средних
- 2016Стек разрешений для Bollinger, RSI и 50-периодной средней
- 2017Построение взвешенных полос Боллинджера и объемных средних
- 2017Четыре правила свинг-входа с общим выходом по времени
- 2017Двухволновые месячные циклы как фильтр режима
- 2019Построение полос экспоненциального отклонения от срединной средней
- 2020Критика экспоненциальных вариантов Bollinger Bands
- 2020Построение выбираемых полос волатильности и скользящих средних