2020выпуск C0248-55
Построение правил входа по пересечению trendflex и по экстремуму reflex
Редакторская рамка: рассматривайте осциллятор с малым лагом как двухэтапный рецепт. Сначала выберите, вычитает ли остаток наклонную циклическую линию или плоский lookback. Затем подключите либо пересечение двух длин, либо правило экстремума осциллятора, чтобы вход, выход и воздержание оставались одной проверяемой процедурой.
- Обе конструкции начинаются с одного и того же двухполюсного сглаживателя середины текущего и предыдущего закрытия, а Length трактуется как предполагаемый период цикла.
- Остаток reflex усредняет отклонения от наклонной проекции сглаживателя, а остаток trendflex усредняет сырые разности относительно текущего значения сглаживателя на том же окне длины.
- Среднеквадратический масштаб переводит каждый остаток в единицы стандартного отклонения и пропускает деление, когда этот масштабный член равен нулю.
- Пересечение более быстрого trendflex с более медленным trendflex либо экстремум reflex с проверкой, открыт ли уже лонг, превращает масштабированный ряд в дискретный следующий ордер.
Общий сглаживатель питает оба остатка
Конструкция преобразует ценовой ряд в масштабированный осциллятор, а затем в дискретную торговую инструкцию. Обе конструкции сначала сглаживают середину текущего и предыдущего закрытия двухполюсным рекурсивным фильтром, коэффициенты которого зависят от Length, который трактуется как предполагаемый период цикла.
Из этой общей истории сглаживателя процедура затем формирует сумму остатка. Выбор на этом этапе — вычитает ли остаток наклонную циклическую линию или плоский lookback.
Наклонный остаток или плоский lookback
Остаток reflex оценивает наклон от текущего значения сглаживателя к значению Length баров назад, затем усредняет разрыв между этой проецируемой линией и каждым промежуточным значением сглаживателя. Остаток trendflex усредняет сырую разность между текущим значением сглаживателя и каждым прошлым значением сглаживателя на том же Length, опуская проекцию наклона.
Сопроводительная заметка указывает, что reflex предназначен отслеживать циклическую составляющую цены, а trendflex — сохранять трендовую составляющую. Реализация с одной длиной может вычислить оба ряда из одной истории сглаживателя, задав наклон равным нулю для трендового остатка и равным наклону lookback для остатка reflex, при этом Length по умолчанию равен 20.
Среднеквадратический масштаб приводит оба остатка к одним единицам
После усреднения оба ряда делят остаток на квадратный корень рекурсивного среднего квадрата, который смешивает 0.04 текущего квадрата остатка с 0.96 предыдущего среднего квадрата. Этот среднеквадратический масштаб переводит остаток в единицы стандартного отклонения. Конструкции пропускают это деление, когда член среднего квадрата равен нулю.
Пересечение trendflex двух длин как процедура моментума
Процедура моментума — это проверяемая процедура, которая срабатывает, когда более быстрое значение trendflex пересекает более медленное. Пример вычисляет ряды trendflex длины 20 и длины 50 и выдаёт рыночную покупку на следующем баре, когда более быстрый ряд пересекает более медленный снизу вверх, или рыночный шорт на следующем баре, когда пересекает сверху вниз.
Те же быстрая и медленная длины могут быть показаны как разность двух значений trendflex относительно нулевой опорной линии вместо дискретных ордеров. При любом способе представления более быстрые и более медленные значения, пересечение и рыночная инструкция на следующем баре остаются внутри одной процедуры.
Дневной AAPL: Trendflex 20 против Trendflex 50
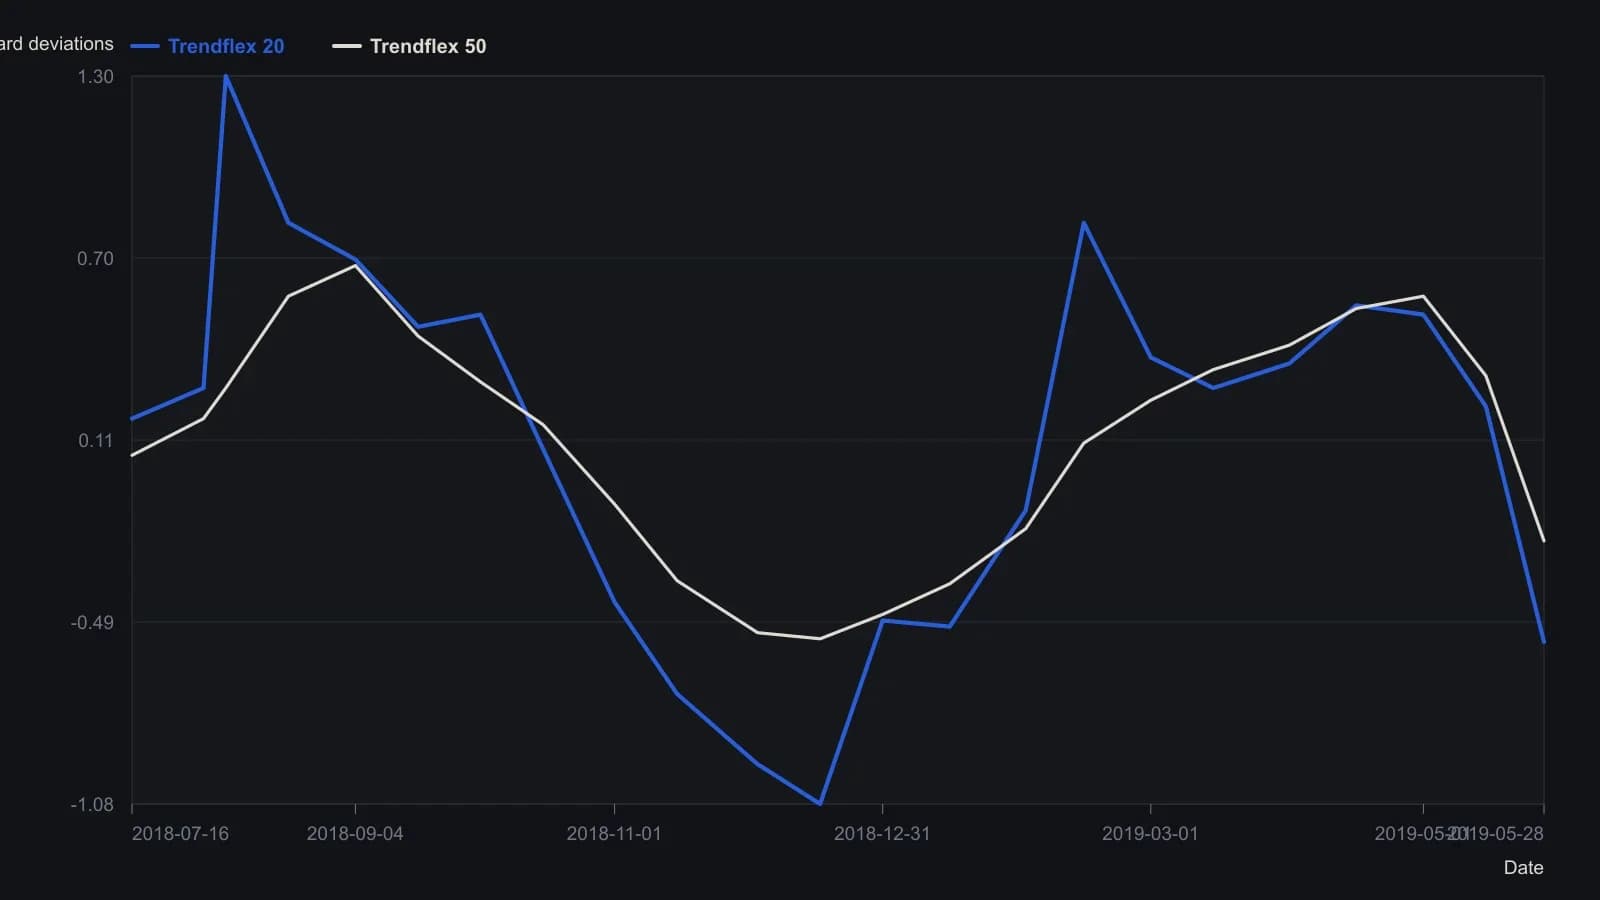
Пример TradeStation использует FastLength 20 и SlowLength 50. Нормализация — скользящее среднее квадратов Элерса (0.04 текущего Sum в квадрате плюс 0.96 предыдущего среднего квадратов). Видимое окно — с середины июля 2018 по конец мая 2019; точки разворота приблизительны, потому что их снимали со скриншота.
Экстремум reflex как вход по правилу
Вход по правилу — это именованное условие, которое размещает или не выставляет следующий ордер исходя из состояния осциллятора и того, открыта ли уже позиция. Вход в лонг срабатывает, когда ряд reflex равен своему наименьшему значению за 200 баров и длинная позиция ещё не открыта. Парный выход определяется, когда ряд разворачивается вниз от 20-барового максимума.
Проверка открытой позиции не допускает второй лонг, пока один уже открыт, поэтому воздержание входит в то же именованное условие, что и вход и парный выход.
Все разборы дорожки · 51 разбор
- 1984Полуцикловое дифференцирование для сигналов моментума
- 1987Оценка относительной силы при конкурирующих критериях оптимизации
- 1988Недельный MACD как стек подтверждения импульса с двумя часами
- 1989Равновзвешенное пересечение нуля по сглаженным спредам
- 1989Тестирование правил разворота RSI против продолжения тренда
- 1989Сглаженный трёхдневный фьючерсный фильтр для отскоков индексных опционов
- 1989Окна длины цикла для моментума, Relative Strength Index и стохастической конструкции
- 1991Величина фильтрованного ралли как пробой бычьего режима
- 1992Построение истинной силы из дважды сглаженного моментума
- 1992Построение дважды сглаженного индекса истинной силы
- 1993Когда структура моментума и ширина рынка ломаются вместе
- 1993Построение дважды сглаженных осцилляторов диапазона и моментума
- 1993Построение двухпараметрического индекса относительного момента
- 1993Построение ограниченного осциллятора моментума со сглаживанием RSI
- 1993Двухскоростные осцилляторы с дивергенцией и гейтами по трендовой линии
- 1993Построение индекса относительного импульса из индекса относительной силы
- 1994Построение дневных инструментов ширины рынка advance-decline
- 1994Построение композитной оценки режима из денежного климата и недельного тренда
- 1994Усреднение Relative Strength Index и стохастического осциллятора в один разворотный осциллятор
- 1995Регрессия дивидендной доходности как шлюз удержания против моментума
- 1996Фильтры скачка и удержания для направления долгосрочной доходности казначейских облигаций
- 1997Построение растянутости на основе 10-процентного свинг-фильтра
- 1997Осциллятор расширения диапазона, который может отклонить собственное растяжение
- 1997Разрешение тренда по RSI и правила отката Фибоначчи
- 1998Построение nested midpoint для range-normalized oscillator
- 1999Оценка моментума Relative Strength Index по правилам нулевой линии и порогов
- 1999Рассматривайте RSI и моментум как три механические процедуры
- 2000Показатель силы импульса по свингам скользящей средней
- 2001Построение не ограниченного диапазоном показателя баланса рыночной силы
- 2004Очищенный осциллятор широты и дивергенция новых максимумов: кейс свинг-рынка
- 2004Оценка advance-issues-momentum на fixed-symbol-basket
- 2004Построение фильтра Trend из двух соседних окон максимумов и минимумов
- 2006Экстремум доллара против товарного индекса как кейс режима
- 2008Стохастические полосы, центрированные относительно нуля, и bracket-стопы
- 2012Оценка моментума поглощения по окнам удержания
- 2012Ступенчатые стопы как одна механическая процедура входа и выхода
- 2012Сложение прогноза RSI, трендового фильтра и лонг-онли моментума
- 2013Построение фильтров справедливой стоимости на основе средних и моментума
- 2014Построение входа по дивергенции наклонов на нескольких окнах
- 2015Конструкция трендового фильтра bandedge с инверсными правилами пересечения
- 2017Противоположные правила для импульса цены индекса и волатильности
- 2018Трёхсостоятельный оверлей, который окрашивает тренд только после того, как линия выходит за пределы бара
- 2018Индекс относительной силы на половине цикла с отображением Фишера для циклических разворотов
- 2018Эмоция как входной параметр правила при сломе моментума
- 2018Двухбарное расширение тела как конструкция импульсного пробоя
- 2019Сочетайте пробой двухдневного максимума с объёмно-взвешенным выходом на том же графике
- 2020Построение правил входа по пересечению trendflex и по экстремуму reflex
- 2020Постройте наложение двух рядов осциллятора ценового моментума
- 2020Мультитаймфреймовый стохастик как панель недельных голосующих
- 2020Пересечения центральной линии, которые сравнивают моментумы индексов
- 2020Мультитаймфреймовое стохастическое голосование как одно механическое правило