2018выпуск C0422-26
Диапазонная волатильность как конструкция true range
Волатильность можно измерять по доходностям или по диапазонам. Эта заметка рассматривает выбор как задачу конструкции: построить шкалу true range, которая видит гэп открытия, внутридневной размах и ценовой дрейф, а затем использовать ту же шкалу, чтобы читать историческую волатильность и ограничивать размер позиции.
- Волатильность — это изменение цены торгуемого актива на выбранном интервале; её можно измерять как по доходностям, так и по диапазонам.
- Диапазонная оценка, которая остаётся пригодной при наличии ценового дрейфа, нуждается и во внутридневных ценах, и в ценах close-to-close и должна учитывать гэп открытия.
- True range уже включает внутридневные цены и гэпы открытия; переформулированный как логарифмическое отношение, он сопоставим с более поздними диапазонными оценщиками.
- Конструкция true range удерживает измеренный диапазон больше дрейфа того же бара, поэтому направленное движение не может поглотить показание волатильности.
Волатильность как задача конструкции
Волатильность можно определить как изменение цены торгуемого актива на выбранном интервале; её можно измерять как по доходностям, так и по диапазонам.
Интервалы на основе доходностей используют известные моменты событий. Диапазонные интервалы, как правило, фиксируют только начало и конец окна, а не точное время high или low.
Редакция: интервал — это мерная линейка. Шкала, которая не видит гэп открытия, ход внутри бара или ценовой дрейф, передаст искажённое показание любому последующему взгляду на режим или ограничению позиции.
Что должен включать диапазон
Оценщик Parkinson 1980 high-low эффективнее стандартного отклонения close-to-close, потому что использует внутридневное движение, но опускает гэпы открытия и предполагает отсутствие значимого ценового дрейфа.
Удачная диапазонная оценка волатильности должна включать и внутридневные цены, и цены close-to-close, учитывать гэпы открытия и оставаться пригодной при наличии значимого дрейфа.
True range как рабочая шкала
True range — это размах одного бара от большего из сегодняшнего high или вчерашнего close до меньшего из сегодняшнего low или вчерашнего close. Wilder's true range уже включает внутридневные цены и обрабатывает гэпы открытия.
Переформулировка true range как логарифмического отношения позволяет сравнивать его с более поздними диапазонными оценщиками. Root-mean-square true range percent — это та же переформулировка, собранная как root-mean-square и масштабированная в аннуализированный процент.
Модифицированный Rogers-Satchell использует high, low, open и предыдущий close, поэтому в оценку входят и дрейф, и гэпы открытия. На десяти годах данных SPY, заканчивающихся September 29, 2017, аннуализированная модифицированная волатильность Rogers-Satchell и аннуализированный root-mean-square true range percent показали близкое соответствие.
По сравнению со стандартным отклонением доходностей true range фиксирует внутридневное движение и при этом регистрирует гэпы открытия и дрейф. Конструкция true range удерживает измеренный диапазон больше дрейфа того же бара, поэтому направленное движение не может поглотить показание волатильности.
Одна шкала для режима и размера
Историческая волатильность — это ретроспективная оценка того, насколько рынок уже двигался; она строится по наблюдаемым ценам, а не по ценам опционов. Подразумеваемая волатильность выводит форвардное показание из цен опционов, а не из завершённых баров.
Расчёт размера позиции по ATR — это способ масштабировать сделку так, чтобы риск счёта оставался внутри заранее заданного ограничения, когда расстояние до стопа измерено в единицах true range.
Редакция: рабочий процесс архива — это конструкция диапазона. Интерпретация TradersWeek состоит в том, что одна и та же шкала true range может описывать режим рынка и ограничивать, насколько большой может быть позиция, потому что обе задачи используют одну мерную линейку, которая по-прежнему видит гэпы, внутридневной ход и дрейф.
Среднеквадратичный истинный диапазон против VIX на одной ценовой траектории
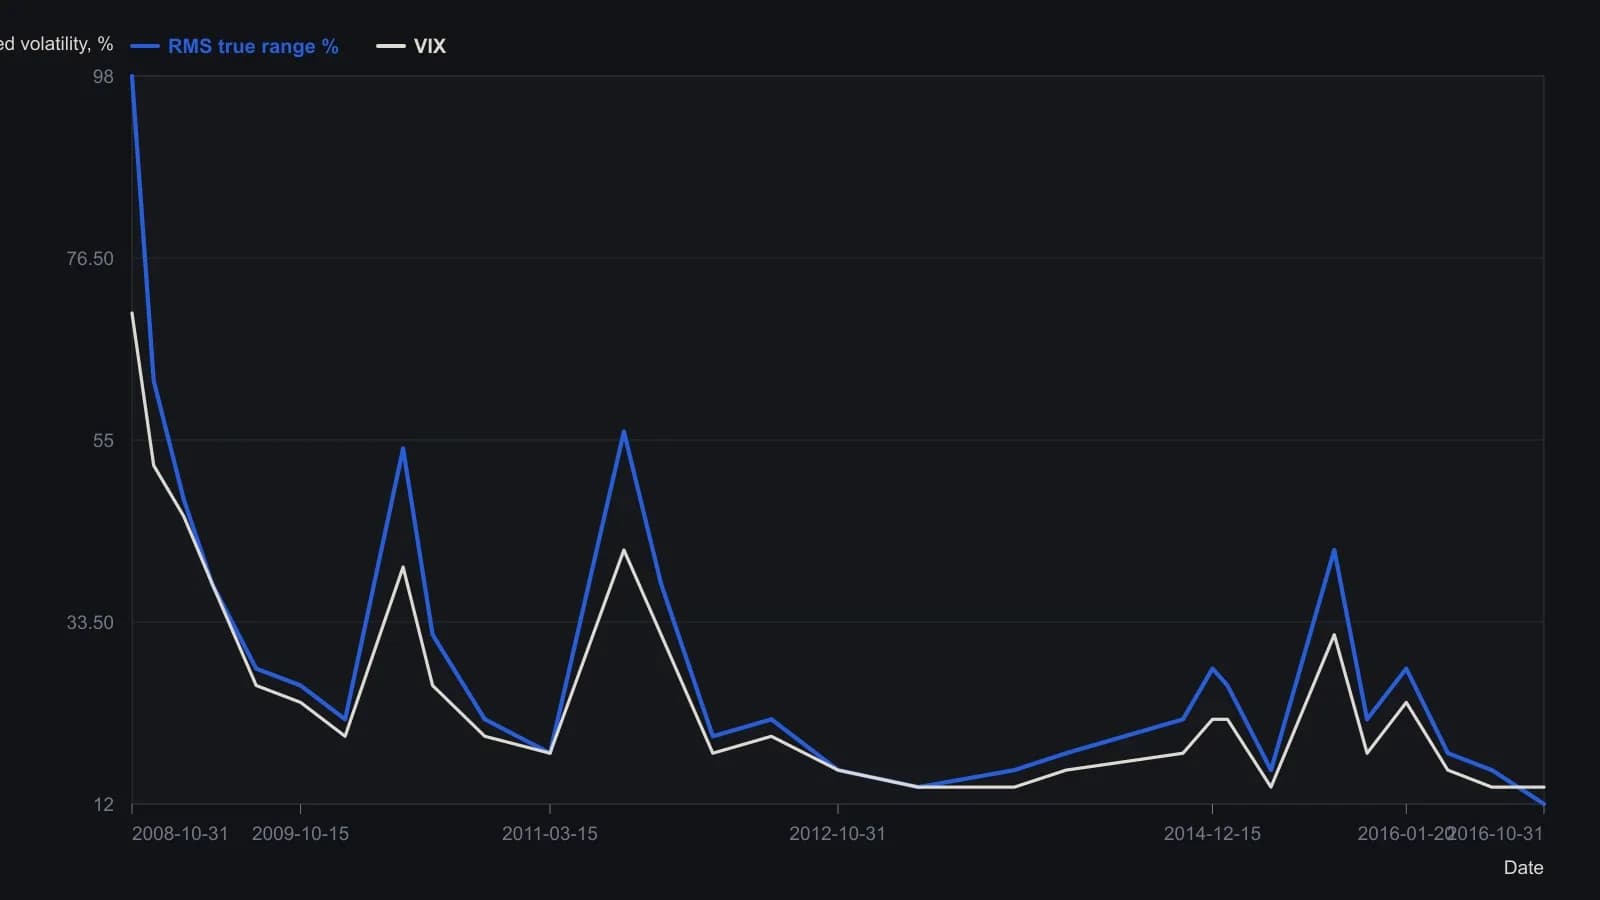
Двухосевой источник: цена слева (0–300), годовая волатильность в процентах справа (0–100). Точки сняты с растра, поэтому пики всплесков приблизительны с точностью до ближайшего процента.
Все разборы дорожки · 36 разборов
- 1988Построение беззнакового истинного диапазона для направленных моделей
- 1989Оцените always-in пробой ATR как одну процедуру
- 1992Переменный lookback и average true range как конструкция тренд-фильтра
- 1993Random-walk index, который использует истинный диапазон как шкалу
- 1993Общий каркас для построения trend-filter
- 1998Завершите тренд трейлом волатильности, волновым разрешением и вето более медленного таймфрейма
- 1999Трендовый фильтр, который переключает тактику и масштабирует цели ATR
- 2001Отфильтруйте повышающиеся минимумы с помощью Linear regression, затем оцените выход
- 2003Механическая торговая система — это сопровождаемая процедура, а не только триггер входа
- 2005Построение длинного входа, ограниченного волатильностью
- 2005Шестизонное кодирование открытия, максимума, минимума и закрытия
- 2006Нормализованный average true range как граница волатильности до входа
- 2006Выходы Chandelier, расчёт размера позиции по ATR и трейлинг-стопы
- 2007Построение входа по правилам с Relative Strength Index и сайзингом позиции по ATR
- 2008Построение пересечения zero-lag TMA и heikin-ashi как полного набора правил
- 2010Используйте процентный стоп от диапазона сессии как предторговый фильтр
- 2011OCA-группы выхода, трейлинг-лимиты и ATR-стопы
- 2011Полосы ATR вокруг поддержки и сопротивления для стопов и целей
- 2013Алгоритмическое построение фигуры «голова и плечи» с ограниченными выходами
- 2013Построение свинговых пивотов, масштабированных по ATR, и дивергенции линейной регрессии
- 2013Построение полос волатильности по типичной цене
- 2014Построение фильтров сжатия истинного диапазона перед расширением
- 2015Построение планов касания на основе modified true range
- 2015Один чек-лист для входа на пробое и риска по ATR
- 2015Построение процентного истинного диапазона для кросс-рыночных фильтров волатильности
- 2015Постройте процентный истинный диапазон для кросс-рыночной волатильности
- 2015Percentage true range как фильтр экспозиции перед входом
- 2016Построение входов на пробой с фильтром ATR
- 2017Дивидендная дата как учебный класс парного трейдинга
- 2018Диапазонная волатильность как конструкция true range
- 2018Поддержка скользящими средними и построение волатильностных полос
- 2018Построить пробой жизненного цикла из сжатия
- 2018Сначала соберите парную книгу, а размер пусть зададут волатильность или диапазон
- 2019Трендовым системам нужно правило неучастия
- 2020Average true range как общая единица для размера, пар и стопов
- 2020Сайзинг по волатильности и плечо под целевой риск как предторговый фильтр