2005выпуск C051-7
Построение нормированного по волатильности циклического индекса
Нормированный циклический индекс фиксирует один вложенный осциллятор скользящих средних и делит его на динамическую единицу волатильности, чтобы ту же геометрию можно было читать на любом интервале бара. Центрированные оценки и парный ценовой канал остаются только в лаборатории, чтобы сделать лаг видимым.
- Вложенные периоды циклов 25, 50 и 100 баров каждый задают интервал трендовой фазы равным половине периода, затем масштабируют разность скользящих средних в нормированный циклический индекс.
- Динамическая единица волатильности — стандартное отклонение малых и субмалых осцилляций вокруг центрированной средней малого срока — задаёт односигмовый масштаб и полосы 50 процентов и 100 процентов.
- Центрированные оценки вставляют полуцикл более поздних баров и исключаются из живого применения, чтобы стоять рядом с рядом реального времени и несдвинутым ценовым каналом как эталон лага.
- Та же 25-баровая конструкция применяется к дневным, пятиминутным и недельным барам, потому что более длинные живые циклические ряды пропускают экстремумы и пересечения чаще, чем индекс короткого горизонта.
Что остаётся фиксированным
Эталонный циклический индекс строится как нормированный по волатильности ряд схождения/расхождения скользящих средних. Вложенные периоды циклов 25, 50 и 100 баров каждый получают интервал трендовой фазы, равный половине этого периода.
Редакторское прочтение: рассматривайте постановку как лабораторию конструкции, а не как состязание индикаторов. Один вложенный осциллятор полупериода остаётся замороженным, его полосы привязаны к живой единице волатильности, а двусигмовый ценовой канал стоит рядом с центрированным двойником, так что длина бара и лаг — единственные переменные в тесте.
Динамическая единица волатильности
Осциллятор делится на динамическую единицу волатильности. Эта единица — стандартное отклонение малых и субмалых осцилляций вокруг центрированной скользящей средней малого срока, и она задаёт односигмовый масштаб нормированного циклического индекса.
Полосы малого цикла расположены на плюс или минус 50 процентов динамической единицы волатильности. Плюс или минус 100 процентов трактуется как двусигмовая, 95-процентная огибающая ценового действия.
Центрированные оценки как эталон лага
Центрированная оценка вставляет полуцикл более поздних данных, то есть 12 баров на малом горизонте. Она исключается из живого применения, чтобы служить только эталоном лага относительно ряда реального времени.
Интервал трендовой фазы используется и как шаг фазовых линий, и как лаг центрированной средней.
Парные ценовые каналы
Ценовой канал строится вокруг 25-баровой средней на плюс или минус две единицы волатильности. Центрированный канал использует эту среднюю, сдвинутую вперёд на 12 баров. Канал реального времени использует несдвинутую среднюю.
На показанной 100-баровой дневной выборке центрированный двусигмовый канал оставлял за бортом около пяти баров, тогда как канал реального времени показывал смещение, вызванное лагом.
Та же геометрия на других осцилляторах
12-баровый осциллятор относительной силы и 12-баровый стохастический осциллятор, будучи масштабированы и нормированы тем же способом, совпадают с циклическим индексом малого срока по амплитуде, фазе и локальной форме. Это совпадение согласуется с тем, что индекс есть разность экспоненциальных скользящих средних, чьи пересечения совпадают с пересечениями осцилляторов.
Базовый испытательный стенд
Базовый испытательный стенд отмечает кандидатный разворот, когда индекс достигает или превышает полосу 50 процентов и затем пересекает её обратно. Стоп добавляется, когда открытый убыток имеет порядок отображаемого односигмового диапазона.
Отметка продолжения, появившаяся после стопа, читается как двусторонний кандидат на повторный вход, пока внутри той же торговой последовательности не появится противоположный разворот.
Дневной индекс малого цикла VeriSign, февраль–июль 2003
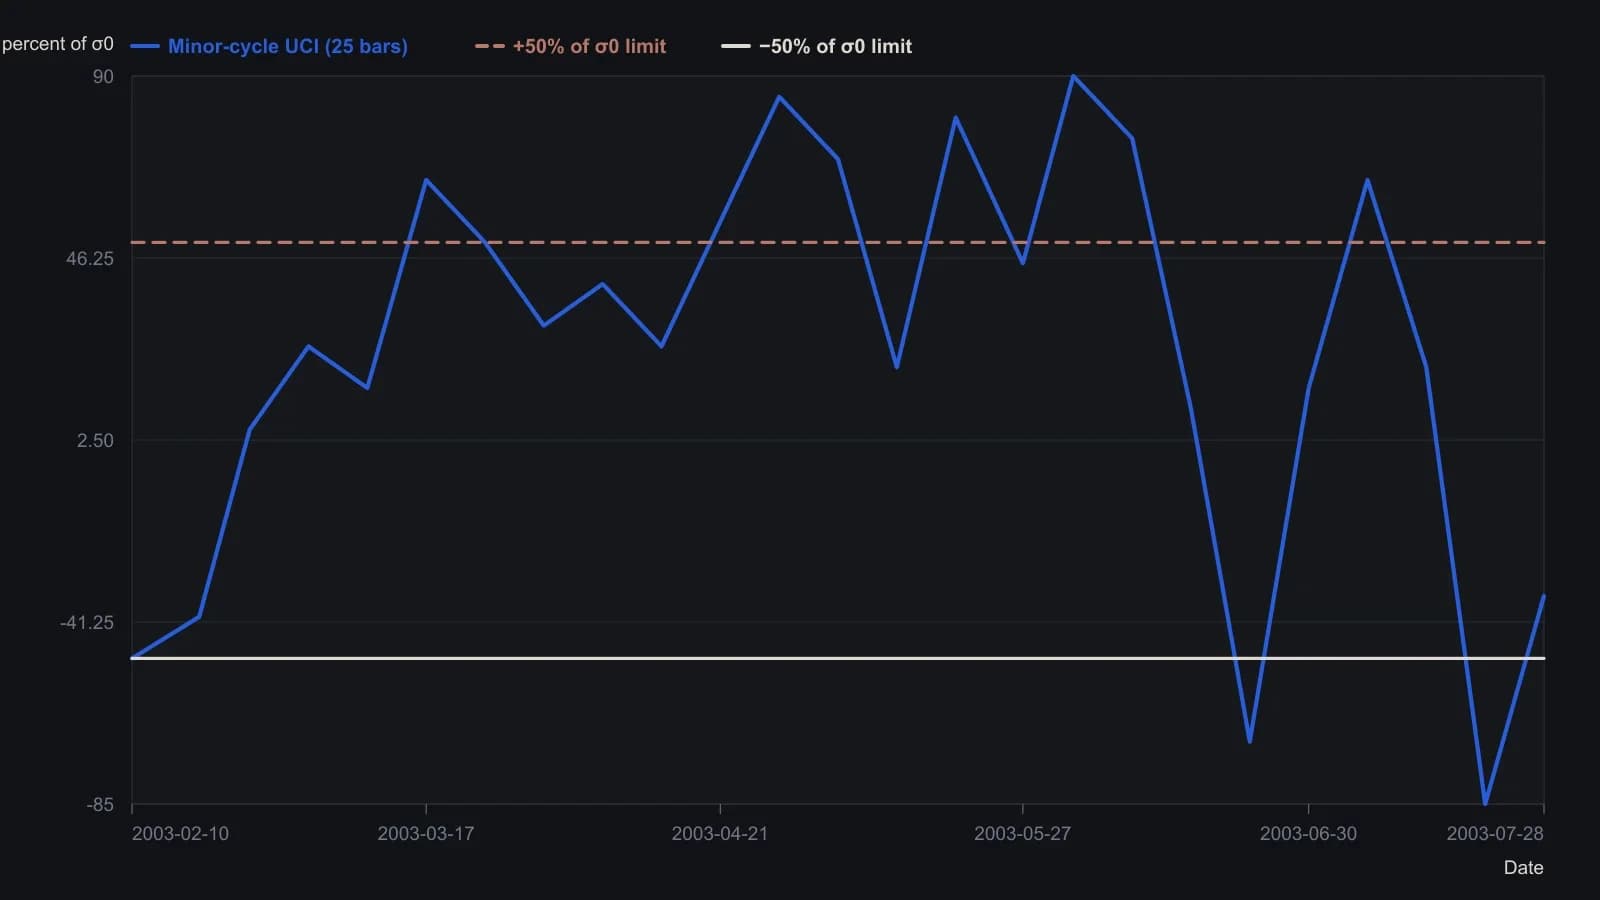
UCI — это MACD по экспоненциальным скользящим средним 6/12, масштабированный как 100-кратное отношение спреда к динамической σ0 (sigom), с малым периодом TM = 25 баров. Центрированных двойников на этой панели нет. Считывание с растра пригодно лишь с точностью порядка ±5 пунктов индекса.
Одна конструкция на разных интервалах баров
Те же 25-баровый малый период, 12-баровый фазовый интервал и нормированная по волатильности конструкция применяются к дневным, пятиминутным и недельным барам, вместо того чтобы изобретать новый осциллятор для каждого горизонта.
По сравнению со своими центрированными аналогами 50-баровые и 100-баровые циклические ряды пропускают экстремумы и пересечения чаще, чем 25-баровый ряд. Поэтому конструкция предпочитает применять индекс короткого горизонта к более грубым барам, а не проецировать живой осциллятор дальше вперёд.
Все разборы дорожки · 55 разборов
- 1988Построение ценовых каналов по трендовым линиям
- 1988Построение криволинейного трендового канала по трём точкам
- 1988Построение линий тренда канала методом наименьших квадратов
- 1988Трехзонный ценовой канал на основе квадратичного сглаживания
- 1989Стохастик с переменной чувствительностью, построенный на границах three-sigma
- 1989Осциллятор close-minus-average для экстремумов канала
- 1989Шестиэтапная охота как критика геройства в один клик
- 1990Разрывы справедливой стоимости и канал скользящей средней по меди
- 1990Диверсифицируйте рынки, а не системы, чтобы снизить дисперсию трендовой системы
- 1991Построение линий тренда, ценовых каналов и пробоев по цене закрытия
- 1991Построение наложений сезонного цикла с подтверждением каналом
- 1993Построение экспоненциального трендового канала с компенсацией лага
- 1993Построение lead-lag фильтра и ценового канала как единого стека
- 1993Три стохастических предупреждения по-прежнему нуждаются в подтверждении ценовым каналом
- 1993Lead-lag сглаживание для построения недельного трендового канала
- 1993Построение ценовых каналов с нулевым суммарным лагом
- 1995От пробоя линии нисходящего тренда к каналу регрессии
- 1995Валидированное построение линии тренда и ценового канала
- 1995Построение ценовых конвертов на основе средних, волатильности и регрессии
- 1996Построение трендовых линий и каналов по явно заданным свингам
- 1998Коррекция 50% как тест режима канала
- 1998Рельсы канала по закрытиям как дневные карты сценариев
- 1999Построение поддержки, сопротивления, трендовых линий и ценовых каналов
- 2001Цикловые композиты, ценовые каналы и двусторонние сигналы
- 2001Тестирование горизонтальных ценовых каналов со стопами и масштабом
- 2002Двухэтапный процесс сдвига моментума и ценового канала
- 2002Построение канала волна за волной для разметки Эллиотта
- 2002Аффинные каналы как повторно используемые торговые гипотезы
- 2004Стресс-тестируйте сезонные окна по режимам, затем добавьте каналы
- 2004Разрешение режима по трендовым линиям, каналам и границам диапазона
- 2004Состояния недельных средних и ценового канала на отраслевых депозитарных корзинах
- 2005Догоняющее движение нефтесервиса после пробоев сопротивления канала
- 2005Построение нормированного по волатильности циклического индекса
- 2005Как канал Дарваса становится полной процедурой входа и выхода
- 2005Кластерные уровни Фибоначчи и канала в новостном форексе
- 2005Рассматривайте консолидирующийся валютный рынок как проблему таймфрейма
- 2005Стенки канала, которые меняют роли или возвращают цену
- 2006Стек из свечных моделей, пересечений и ценовых каналов
- 2006Неудавшийся пробой восходящего канала оставил евро в диапазоне
- 2006Построение относительного ценового канала Wilson из ограниченного диапазоном индекса силы
- 2007Range bars меняют момент, когда сжатие Боллинджера считается пробоем
- 2009Одна проверяемая процедура по SPY для ценового канала, правила тренда и сезонного наложения
- 2010Канальный план по золотодобытчику от стоимости к ложным пробоям
- 2010Мультитаймфреймовый канал от стоимости к зоне переоценённости
- 2010Построение асимметричного ценового канала для рынков в консолидации
- 2011Фазирование многих циклов одновременно с помощью вложенных конвертов
- 2012Построение адаптивных горизонтальных ценовых каналов
- 2014Подтверждение поддержки линиями тренда, каналами и коррекциями
- 2015Подтверждение news-sentiment для тестов поддержки, канала и объёма
- 2015Трёхслойный стек разрешений: скользящие средние, ценовой канал и недельные уровни
- 2016Entropy-diff как переключатель режимов между следованием за трендом и ценовым каналом
- 2017Конкурирующие линейки на графике фунта после Brexit
- 2017Тестируйте пробои канала консолидации как единую процедуру
- 2020Построение лонгов на поздней стадии тренда с ценовым каналом, гэп-пробоем и трейлинг-стопом
- 2025Использование многолетнего ценового канала IBM как учебного кейса по пробою