2013выпуск C1128-33
Построение наклона repeated-median как устойчивого фильтра тренда
Система скорости выставляет сделки только после того, как наклон линии, проведённой через N прошлых цен, пересекает явный порог. Скорость least-squares имеет точку срыва 1/N, поэтому одно плохое наблюдение может изменить показание. Наклон repeated-median собирается из вложенных попарных медиан и достигает точки срыва 50%.
- Фильтр тренда удерживает сделки, пока наклон через N прошлых цен не пересечёт барьер скорости, поэтому сигналы остаются выключенными, пока цены блуждают без заметного тренда.
- Скорость least-squares — это наклон линии a + b*t, которая минимизирует сумму квадратов остатков, а её точка срыва 1/N означает, что одно плохое наблюдение может изменить вычисленную скорость.
- Регрессия least-absolute-deviation имеет точку срыва 29.8%, тогда как наклон repeated-median достигает точки срыва 50%, беря попарные наклоны, сводя каждую точку к медиане этих наклонов, а затем беря медиану поточечных медиан.
- В демонстрации на 15 точках линия repeated-median остаётся выровненной с незагрязнённым единичным наклоном, но рыночные цены всё равно требуют дальнейших проходов вложенных медиан, потому что они не так регулярно расставлены, как в этом учебном примере.
Чего ждёт система скорости
Система скорости выставляет сделки только после того, как наклон линии, проведённой через N прошлых цен, пересекает явный порог. Этот порог — барьер скорости. Фильтр тренда использует барьер как шлюз, так что сигналы удерживаются, пока цены блуждают без заметного тренда.
Почему один плохой тик может изменить скорость least-squares
Обычный наклон least-squares получают, минимизируя сумму квадратов остатков между N ценами и линией a + b*t. Эта оценка и есть скорость least-squares. Её точка срыва равна 1/N. Точка срыва — наименьшая доля испорченных наблюдений, которая может увести коэффициент регрессии далеко от значения, подразумеваемого незагрязнёнными данными. Поскольку доля равна 1/N, одно плохое наблюдение может изменить вычисленную скорость.
Точки срыва для медианы и least-absolute-deviation
Выборочная медиана набора чисел имеет точку срыва 50%, и это наивысшая доступная точка срыва. Как только испорчена половина наблюдений, хорошие и плохие значения нельзя различить. Регрессия least-absolute-deviation минимизирует сумму абсолютных остатков, а не квадратов остатков. Эта подгонка имеет точку срыва 29.8%, так что примерно четверть ценовых точек может быть плохой, прежде чем подобранные свободный член и наклон станут ошибочными.
Как собирается наклон repeated-median
Построение робастной регрессии 1982 года для наклона достигает точки срыва 50%. Для каждого наблюдения оно берёт попарные наклоны через эту точку, сводит точку к медиане этих попарных наклонов, а затем берёт медиану этих поточечных медиан. Полученный коэффициент и есть наклон repeated-median.
Что показывает демонстрация на 15 точках
В демонстрации на 15 точках с двумя загрязнёнными значениями Y в позициях X 10 и 14 попарные наклоны первого этапа от первой точки имеют медиану 1. Это показание совпадает с незагрязнённым единичным наклоном. Та же демонстрация показывает, как загрязнённые точки тянут линию least-squares к выбросам, тогда как линия repeated-median остаётся выровненной с незагрязнённым трендом.
Дальнейшие проходы вложенных медиан по рыночным ценам
Даже когда первый расчёт попарной медианы уже восстанавливает правильный наклон, по рыночным ценам всё равно требуются дальнейшие проходы вложенных медиан. Эти ряды не так регулярно расставлены, как учебный пример.
Демонстрация на пятнадцати точках: выбросы уводят наименьшие квадраты от истинного наклона
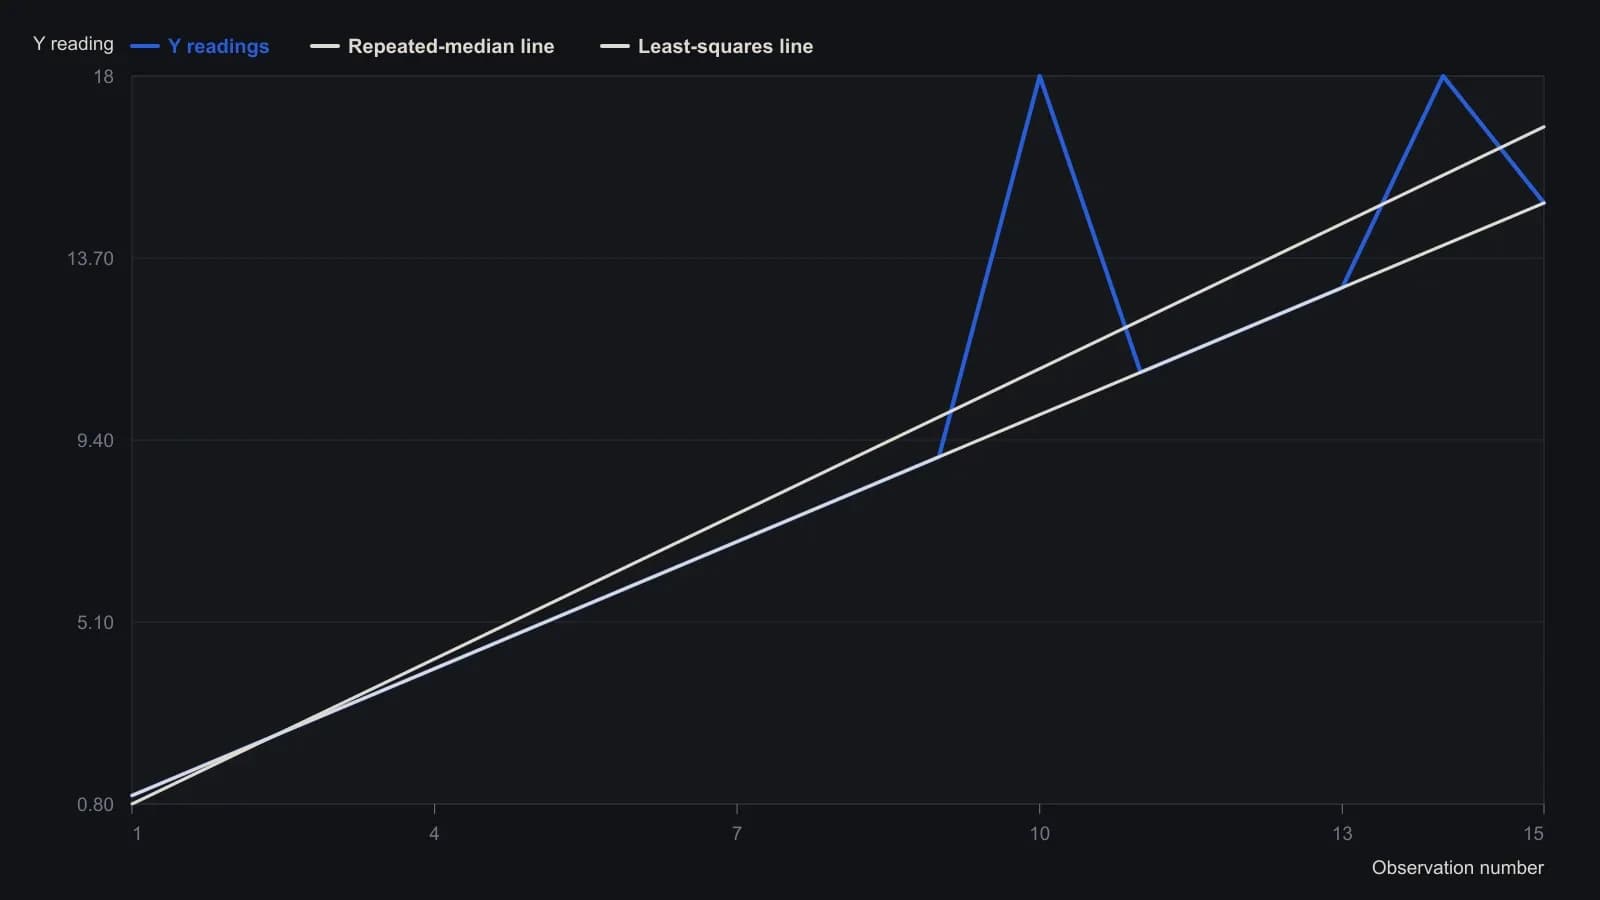
Выбросы — Y=18 при X=10 и X=14. Напечатанное наложение наименьших квадратов: y=1.1429x−0.3429 (R²=0.8497); в статье истинная прямая указана как y=x.
Именованные методы, которые остаются в поле зрения
Скользящая средняя — это сглаживание упорядоченных наблюдений цены, объёма или ширины рынка на заданном интервале выборки, и она принадлежит тому же семейству построений, что и обсуждаемые здесь фильтры наклона. Relative-strength index — ограниченный осциллятор, построенный из упорядоченных наблюдений цены на заданном lookback. Он сохранён здесь как именованный метод, хотя этот выпуск сосредоточен на построении наклона, а не на формулах осциллятора.
Все разборы дорожки · 33 разбора
- 1988Корзины диапазона открытия, двухбарный тренд-фильтр и ограниченные стопы
- 1990Трендовый фильтр цены на кривой Безье
- 1992Построение трендового фильтра damping-index
- 1992Построение трендового фильтра random walk index
- 1992Фазовые диаграммы для трендовых фильтров на скользящих средних
- 1993Сглаживание взвешенного по объёму изменения и ранжирование тренда
- 1993Фильтр concurrent-highest-low с триггером largest-low-fall
- 1994Трендовые фильтры, инвариантные к единицам измерения, и c-test
- 1995Построение входов по чашке и колпаку с трёхбарной нетто-линией
- 1997Почему дневная оценка тайминга зависит от интервала, lookback-периодов и целевой функции подгонки
- 2001Часы объёмного бюджета для построения трендовых сегментов
- 2001Держите три задачи раздельно, когда тестируете композитный скор
- 2002Оценка недельного фильтра закрытия на четыре процента как процедуры market-state
- 2003Построение подтверждённого трендового фильтра зигзага
- 2004Разложите максимум, минимум и закрытие на отдельные прогнозные потоки
- 2005Трёхсостоятельное окрашивание баров по пробою скользящей средней
- 2005Построение трендового фильтра, скорректированного на объём и величину хода
- 2005Пробой пятидесятидневной средней как фильтр разрешения тренда
- 2005Включение текущего бара может приглушить пробой стохастического канала
- 2006Стохастический осциллятор под фильтром долгосрочной экспоненциальной средней
- 2010Конструкционный тест модифицированного фильтра тренда объём-цена
- 2011Построение трендового фильтра на ранговой корреляции Спирмена
- 2013Построение наклона repeated-median как устойчивого фильтра тренда
- 2014Совмещение индекса относительной силы и трендовых фильтров для перепроданных сетапов
- 2014Ценовые lookback-периоды для индекса относительной силы, скользящей средней и трендового фильтра
- 2015Оценка межрыночных прогнозов диапазона следующей сессии
- 2018Сначала читайте матрицу межрыночных весов, затем прогнозируемый фильтр скользящих средних
- 2018Построение трендового фильтра stiffness по удержаниям относительно скользящей средней
- 2018Ядро усреднения и запаздывающий тренд-гейт — отдельные спецификации
- 2019Тренд-фильтр не готов к сравнению, пока ограничения портфеля не записаны
- 2019Lookback, порог и ёмкость позиций для тренд-фильтра stiffness
- 2020Сочетание трендового фильтра со скользящей средней и стохастическим осциллятором
- 2020Построение осциллятора относительной силы с трендовым фильтром rank-agreement