1986выпуск C051-6
Аудит пересечений стохастического осциллятора на фоне базовых скользящих средних
Исторический аудит зафиксировал один рецепт стохастического осциллятора, наложил нагрузку транзакционных издержек на книгу, масштабированную по волатильности, и проверил, выглядит ли это четырёхпараметрическое пересечение по-прежнему полезным рядом с простым пересечением ценовых скользящих средних, оцениваемым по коэффициенту Шарпа.
- Стохастический осциллятор определялся как положение закрытия внутри диапазона максимум–минимум за заданный lookback и считался допустимым на любой регулярной длине бара, а не только на дневных выборках.
- Проверяемое правило разворачивало длинную или короткую книгу только после того, как более короткая средняя этого значения пересекала более длинную среднюю и затем удерживала новую сторону в течение числа подтверждений.
- После заданной нагрузки транзакционных издержек быстрые двойные средние описывались как утечка, более медленные сглаживатели выглядели сильнее внутри семейства, а неоптимизированное пересечение ценовых скользящих средних 10/30 дней занимало более высокое место по коэффициенту Шарпа и оценке отношения прибыли к откату.
- Авторы теста ограничили вердикт тем, что этот рецепт пересечения выглядит слабым или посредственным, и предостерегли от того, чтобы считать меру полезной до исторической проверки задуманного применения.
Зафиксированное значение
Стохастический осциллятор задавался как масштабированное значение того, где последнее закрытие находится внутри диапазона максимум–минимум предыдущих N баров. Высокие значения лежат у верхней границы диапазона, низкие — у нижней. Авторы теста считали это значение допустимым на любом регулярном интервале выборки, а не только на дневных барах.
Пересечение, которое могло развернуть книгу
Оцениваемое правило не разворачивалось по сырому значению. Длинная или короткая позиция менялась только после того, как более короткая скользящая средняя стохастического осциллятора пересекала более длинную скользящую среднюю и затем оставалась на новой стороне в течение заданного числа подтверждений.
Поиск использовал четыре целых параметра: длину диапазона, короткий и длинный сглаживатели стохастического осциллятора и число подтверждений. Та же структура прогонялась и на дневных, и на недельных выборках.
Книга, масштабированная по волатильности, и нагрузка транзакционных издержек
Историческая симуляция использовала большую гипотетическую мультирыночную книгу, чтобы число контрактов можно было масштабировать под различия в волатильности, а не держать по одному контракту на каждом рынке. Такая конструкция — книга, масштабированная по волатильности: более спокойные и более бурные рынки не входят в симуляцию с одинаковым единичным размером.
На каждый смоделированный полный оборот начислялось 150 единиц как нагрузка транзакционных издержек, которая должна была замещать комиссию плюс типичное проскальзывание на входе и выходе, а не одну лишь комиссию. Авторы теста утверждали, что начисление не менее 100 единиц уже является разумным минимумом.
Что показал дневной и недельный поиск
На окне 1976-1984 шесть из шестнадцати недельных наборов параметров завершились с убытком. Шестнадцать из двадцати двух дневных наборов завершились с прибылью, которую авторы теста всё же в большинстве случаев описывали как посредственную.
Самые сильные наборы стохастического осциллятора использовали гораздо более медленные сглаживатели, чем широко рекламируемые очень короткие двойные средние. Комбинации, которые оставались столь же быстрыми, описывались как постоянная утечка после включения нагрузки транзакционных издержек. Фейд этих быстрых сигналов также не срабатывал при той же нагрузке издержек.
Простое ценовое пересечение как семейство сравнения
Неоптимизированное пересечение ценовых скользящих средних 10/30 дней было представлено как более сильное семейство на сопоставимом облаке параметров. Коэффициент Шарпа и отношение прибыли к откату были оценками сравнения, поэтому ранжирование не опиралось только на сырую прибыль.
Редакторский комментарий: перебранная сетка из четырёх целых параметров оставляет разрыв ретроспективного подбора параметров между единственной лучшей комбинацией lookback, найденной после теста, и результатом, который получил бы трейдер, не зная эту комбинацию заранее. Неподогнанное ценовое пересечение — это контраст, который удерживает этот разрыв в поле зрения.
Дневная доходность пересечения скользящих средних 1:3, 1976–1984
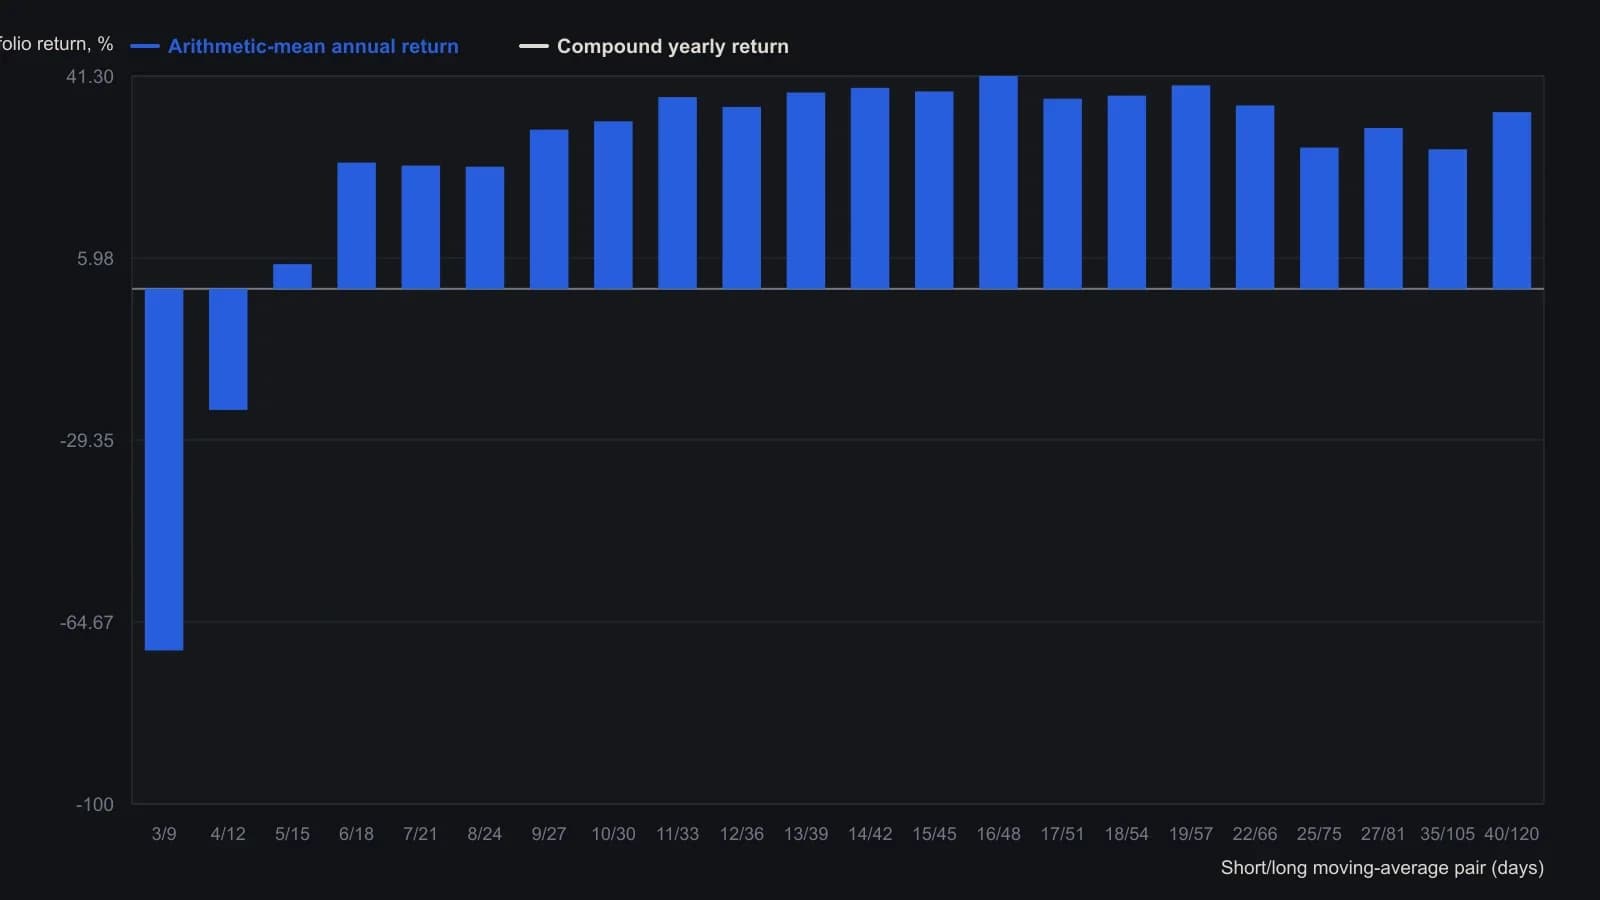
У каждой пары фиксированное соотношение 1:3 короткого и длинного периодов в днях. В симуляциях списывали $150 за сделку на масштабированном по волатильности портфеле из 25 товаров на $1.3 million за 1976–1984. Пара 10/30 — та, которую приводит статья (прирост 32.5% по среднему арифметическому, коэффициент Шарпа 0.85).
Насколько далеко авторы теста готовы были распространять результат
Авторы теста ограничили вывод тем, что именно этот рецепт стохастического пересечения выглядит слабым или посредственным. Они отметили, что ни один отдельный тест не может доказать бесполезность индикатора во всех формах. Они также предостерегли от предположения, что мера имеет ценность, пока задуманное применение не проверено исторически.
Все разборы дорожки · 12 разборов
- 1986Аудит пересечений стохастического осциллятора на фоне базовых скользящих средних
- 1994Оценка изменений системы с помощью хи-квадрата, коэффициента Шарпа и кредитного плеча
- 1995Оценка механических правил переключения со стоп-лосс ордером и коэффициентом Шарпа
- 1995Среднесрочное распределение с фильтрами просадки
- 1996Оценка мультирыночного портфеля без выбора победителей
- 1996Аллокация с учётом режима за рамками одного тренда акций
- 1997Оценка управляемых фьючерсов как диверсификаторов портфеля
- 2008Аудит оверлея покрытого колла вне денег относительно контроля Шарпа
- 2013Построение коэффициента Шарпа как доходности на единицу изменчивости
- 2014Математическое ожидание и размер ставки — отдельные рычаги управления
- 2015Построение оценки в стиле Sharpe по изменчивости прибыли и убытка
- 2019Непрерывные фьючерсные ряды и оценка долгосрочной аллокации