2004выпуск C111-5
Импульс TRIX и фундаментальные оверлеи для среднесрочного отбора акций
Среднесрочный отбор акций здесь излагается как три гейта: модель тайминга TRIX, фильтры входа по правилам на импульсе первой недели и положении осциллятора и фундаментальный оверлей, который оставляет только финансово здоровые бумаги.
- Редакторское прочтение: рассматривайте среднесрочный отбор акций как три гейта, начиная с модели тайминга TRIX, затем фильтры входа по правилам, затем фундаментальный оверлей.
- Исторический рабочий процесс задавал тайминг покупок и продаж событиями TRIX и сигнальной линии с метками bounce, golden cross, fall и dead cross, используя парные точки для распределённых входов и выходов.
- Группировка входов отдавала предпочтение более сильному росту первой недели, более низкому уровню TRIX и bounce при TRIX уже выше сигнальной линии.
- Дополнительный скрининг оставлял только бумаги с активами выше обязательств и восходящим трендом выручки и прибыли на акцию.
Три гейта среднесрочного отбора
Редакторское прочтение: среднесрочный отбор акций можно излагать как процедуру из трёх гейтов, а не как один индикатор. Первый гейт — модель тайминга TRIX. Второй гейт применяет фильтры входа по правилам к импульсу первой недели и к положению TRIX относительно сигнальной линии. Третий гейт — фундаментальный оверлей, который оставляет только финансово здоровые бумаги.
Факты архива ниже описывают исторический рабочий процесс. Они не предписывают живой портфель.
События тайминга TRIX
Исторический рабочий процесс задавал тайминг покупок и продаж событиями TRIX и сигнальной линии с метками bounce, golden cross, fall и dead cross. Входы распределялись по парным точкам B1 и B2. Выходы распределялись по парным точкам S1 и S2.
Недельные наблюдения Nasdaq Composite использовались, чтобы проверить, как рост первой недели, уровень TRIX и положение TRIX относительно сигнальной линии связаны с последующей доходностью после сигнала покупки.
Норма доходности измерялась как изменение от закрытия недели покупки до наивысшего закрытия до сигнала продажи включительно. Показатель не корректировался на время удержания или проценты.
Фильтры входа по правилам
Наблюдения роста первой недели группировались по величине. Отрицательные значения роста первой недели отбрасывались, потому что их считали маловероятными для выигрышной сделки. После группировки более высокий рост первой недели соответствовал более высокой средней доходности, поэтому рабочий процесс предпочитал бумаги, которые уже показывали более сильный недельный рост в момент появления сигнала покупки.
Когда те же сигналы покупки группировались по значению TRIX, более низкий TRIX на входе соответствовал более высокой средней доходности. Архив интерпретировал эту закономерность как больший запас хода после коррекционного снижения.
Мера положения сравнивала TRIX с его сигнальной линией. Сгруппированные средние отдавали предпочтение bounce при TRIX уже выше сигнала, затем bounce снизу, перед менее благоприятными геометриями TRIX относительно сигнала.
Фундаментальный оверлей
Четвёртый скрининг требовал активы выше обязательств и восходящий тренд выручки и прибыли на акцию. Цель состояла в том, чтобы не сочетать технически здоровый сетап с ухудшающимся балансом.
Недельная траектория Nasdaq Composite, конец 1995 — апрель 2004
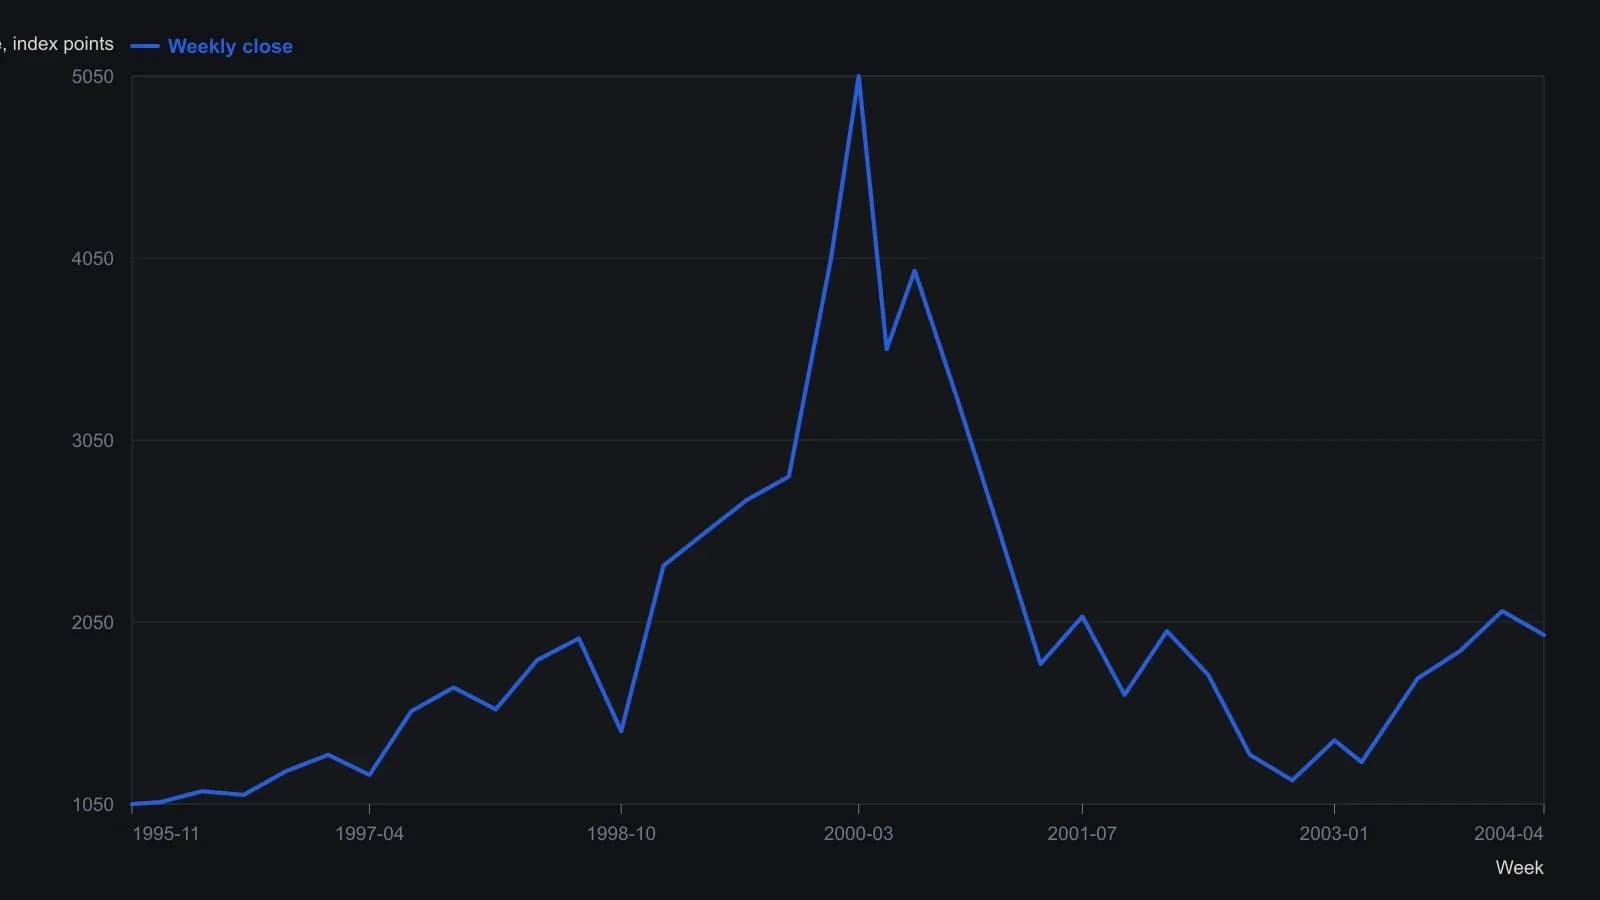
Выборка примерно ежеквартальная с растра недельных свечей. За исключением подписанной последней котировки 1978.62, уровни — визуальные отсчёты с округлением до ближайших 10 и являются приблизительными.
Все разборы дорожки · 15 разборов
- 1984Построение TRIX от частоты среза к одной общей альфе
- 1988Изолируйте вложенные формулы, прежде чем оценивать сигналы
- 1992Построение TRIX из тройного экспоненциального сглаживания
- 1992Конструирование осциллятора TRIX из дневных снижений
- 1992Предторговый чеклист, который остаётся вне рынка, пока недельная поддержка и TRIX не согласуются
- 1992Построение TRIX как тройно сглаженного моментума лог-цены
- 1992Построение входов по пересечению и импульсу TRIX на сетке периодов
- 1992Параметры lookback-периода и производной импульса TRIX
- 1994Инициализация TEMA и DEMA регрессией временного тренда
- 1997Построение осциллятора TRIX из тройного сглаживания
- 2002Построение TRIX от тройного сглаживания к правилам сигнала
- 2002Зафиксируйте конструкцию TRIX, прежде чем читать пересечение нулевой линии
- 2003Построение TRIX из вложенных экспоненциальных средних
- 2004Соберите окна входа, выхода и покоя TRIX как один рецепт
- 2004Импульс TRIX и фундаментальные оверлеи для среднесрочного отбора акций