2004выпуск C071-5
Оценка оверлеев P/E с согласованными пересечениями
Зафиксируйте одно месячное пересечение, прогоните его по цене и по скользящему десятилетнему P/E и судите об оверлее по времени в рынке, по выбору оставаться в стороне и по дрейфующему среднему регрессии, а не по тому, выглядит ли какой-либо отдельный коэффициент дешёвым или дорогим.
- То же пересечение скользящих средних пяти месяцев против 21 месяца применили к месячным ценам промышленного среднего и к trailing-ten-year-pe; каждое дало 22 покупки и 21 выход, а последняя покупка November 2003 осталась открытой, когда выборка закончилась 30 January 2004.
- Канал линейной регрессии по месячному ряду P/E поместил подогнанное среднее на 10 в 1920 и на 22 к началу 2004 при медиане выборки 14.83, поэтому оценка отслеживала дрейфующее среднее, а не одну фиксированную линию справедливой стоимости.
- Открытие шорта того же размера на каждом из 21 выходов оверлея потеряло 1159 пунктов промышленного среднего, поэтому фундаментальный оверлей использовали, чтобы оставаться в стороне. Время в рынке сократилось со 1008 месяцев полной инвестированности до 598 месяцев по ценовому правилу и 530 месяцев по оверлею; свободные деньги считались не приносящими дохода.
- Выборке из 43 сделок присвоили фактор ошибки 15 процентов — one divided by the square root of the number of trades, — который показывает, насколько тонко подкреплено историческое сравнение.
Эксперимент с согласованными входами
Архив ведёт месячный ряд промышленного среднего с 1920 по 30 January 2004 как эксперимент с согласованными входами. Один простой moving-average-crossover пяти месяцев против 21 месяца фиксируется, затем применяется сначала к цене, а затем к trailing-ten-year-pe.
Пересечение скользящих средних — это вход в лонг, когда более короткая простая средняя пересекает более длинную снизу вверх, и выход, когда она пересекает её обратно сверху вниз; правило применяют на месячных барах, чтобы повторяемое условие графика стало проверяемым правилом «в рынке / вне рынка». Правило держат фиксированным, чтобы оверлей судить по смене входа, а не по смене рецепта графика.
То же пересечение на цене
На месячном ценовом ряде промышленного среднего пересечение простых скользящих средних пяти месяцев против 21 месяца дало 22 покупки и 21 выход. Последняя покупка датирована November и была закрыта только потому, что тест закончился.
То же пересечение на скользящем десятилетнем P/E
Фундаментальный оверлей — это фильтр режима, который подменяет ценовой ряд скользящим многолетним P/E, чтобы то же пересечение решало, когда книга только лонгов экспонирована, а не когда пересечён один порог коэффициента. Trailing-ten-year-pe — это цена индекса, делённая на среднюю прибыль за предыдущие десять лет, снимаемая ежемесячно как вход оверлея.
То же пересечение пяти месяцев и 21 месяца, применённое к этим скользящим 10-летним значениям P/E индекса, снова дало 22 покупки и 21 выход. Покупка November 2003 осталась открытой, когда выборка остановилась.
Дрейфующее среднее против медианы выборки
Линейная регрессия в этом архивном процессе — это подогнанный тренд и канал по упорядоченным месячным наблюдениям оценки, используемые чтобы отслеживать дрейфующее среднее против медианы выборки, а не считать одну историческую среднюю фиксированной линией справедливой стоимости.
Канал линейной регрессии на этом месячном ряде P/E поместил подогнанное среднее на 10 в 1920 и на 22 к началу 2004. Историческая медиана P/E в том же окне была 14.83.
За экстремальными значениями P/E на изображённой истории следовали как минимум два десятилетия более низких оценок, а предыдущие циклы опускались ниже 10, прежде чем начиналось новое длительное повышение.
Десятилетний скользящий P/E S&P 500 против медианы и дрейфующего среднего
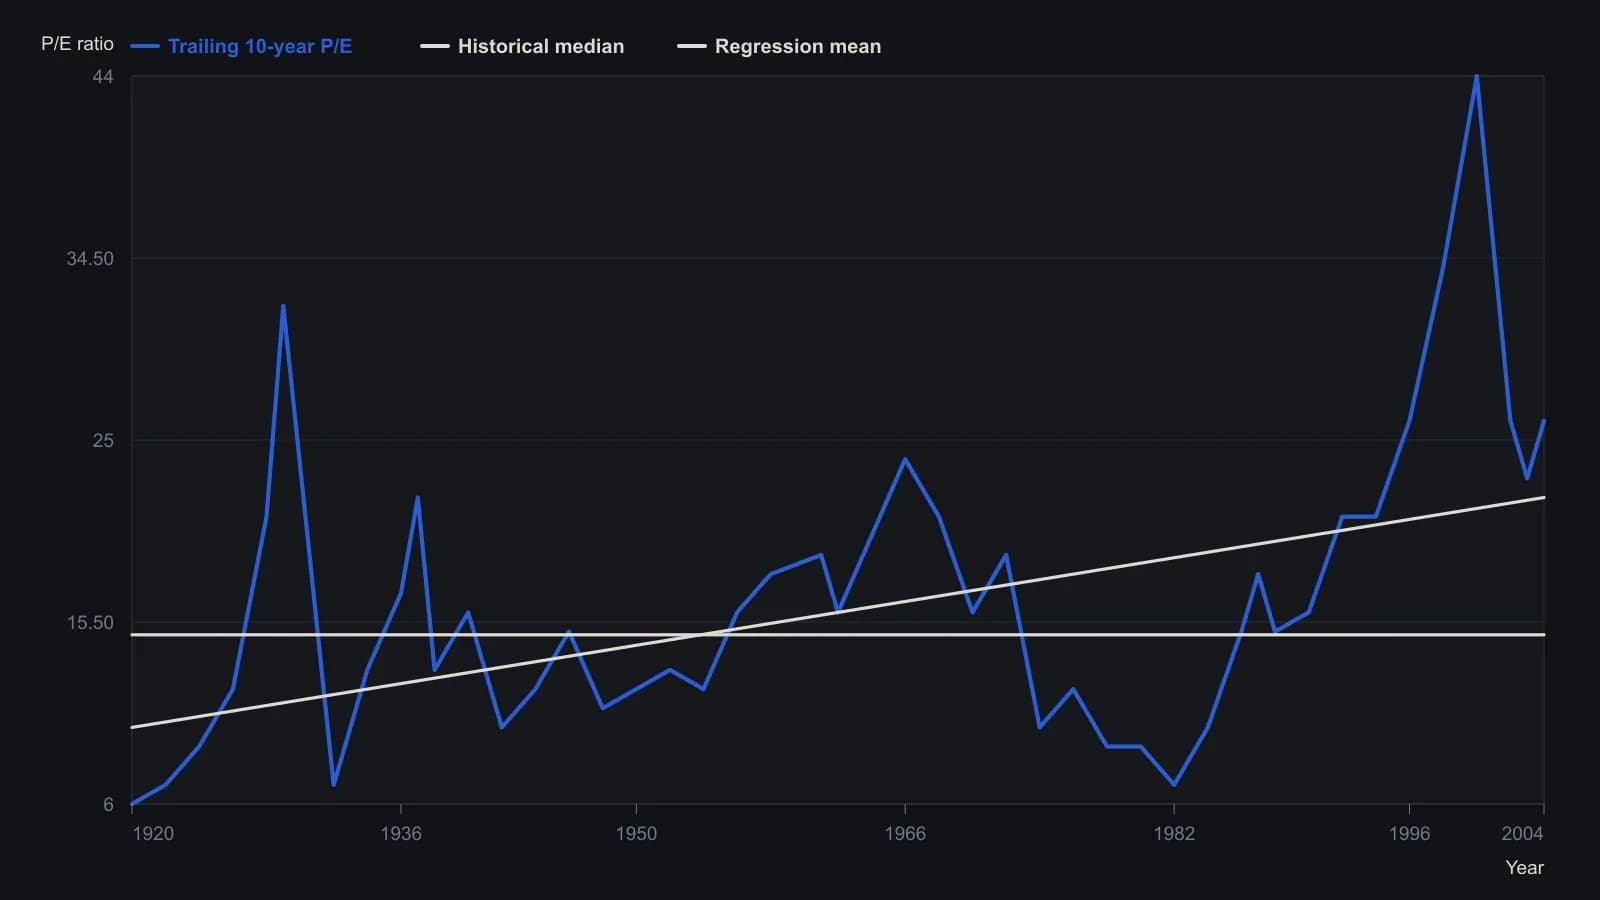
Источник применил то же пересечение пяти- и 21-месячных скользящих средних, что использовалось на Dow, и получил 22 сигнала; покупка November 2003 оставалась открытой на отсечке January 2004. Высоты точек — приблизительные отсчёты с растра журнальной публикации.
Оставайтесь в стороне, а не шортите
Открытие шорта того же размера на каждом из 21 выходов оверлея потеряло в сумме 1159 пунктов промышленного среднего, или в среднем 55 пунктов на сделку. Оверлей использовали, чтобы оставаться в стороне, а не продавать в шорт.
Время в рынке, когда деньги не приносят дохода
Время в рынке — это месяцы или годы, в течение которых правило держит длинную позицию открытой; его используют как линзу оценки, когда свободные деньги считаются не приносящими дохода.
Полностью инвестированный «купи и держи» охватил 84 года, или 1008 месяцев. Ценовое пересечение было в рынке 49.8 лет, или 598 месяцев. Оверлей P/E был в рынке 44.2 года, или 530 месяцев. Свободные деньги считались не приносящими дохода.
Опрос 1996 to 2003 о том, являются ли акции лучшим активом для инвесторов, которые просто остаются в рынке через колебания, показал 96 процентов согласия в 1999 и 83 процента согласия в 2003.
Насколько тонко подкреплено сравнение
Выборке из 43 сделок присвоили фактор ошибки 15 процентов, определённый как one divided by the square root of the number of trades. Фактор ошибки используют, чтобы показать, насколько тонко подкреплено историческое сравнение.
Что оверлей должен показать
Редакционное прочтение: архив не спрашивает, дёшев ли напечатанный P/E. Он спрашивает, меняет ли то же месячное правило «в рынке / вне рынка», перенесённое с цены на trailing-ten-year-pe, время экспозиции; оставляют ли выходы в деньгах, а не переворачивают в шорты; и ушло ли подогнанное среднее коэффициента от медианы выборки. Фактор ошибки 15 процентов входит в само это суждение, а не ставится после него.
Все разборы дорожки · 21 разбор
- 1991Рост прибыли и коэффициент цена/прибыль как оверлей рыночного режима
- 1991Надежность связи прибыли и цены как первые ворота при построении рукава роста
- 1991Скорректированные на рост годы прибыли как фильтры конструирования
- 1992Построение номинала индекса по сглаженной прибыли и эффективным ставкам
- 1992Реальные доходности облигаций как режим доли дефицита
- 1994Относительная оценка как контекст режима для аллокации фондов
- 1995Выполаживающаяся линия тренда как критика фундаментального оверлея
- 1998Отображение прибыли на цену остаётся незавершённым, пока добавление, сокращение и stand-aside не станут правилами
- 1999Режимно-ориентированная экспозиция в акциях, когда ставки и состояние рынка согласованы
- 2002Режимы скорости краткосрочных ставок перед ужесточением
- 2003Предторговый чек-лист, который требует согласия правила и фундаментального оверлея
- 2004Оценка оверлеев P/E с согласованными пересечениями
- 2004Построение режима акции–облигации на основе доходности по прибыли
- 2012Относительная сила компаний с высокой денежной позицией как портфельный фильтр до сделки
- 2012Бездействие как свойство: оверлей прибыли компаний малой капитализации со скользящей средней на месячном таймфрейме и недельным MACD
- 2015Оценка capitalization-to-output-ratio как режимного оверлея
- 2016Доходность по прибыли с поправкой на риск как портфельный оверлей
- 2017Нефть, доходности и подразумеваемая волатильность как критика режима
- 2017Когда годовой бычий рынок сидит внутри секулярного медвежьего
- 2018Критика торговых систем, основанных только на правилах
- 2019Когда сезонные режимы и режимы политики перекрывают настроение толпы