2002выпуск C031-4
Как двусторонний фактор продолжения становится проверяемым трендовым правилом
Детектор тренда становится проверяемой процедурой только после того, как знаковые изменения от закрытия к закрытию превращаются во взаимоисключающие состояния продолжения, связываются с разворотом на следующем открытии и затем проверяются одним общим lookback на корзине рынков и соседних длинах окна.
- Дневное построение разделяет разницу от закрытия к закрытию на положительное изменение и отрицательное изменение, так что каждая сторона сохраняет движение этого дня или ноль.
- Каждый фактор продолжения — это сумма однонаправленной серии. Оконные трендовые факторы затем сравнивают изменения одной стороны с продолжением противоположной стороны.
- Два трендовых фактора не могут быть положительными одновременно. Совместно-отрицательное состояние трактуется как консолидация, а правило удержания до разворота сохраняет текущую сторону, пока противоположный фактор не станет положительным.
- Корзина с общими параметрами применяет один lookback и один набор правил к каждому рынку, затем повторно использует эти правила на соседних длинах окна. Трейлинг-стопы остаются вне базового построения.
Разделите разницу от закрытия к закрытию
Дневное построение начинается с разницы от закрытия к закрытию. Затем эта разница разделяется так, что день роста сохраняет подъём как положительное изменение и записывает ноль как отрицательное изменение. День снижения делает обратное: сохраняет падение как отрицательное изменение и записывает ноль как положительное изменение.
Постройте каждый фактор продолжения как сумму серии
Каждый фактор продолжения — это сумма однонаправленной серии. Он равен нулю, когда дневное изменение этой стороны равно нулю. В противном случае он равен сегодняшнему изменению плюс вчерашний фактор продолжения на этой стороне.
Положительный фактор продолжения поэтому обнуляется, когда последнее закрытие не выше, и в противном случае добавляет сегодняшнее движение вверх к вчерашнему накопителю. Отрицательный фактор продолжения — это зеркальный аналог на стороне снижения: он обнуляется, когда последнее закрытие не ниже, и в противном случае добавляет сегодняшнее движение вниз к вчерашнему накопителю.
Сравните обе стороны на одном окне
На окне из 35 сессий положительный фактор продолжения тренда равен оконной сумме положительных изменений минус оконная сумма отрицательных факторов продолжения. Отрицательный фактор продолжения тренда — зеркальное сравнение: оконная сумма отрицательных изменений минус оконная сумма положительных факторов продолжения.
Положительное значение положительного фактора продолжения тренда трактуется как состояние восходящего тренда. Положительное значение отрицательного фактора продолжения тренда трактуется как состояние нисходящего тренда. Две стороны не могут быть положительными одновременно. Совместно отрицательные значения образуют совместно-отрицательное состояние и трактуются как консолидация, а не как тренд.
Нарастающие суммы +CF и -CF по иене на первых сессиях рабочего листа
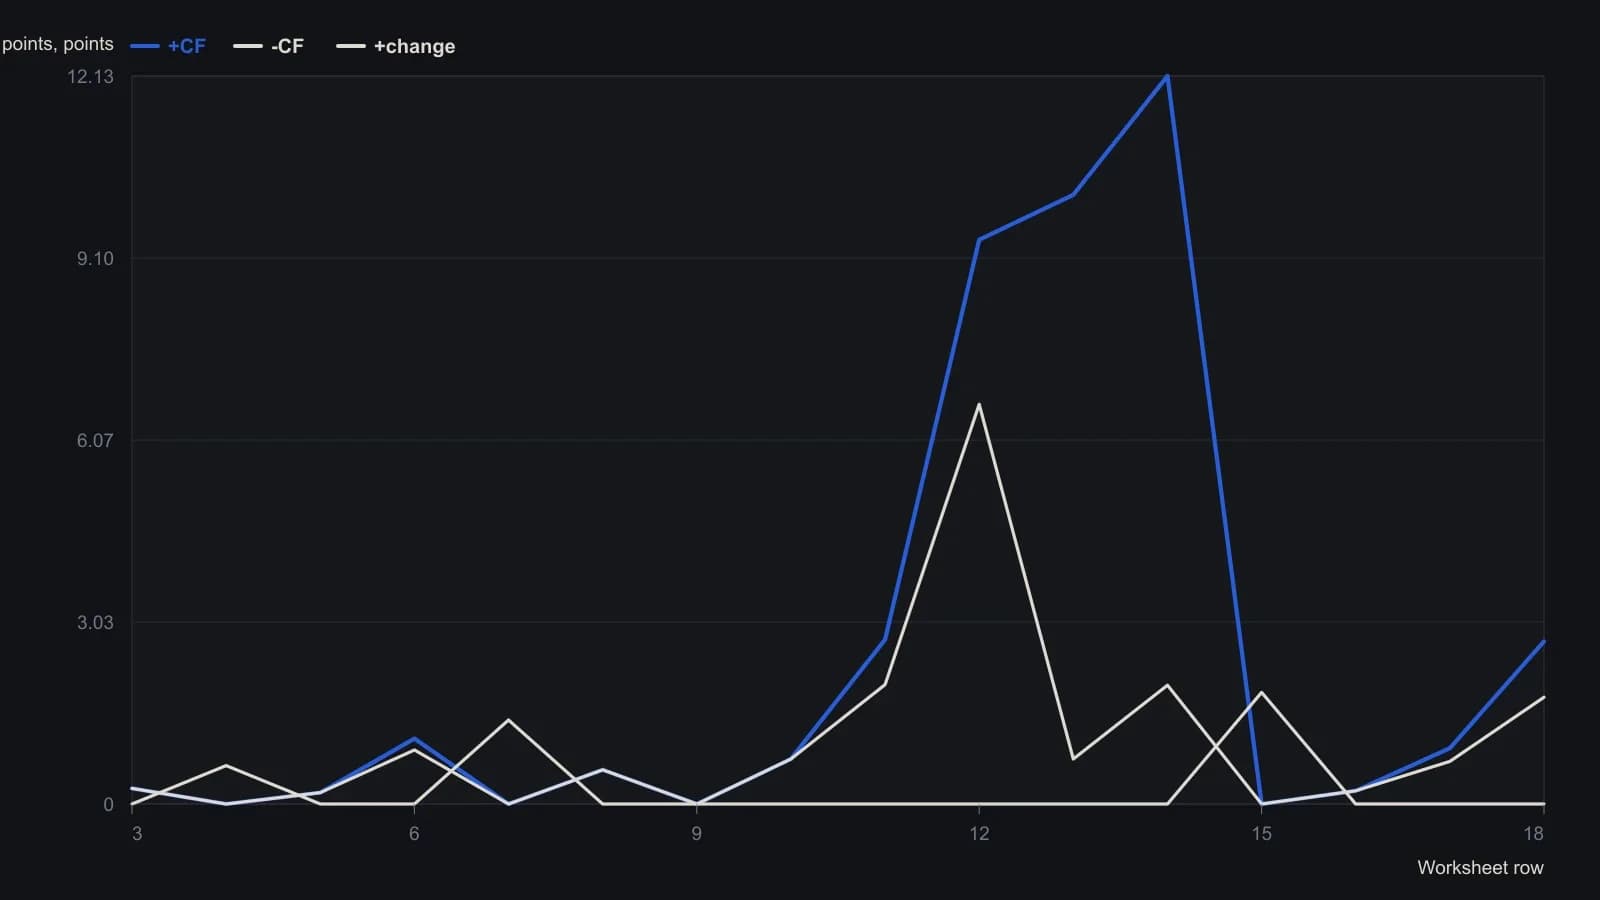
Эти начальные строки предшествуют 35-дневному окну ретроспективы, поэтому столбцы +TCF и -TCF пока пусты. Изолированные дни снижения в этом окне делают -CF равным -change того же дня.
Присоедините разворот на следующем открытии
Связанное правило открывает лонг на открытии следующей сессии после положительного значения положительного фактора. Оно открывает шорт на следующем открытии после положительного значения отрицательного фактора. По правилу удержания до разворота существующая сторона удерживается, пока противоположный фактор не станет положительным. Позиция не закрывается только потому, что оба фактора отрицательны.
Удерживайте вчерашнюю позицию, пока не развернётся противоположная сторона
Табличная логика позиции сопоставляет положительное значение положительного фактора с лонгом, положительное значение отрицательного фактора с шортом и в остальных случаях сохраняет вчерашнюю позицию. Цена входа записывается только при смене этого состояния и использует открытие следующей сессии.
Примените один lookback к каждому рынку
Те же lookback и правила разворота применялись как процедура с одним контрактом на сигнал на 15 рынках с 4 января 1982 по 31 декабря 1998. Из каждой сделки вычитались фиксированные издержки 75, а любая оставшаяся открытая сделка закрывалась на финальном закрытии. Эта корзина с общими параметрами использует один lookback и один набор правил на каждом рынке, так что построение не подгоняется рынок за рынком.
Перепроверьте соседние длины окна
Проверка робастности повторно использовала те же правила входа, выхода и издержек, подставляя lookback 25, 30, 40 и 45 сессий вместо значения по умолчанию в 35 сессий. Цель состояла в том, чтобы проверить, не является ли это значение по умолчанию уникальным для одной подогнанной длины.
Описанная процедура не включала защитные трейлинг-стопы. Эти стопы и отдельные правила управления капиталом описывались как необязательные поздние слои, а не как часть базового построения.
Все разборы дорожки · 51 разбор
- 1986Степени свободы в оптимизации торговой системы
- 1988Walk-forward и тесты окрестности после оптимизации
- 1988Нераскрытые правила блокируют тесты робастности системы
- 1988Тестирование календарей реоптимизации против контроля со случайными параметрами
- 1989Ограничения бинарного поиска на сетках средних с несколькими пиками
- 1989Окрестности параметров, которые выдерживают сдвиг
- 1990Используйте картирование прибыли, чтобы сохранить плато цикла и стопа
- 1990Почему оптимизация популярных индикаторов не проходит проверку на робастность
- 1991Повторная проверка взвешенных балансов индикаторов на разных горизонтах
- 1992Построение прогнозных моделей с регрессией, walk-forward и робастностью
- 1992Диагностируйте режимы, прежде чем фиксировать параметры
- 1992Когда стопы меняют тайминг системы
- 1993Правила остановки walk-forward для прогнозных моделей
- 1994Walk-forward оценка генетических правил индекса
- 1995Прунинг входов как walk-forward оценка системы
- 1995Критика нейросетей как неполных торговых систем
- 1996Пересоберите коэффициент пути эквити до того, как он ранжирует сконструированную систему
- 1996Сетки параметров можно подогнать под случайные блуждания
- 1996Walk-forward анализ входит в проектирование механической торговой системы
- 1997Когда holdout не проходит, отбросьте набор правил
- 1997Тестируйте вознаграждаемые нарушения правил, прежде чем заменять систему
- 1997Правила walk-forward не дают исследованию системы переписывать живые сделки
- 1999Сведите пробой канала к двум lookback и проверьте устойчивость соседей
- 1999Постоянный размер инвестиции при оценке системы на акциях
- 2000Форсирующая оптимизация очерчивает границы отказа механической системы
- 2000Робастный выбор параметров с помощью карт поверхности
- 2001Учебный тест с двумя шлюзами для двух-оконного трендового фильтра моментума
- 2002Как двусторонний фактор продолжения становится проверяемым трендовым правилом
- 2002Оценка двухоконной интенсивности тренда как правила разворота
- 2003Дисконтирование спекулятивных пузырей в тестах робастности системы
- 2003Walk-forward оценка зафиксированных правил стохастического осциллятора
- 2003Критика проектирования механических систем после экстремальных ценовых режимов
- 2004Оценка трендового триггера на двух окнах
- 2005Оценивайте бэктестированные сигналы по holdout и плато оптимизации
- 2006Оценка дизайна торговой системы на резервной выборке
- 2006Walk-forward критика ретроспективных систем на пересечениях
- 2008Оценка механических систем методом walk-forward с сопоставлением состояния
- 2011Оценка систем основной сессии и overnight с разделением сессий
- 2012Walk-forward оценка как репетиция оператора
- 2013Двухоконная оценка механических торговых систем
- 2013Walk-forward отбор фильтра для repeated-median velocity
- 2014Walk-forward оценка систем fading-memory velocity
- 2015Проверяйте события осциллятора до настройки правил
- 2016Walk-forward оценка пятипараметрового parabolic stop-and-reversal
- 2016Walk-forward оптимизация без подгонки под кривую
- 2017Оптимизация без переобучения при оценке трендовых систем
- 2017Стабильность параметров — лучший ориентир, чем более крупная сетка кроссоверов
- 2018Вселенные point-in-time для оценки систем
- 2018Оценка робастности оптимизированных систем методом walk-forward
- 2018Критика breakout-систем через тесты на робастность
- 2018Критика подгонки параметров при проектировании системы