1995выпуск C101-5
Построение адаптивных скользящих средних, масштабируемых импульсом
Среднюю переменной длины можно построить как рекурсивную смесь текущей цены закрытия и предыдущей средней, где вес смешивания равен фиксированному фактору сглаживания, умноженному на абсолютное отношение импульса. Процентные конверты добавляются последними как кратные этой уже готовой линии.
- Суммы знаковых движений направляют каждое изменение от закрытия к закрытию в итог роста или в итог падения, а затем формируют абсолютное отношение импульса, которое масштабируется от нуля до единицы.
- Адаптивный вес смешивания — это только это отношение, умноженное на фиксированный фактор сглаживания, поэтому экспоненциальное обновление фиксированной длины становится адаптивной скользящей средней, когда отношению позволяют меняться.
- Задайте начальное значение рекурсии ценой закрытия после того, как окно знаковых движений станет доступно, обновляйте от предыдущего адаптивного значения и удерживайте вывод, пока это значение не станет положительным.
- Стройте процентные конверты как однопроцентные кратные адаптивной средней и рассматривайте commodity channel index как родственный lookback-осциллятор, а не как второй рецепт.
Рекурсивная средняя с изменяющимся весом смешивания
Адаптивная скользящая средняя — это рекурсивный сглаживатель цены, чей эффективный вес смешивания может меняться от бара к бару. Скользящая средняя того же семейства — это рекурсивная смесь последней цены закрытия с предыдущей средней с фиксированным фактором сглаживания вида два, делённое на период плюс один.
Когда абсолютному отношению импульса позволяют меняться, то же экспоненциальное обновление, которое задаёт скользящую среднюю фиксированной длины, становится адаптивной средней. Среднюю переменной длины можно построить как рекурсивную смесь текущей цены закрытия и предыдущей средней, где вес смешивания равен фиксированному фактору сглаживания, умноженному на это абсолютное отношение импульса.
Превратите последовательные цены закрытия в чтение персистентности
Каждый бар вносит своё изменение от закрытия к закрытию только в итог роста или только в итог падения, но не в оба. Суммы знаковых движений — это отдельные накопленные итоги восходящих и нисходящих цен закрытия за фиксированное окно.
Отношение импульса равно разности между lookback-суммой восходящих движений и lookback-суммой нисходящих движений, делённой на итог этих двух сумм. Абсолютное отношение импульса — это абсолютное значение этой разности, делённое на совместный размер двух итогов, и оно используется как масштабатор от нуля до единицы.
Одна полная параметризация использует окно в девять баров для сумм знаковых движений.
Масштабируйте экспоненциальное обновление
Вес смешивания равен фиксированному фактору сглаживания, умноженному на абсолютное отношение импульса. Одна полная параметризация использует вход в двенадцать периодов внутри экспоненциального фактора два, делённое на период плюс один.
Средняя остаётся рекурсивной смесью текущей цены закрытия и предыдущей средней. Чтение персистентности меняет только вес внутри этого обновления.
Задайте начальное значение рекурсии и удерживайте неполный вывод
Рекурсия задаётся начальным значением по цене закрытия после того, как окно знаковых движений становится доступно, затем обновляется от своего предыдущего значения на последующих барах. Это рекурсивное начальное значение — первое допустимое значение самоссылочного ряда, обычно цена закрытия, как только окно заполнено.
Построение может удерживать вывод, пока адаптивное значение не станет положительным, чтобы неполные чтения в начале ряда не отображались.
Добавляйте процентные конверты последними
Верхний и нижний конверты можно строить как однопроцентные кратные адаптивной средней, а не как независимо сглаженные ряды. Процентный конверт — это пара верхней и нижней линий, образованных как постоянные дробные кратные самой адаптивной средней.
Линии конверта, которые зависят от рекурсивной средней, также требуют собственных шагов рекурсивного обновления.
DJIA с VIDYA и 1% полосами, Apr–Aug 1995
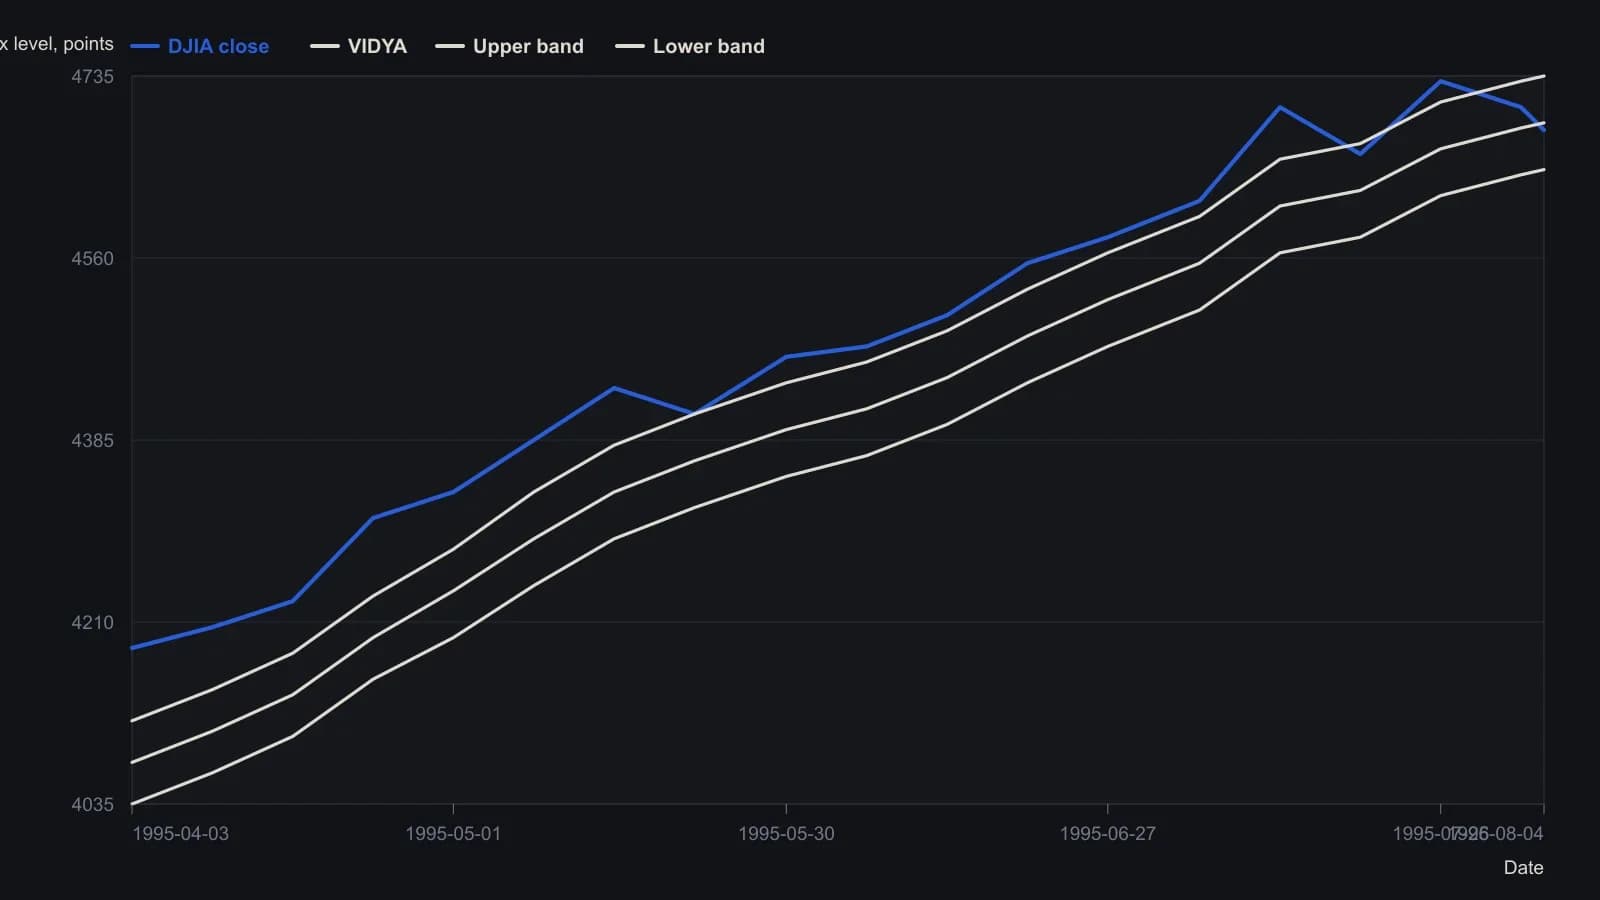
VIDYA использует 12-периодную экспоненциальную базу, масштабированную 9-дневным абсолютным CMO; конверты равны VIDYA, умноженной на 1.01 и 0.99. Отобрано около четырёх месяцев дневных баров с шагом, который допускает растр; значения приблизительные.
Родственный lookback-осциллятор
Commodity channel index — это ценовой lookback-осциллятор в том же семействе количественных фильтров. Здесь он используется только как родственный пример отображения окна упорядоченных цен в масштабированное чтение.
Все разборы дорожки · 24 разбора
- 1991Построение скользящих средних переменной длины по разбиению изменений цены
- 1991Скользящая средняя переменной длины по дисперсии изменений
- 1992Построение адаптивного к волатильности экспоненциального сглаживания
- 1995Построение адаптивной скользящей средней с коэффициентом эффективности и фильтром
- 1995Подтверждение пробоя по двум воротам с адаптивными средними
- 1995Построение адаптивных скользящих средних, масштабируемых импульсом
- 1995Адаптивная длина как выбор конструкции внутри экспоненциального сглаживания
- 1998Тестирование пробоев ценового канала с адаптивной средней, учитывающей лаг
- 1998Построение фильтров вложением смещений и переменных весов
- 1998Построение адаптивного среднего по коэффициенту эффективности и фильтра входа
- 2001Кодирование структуры свечи как числового фильтра
- 2001Адаптивные средние, управляемые скоростью фазы цикла
- 2005Построение адаптивной скользящей средней из веса фрактальной размерности
- 2005Адаптивный экспоненциальный фильтр на основе размерности диапазона
- 2010Построение простой, экспоненциальной и адаптивной средних
- 2010Как из обычных средних собирается сглаживатель, который прижимается к ценам
- 2013Оценка адаптивной скользящей средней в сравнении со скользящей средней с тем же окном
- 2016Трёхслойное подтверждение: адаптивная средняя, стохастический индекс относительной силы и stop-and-reverse
- 2017Одно-альфа reverse-path экспоненциальное сглаживание
- 2018Поставьте в пару две адаптивные средние, чтобы отфильтровать свинг-развороты
- 2018Две адаптивные скользящие средние как подтверждающая пара
- 2018Построение адаптивного фильтра для разворотов цикла освоения
- 2018Построение deviation-scaled adaptive moving average
- 2020Walk-forward и адаптивные средние как два теста одного и того же тренда