2015выпуск C078-11
Построение фильтров ценовой гравитации и оборота фри-флоата
Статья задаёт конструкционный тест для уровней на графике на рынках акций за деньги. Более высокий принт последней сделки трактуется как событие привлечения денег, а предыдущий максимум или минимум остаётся в рабочем наборе только после того, как накопленный объём превратил фри-флоат в новую группу владельцев, чью стоимость можно считать по средневзвешенной по объёму цене.
- Более высокий принт последней сделки требует, чтобы покупатель внёс больше денег, чем заплатил предыдущий владелец, тогда как более низкий принт не требует от продавца привлекать новые деньги.
- Когда накопленный объём от минимума на графике достигает фри-флоата, запас акций может оказаться у держателей, которые не переживали это снижение; это используется как мера эмоциональной ёмкости.
- Предыдущие поддержка и сопротивление остаются пригодными только в пределах уже накопленного объёма плюс любая самоусиливающаяся графическая конвенция, а средневзвешенная по объёму цена служит показателем стоимости текущих владельцев.
- Конструкция ограничена рынками акций за деньги с относительно стабильным фри-флоатом; биржевые деривативы исключены, потому что число контрактов нестабильно, а время играет большую роль.
Зафиксированные цены и деньги
Зафиксированная цена определяется как последняя завершённая сделка, поэтому более высокий принт на ленте требует, чтобы покупатель внёс больше денег, чем заплатил предыдущий владелец. Дополнительные деньги трактуются как необходимое предварительное условие для продолжения роста цен, но не как гарантия, что рост состоится. Падающие цены не требуют от продавца привлекать новые деньги.
Где применяется конструкция
Конструкция ограничена рынками акций за деньги с относительно стабильным фри-флоатом и полунулевыми эффектами торговых издержек. Биржевые деривативы исключены, потому что число контрактов нестабильно, а время играет большую роль.
Ценовая гравитация
Ценовая гравитация — это денежная асимметрия, при которой более высокий принт последней сделки требует от покупателя вложить больше денег, тогда как более низкий принт не требует от продавца привлекать новые деньги. Эта денежная асимметрия предлагается как логическое объяснение того, почему снижения могут разворачиваться быстрее, чем рост, и почему условная волатильность может расти, когда доходности падают.
Переток денег и почти фиксированное число акций
Завершённые сделки перемещают деньги между контрагентами, а не уничтожают их. Последующая продажа по более низкой цене извлекает из рынка чистую денежную сумму, описываемую как переток денег.
За исключением эмиссии и обратных выкупов, число акций трактуется как почти постоянное, и каждая акция всегда находится у какого-то владельца, поэтому сделки лишь передают владение.
Эмоциональная ёмкость и накопленный объём
Фри-флоат — это запас существующих акций, доступных для обычных сделок на рынке акций за деньги. Накопленный объём — это нарастающая сумма проторгованного объёма от выбранного минимума, сопоставляемая с этим фри-флоатом, чтобы отметить возможную полную передачу владения.
Когда нарастающий объём от минимума на графике достигает фри-флоата, доступный запас акций мог перейти к держателям, которые не переживали это снижение. Этот сброс владения используется как мера эмоциональной ёмкости.
Поддержка, сопротивление и стоимость владельцев
Средневзвешенная по объёму цена предлагается как показатель стоимости текущих владельцев. Предыдущие гэпы либо поддержка и сопротивление трактуются как пригодные только в пределах уже накопленного объёма плюс любая самоусиливающаяся графическая конвенция.
Асимметричная изменчивость на одном снижении
Асимметричная волатильность — это склонность измеренной изменчивости расширяться сильнее, когда цены падают, чем когда они растут. Average True Range на одной проиллюстрированной нисходящей волне с сентября 2012 по февраль 2013 используется, чтобы показать, как измеренная изменчивость расширяется на снижении, а не на предшествующем росте.
Последняя цена AAPL от максимума 2012 года через диапазон оборачиваемости флоута 2013 года
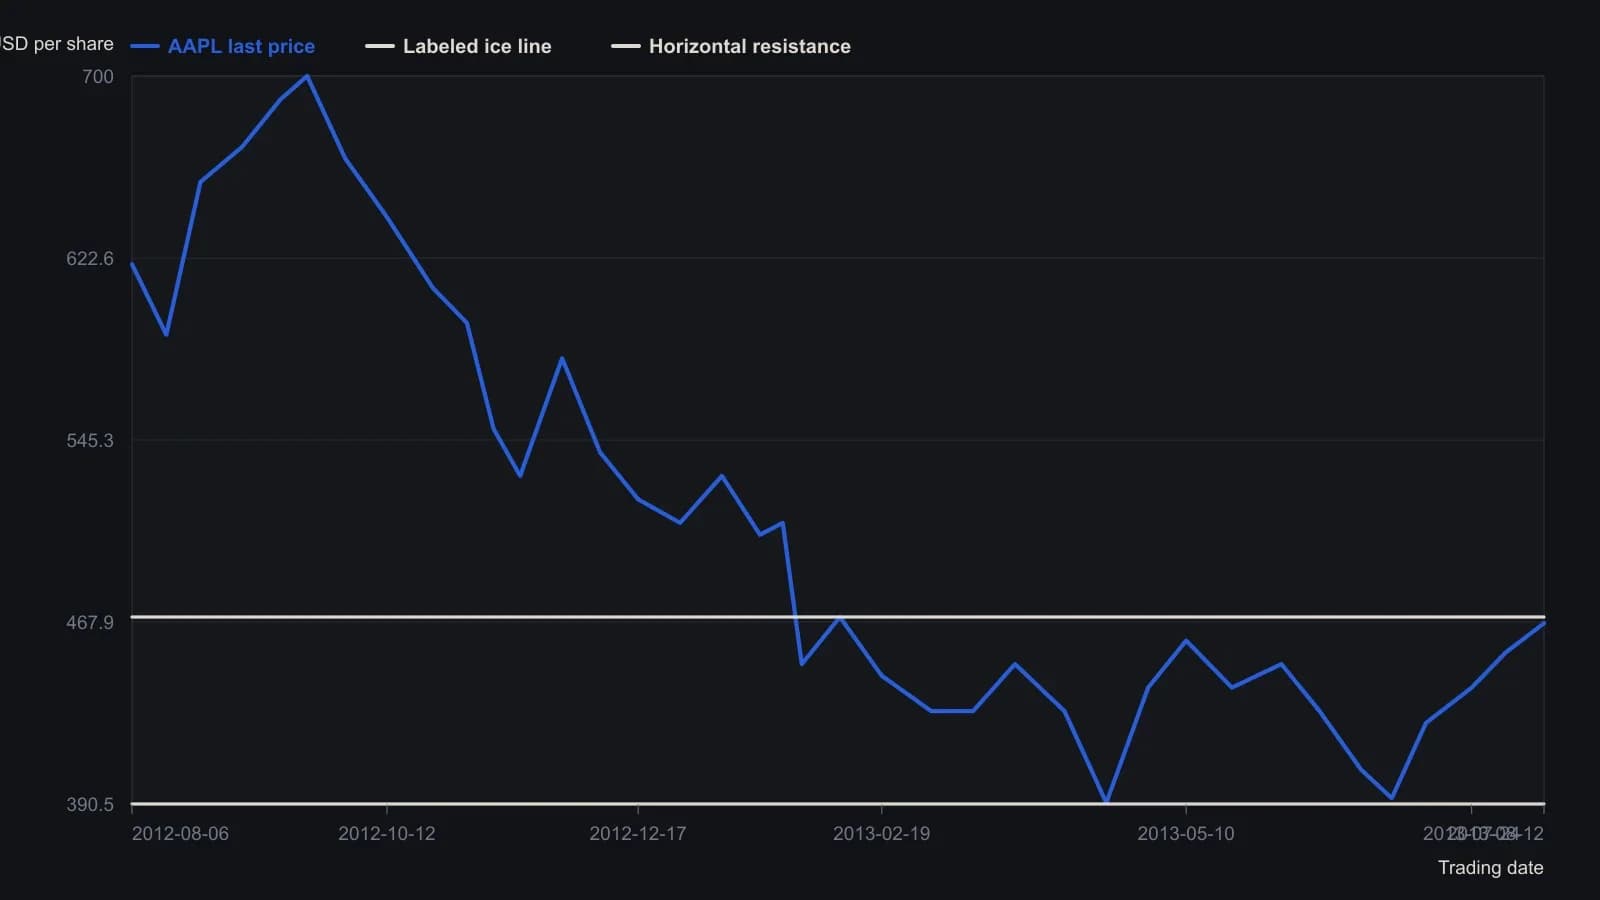
Доллары США до сплита. Дневные свечи отобраны в точках разворота и примерно раз в две недели, поэтому траектория приблизительная и её не следует принимать за покатиковую выписку.
Все разборы дорожки · 18 разборов
- 2000Средневзвешенная по объёму цена как базовая линия для построения индикатора
- 2001Построение поддержки и сопротивления VWAP из накопленного объёма
- 2001Эластичная объёмно-взвешенная скользящая средняя из окна по числу акций
- 2001Построение эластичной объёмно-взвешенной средней и полос волатильности
- 2004Столбцовые средние, взвешенные по объёму, и пересечения на графиках крестики-нолики
- 2004Сессионная средневзвешенная по объему цена для выставления лимитных заявок и листинговой маршрутизации
- 2008Построение кривых MIDAS от якорной средневзвешенной по объёму цены
- 2008Постройте VWAP от точки запуска как фильтры поддержки и сопротивления
- 2014Маршрутизация ордеров на рабочей станции, VWAP и сессионные фильтры
- 2015Построение фильтров ценовой гравитации и оборота фри-флоата
- 2015Построение четырехстадийных циклов с якорным VWAP
- 2017Построение объёмно-взвешенного пересечения и пробоя как единого набора свинг-правил
- 2017Построение пересечения объёмно-взвешенной скользящей средней
- 2017Построение карт якорной средневзвешенной по объёму цены для видимых толпе издержек исполнения
- 2018Тепловые карты стакана, VWAP и поток заявок для исполнения
- 2018Построение фьючерсных роллов до дня первого уведомления
- 2019Оцените механическую фьючерсную систему как одну процедуру
- 2020Каждый отскок — фальсифицируемый тест режима