1998выпуск C121-5
Длина скользящей средней — это привычка, а не секрет
Скользящая средняя усредняет цены закрытия за выбранный lookback и отмечает тренд, поддержку, сопротивление и пробои. Популярные длины не показаны как внутренне более информативные, чем некруглые альтернативы, поэтому учебная конструкция состоит в том, чтобы зафиксировать длину и читать повторяющиеся паттерны цены относительно средней как прогноз.
- Скользящая средняя — это линия усреднённых цен закрытия за выбранный lookback; её используют как маркер тренда и как ориентир поддержки, сопротивления и пробоев.
- Популярные круглые lookback не показаны как внутренне более информативные, чем некруглые альтернативы, а множество средних в сильном восходящем тренде складываются почти параллельными линиями.
- Учебная конструкция состоит в том, чтобы зафиксировать lookback и изучить поведение откатов к средней именно вокруг этой линии на данном рынке.
- Moving-average-crossover можно построить как crossover-acceleration: две средние выполаживаются, затем более короткая линия изгибается сквозь более длинную, а цена прижимается к более короткой средней.
Скользящая средняя строится как линия усреднённых цен закрытия за выбранный lookback. Эту линию используют как маркер тренда и как ориентир поддержки, сопротивления и пробоев.
Претензия к конструкции скользящих средних — лаг. Они реагируют уже после того, как тренд сменился, что задерживает сигналы.
Нет привилегированного lookback
Популярные длины простой средней, такие как 10, 20, 21, 30, 50 и 200 дней, не показаны как внутренне более информативные, чем некруглые альтернативы вроде 16, 24, 77 или 136.
В сильном восходящем тренде более короткий lookback ожидаемо лежит выше более длинного. Поэтому нанесение множества средних от 2 до 200 дней складывает почти параллельные линии, а не выделяет одну привилегированную длину.
Зафиксируйте длину и изучайте реакции
Учебная конструкция состоит в том, чтобы зафиксировать длину, а затем изучить, как этот рынок обычно реагирует вокруг именно этой средней, потому что повторяющиеся паттерны цены относительно средней можно использовать как прогноз.
Один и тот же недельный восходящий тренд можно изучать и по 30-недельной, и по 20-недельной средней. Первый наблюдатель ищет откат к средней вблизи 30-недельной линии, а второй — откат чуть ниже 20-недельной линии.
Более крутые восходящие тренды обычно дают более мелкие откаты. Особенно крутой недельный подъём может ожидаемо остановиться лишь примерно на середине между 10-недельной и 30-недельной средними, а пробой ниже 30-недельной линии трактуется как необычное предупреждение.
Дневная гипотеза вокруг короткой средней
На дневном графике короткий, подтверждённый объёмом подъём строится как гипотеза покупки на несколько тиков выше 10-дневной средней, а лимит поднимают по мере роста этой средней.
Crossover как повторяемое условие графика
Moving-average-crossover — это условие графика, при котором более короткая средняя пересекает более длинную и трактуется как повторяемый сетап сигнала.
Бычья конструкция — выполаживающаяся пара 10-дневной и 30-дневной средних, которая затем изгибается так, что более короткая линия оказывается выше более длинной, а минимумы ранней сессии прижимаются к 10-дневной средней. Растущий объём трактуется как подтверждение быстрого подъёма. Эта последовательность — crossover-acceleration: пара выполаживается, затем более короткая средняя изгибается сквозь более длинную, а цена прижимается к более короткой линии.
Обратная конструкция начинается с 10-дневной средней лишь чуть выше плоской или мягко растущей 30-дневной средней, затем обе разворачиваются вниз и более короткая линия изгибается ниже более длинной, а ранние максимумы прижимаются к 10-дневной средней. Расширяющийся объём трактуется как подтверждение резкого снижения.
Stanford Telecommunications: дневное закрытие и 200-дневная скользящая средняя
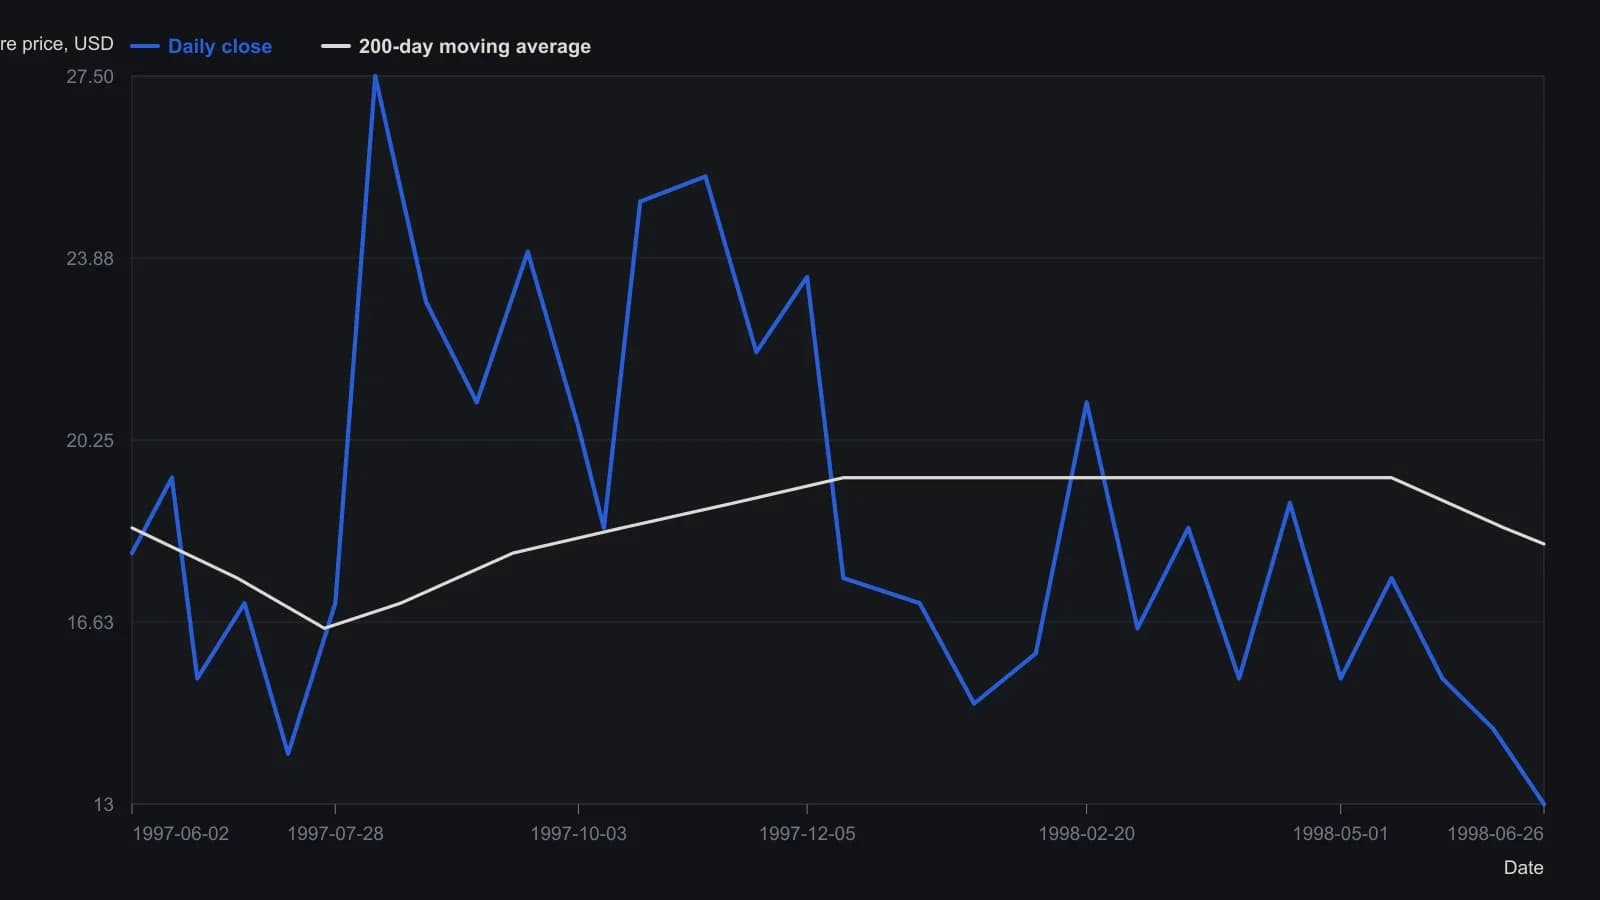
Оцифровано с печатного растра дневного графика SuperCharts; цены читаются с точностью примерно до половины доллара. Закрытие 13.00 на 26 June 1998 и 200-дневная скользящая средняя 18.179 — это печатные цифры строки котировок, а не оценки по кривой.
Все разборы дорожки · 57 разборов
- 1988Построение скользящих средних: веса, сглаживание и пересечения
- 1988Построение состояний ширины рынка и средних тренда
- 1989Оценка пересечения скользящих средних в системе, которая всегда находится в рынке
- 1989Построение симметричных накопителей коэффициентов рыночной ширины
- 1989Объективные тесты волновых отношений Фибоначчи по пересечениям скользящих средних
- 1990Построение скользящей средней, скорректированной по объёму
- 1991Построение механического кроссовера на синтетическом ценовом ряде
- 1991Двухскоростное чтение широты для среднесрочного направления рынка
- 1992Карта доходностей немецкой марки с таймингом по двойной средней и относительной силе
- 1992Подтверждение трендов валютных фондов пересечением и фильтром
- 1992Фильтр наклона скользящей средней для сигналов пересечения
- 1992Заполняемость режима и тесты на разделенных выборках для пересечений средних
- 1994Сезонность золотодобывающих акций и переключение дюрации облигационных фондов
- 1994Ценовой осциллятор из двух скользящих средних
- 1995Явные экспоненциальные веса и бинарные фильтры входа
- 1996Кроссовер валютных фьючерсов с наклоном, облигационным фильтром и стопом
- 1996Вход по пересечению средних двух рынков с фиксированным стопом
- 1997Конструкция фильтрованного пересечения трёх средних
- 1998Двухгрупповое сжатие экспоненциальных средних как трендовый фильтр
- 1998Построение тренд-фильтров r-squared с двумя lookback
- 1998Длина скользящей средней — это привычка, а не секрет
- 1999Решение закрытия, которое запускает пересечение скользящих средних
- 2000Kagi: контроль ян и инь против шума пересечения
- 2000Построение фильтров пересечения простой скользящей средней
- 2000Построение вертикально-горизонтального фильтра для допуска трендовых сигналов
- 2000Пересечение двух средних как проверка следования за трендом
- 2003Входы на откате при стеке экспоненциальных средних и стопы за экстремумом
- 2003Оценка пороговых уровней осциллятора в сравнении с оптимизированными пересечениями
- 2004Построение фильтра качества тренда на полуциклах
- 2004Товарные подгруппы, размеченные по пересечению, поддержке или схождению
- 2004Оценка кроссовер-систем следования за трендом на полном окне
- 2004Трендовые фильтры из двух средних как учебная критика наслоения индикаторов
- 2005Трёхслойное подтверждение по пересечению скользящих средних, свечам и Q-stick
- 2005График цен путов рядом с пробоем акции
- 2005Конструкция пересечения скользящей средней с фильтром по диапазону
- 2007Предвосхищение пересечения простых средних с помощью порогового закрытия
- 2007Предвосхищение пересечений скользящих средних на один бар вперёд
- 2007Пересечения скользящих средних по опережающему ряду со стохастиком и индексом относительной силы
- 2007Гипотезы пересечения SMA на следующем баре из теоретических значений пересечения
- 2007Предвосхищение пересечения скользящих средних до подтверждения
- 2007Стек скользящих средних на трёх горизонтах как задача построения
- 2007Подтверждение тренда наклоном регрессии и R-squared
- 2008Построение мультитаймфреймового сглаженного пересечения
- 2008Кластеры лучших дней против трендовых фильтров
- 2008Союзные рынки как шлюз подтверждения для сигналов пересечения и пробоя
- 2008Недельное пересечение экспоненциальных средних как механический кейс следования за трендом
- 2010Оценка 200-дневного пересечения как правил лонга, шорта и воздержания
- 2010Читайте тренд 10-and-40 на двух соседних таймфреймах
- 2012Единица дискретизации как параметр первого класса на двойных простых скользящих средних
- 2012Построение входов в индексный ETF по персистентности индекса волатильности
- 2013Базовые линии скользящих средних против сигналов пересечения
- 2013Построение пересечения типичной цены и heikin-ashi как единой механической процедуры
- 2016Трёхгейтовый чеклист для лонгов после sharp-drop
- 2016Недельный inflation-ratio crossover для сырьевых режимов
- 2017Нормализованное предупреждение Laguerre по нулевой оси как конструкция с двумя маркерами
- 2019Взвешенное по диапазону построение адаптивной экспоненциальной скользящей средней
- 2020Построить вход на втором откате после moving-average-crossover