2013выпуск C016-7
Средний направленный индекс как кластер lookback и граница риск/прибыль
Пересобранный рабочий лист направленного движения следовало читать, нанося средний направленный индекс, плюс направленный индикатор и минус направленный индикатор как три отдельные линии. Lookback были переформулированы короткими кластерами, а в более позднем ответе говорилось, что не всегда существует единственное оптимальное соотношение риск/прибыль или доля прибыльных выходов.
- Пересобранный рабочий лист следовало читать, нанося средний направленный индекс, плюс направленный индикатор и минус направленный индикатор как три отдельные линии.
- Переформулированные lookback для линий кластера среднего направленного индекса — 3, 4 и 5. Обе линии направленных индикаторов используют 5, 8 и 14, а не третье значение 13.
- Метод описывался для графиков end-of-day; внутридневные сигналы характеризовались как в целом более трудные в обращении, а расчётная врезка, как говорилось, не реализует метод trend-start.
- Ни один материал архива не ответил на тождество прибыльности, связывающее соотношение риск/прибыль с долей прибыльных сделок, а в ответе говорилось, что не всегда существует единственная оптимальная пара.
Письменный набор параметров
Пересобранный рабочий лист направленного движения следовало читать как три отдельные линии, а не как один неразмеченный параметр по умолчанию. Редакторское прочтение TradersWeek: относитесь к этому рецепту как к письменному набору параметров. Зафиксируйте кластер lookback на каждой линии до того, как сигнал будет прочитан, и зафиксируйте границу риск/прибыль до входа, потому что ни настройки индикатора, ни коэффициент выплаты не приходят как единственное универсальное значение по умолчанию.
Как читали пересобранный рабочий лист
Пересобранный рабочий лист следовало читать, нанося средний направленный индекс, плюс направленный индикатор и минус направленный индикатор как три отдельные линии. Средний направленный индекс — это сглаженное сравнение чистого направленного движения с полным направленным движением, показанное здесь как одна линия в небольшом кластере lookback. Плюс направленный индикатор — это сглаженная по lookback мера восходящего направленного движения, наносящаяся вместе со своим нисходящим аналогом. Минус направленный индикатор — это сглаженная по lookback мера нисходящего направленного движения, наносящаяся вместе со своим восходящим аналогом.
Метод описывался как применимый к графикам end-of-day; внутридневные сигналы характеризовались как в целом более трудные в обращении.
Lookback, переформулированные как кластер параметров
Кластер параметров — это короткий список соседних lookback, собранных вместе, чтобы можно было проверить согласие настроек. Переформулированные lookback для линий кластера среднего направленного индекса — 3, 4 и 5. Переформулированные lookback для обеих линий направленных индикаторов — 5, 8 и 14, а не третье значение 13.
Кластеры периодов ADX и индикаторов направленности
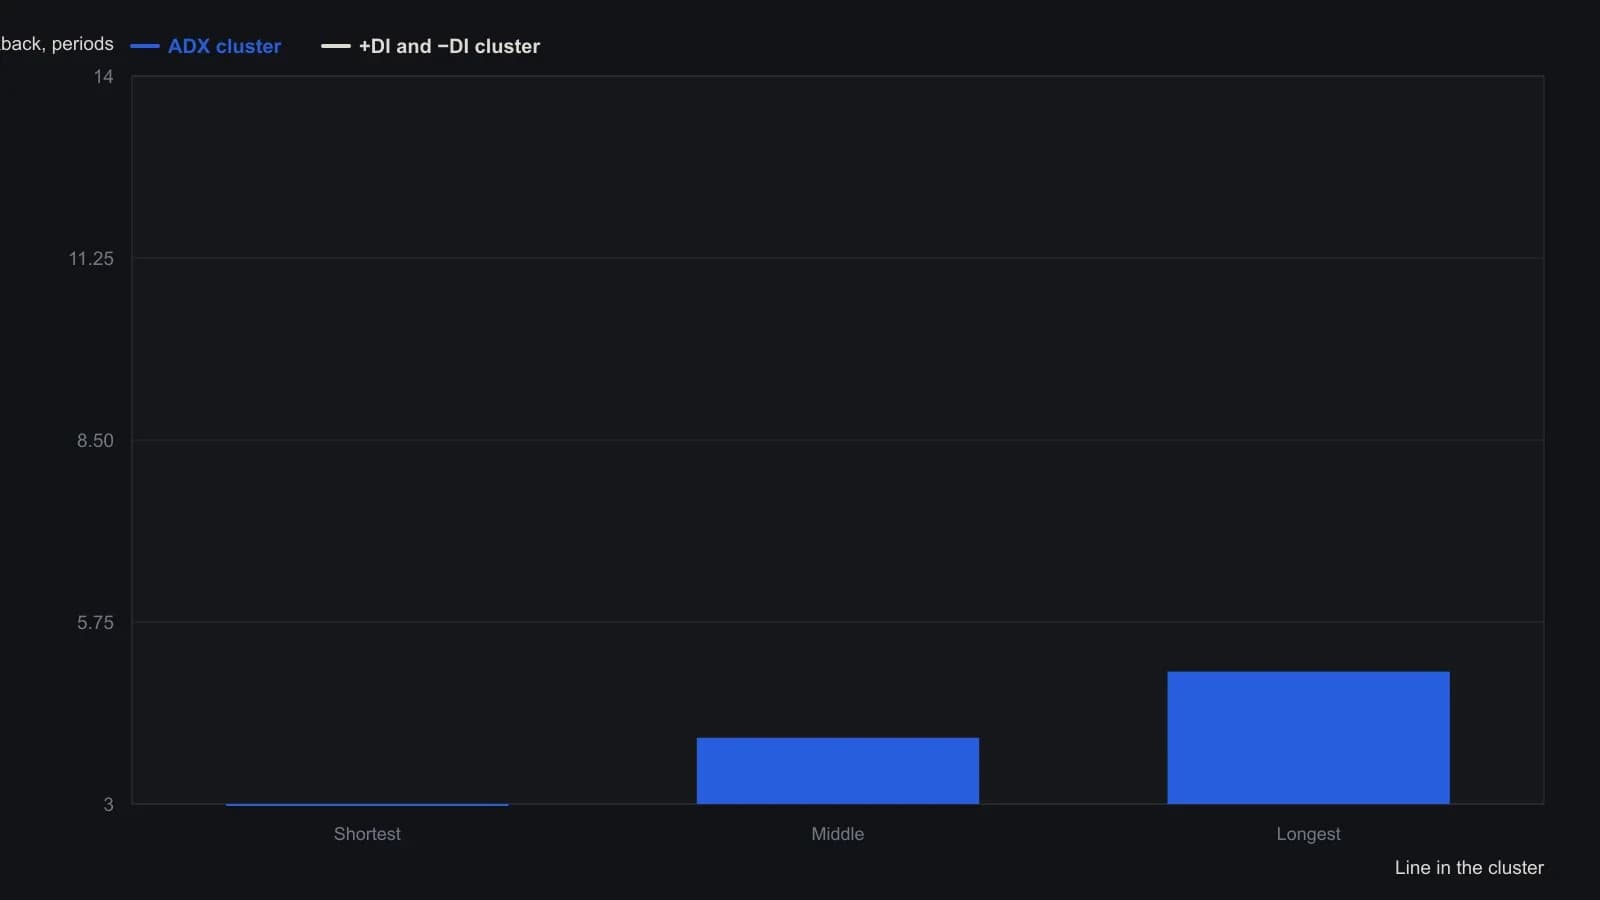
Читатель указал длины индикаторов направленности как 5, 8 и 13; Low поправил самый длинный из этих периодов на 14. Он также строит три линии в отдельных окнах MetaStock по итогам дня и не утверждает, что существует внутридневная версия.
Соотношение риск/прибыль и доля прибыльных сделок
Читатель спросил, какие соотношение риск/прибыль и доля прибыльных сделок требуются для прибыльности, когда средний размер выигрышной сделки сравнивается со средним размером проигрышной сделки. Соотношение риск/прибыль — это сравнение среднего или планируемого размера прибыли со средним или планируемым размером убытка, используемое, чтобы ограничить сделку до входа. Доля прибыльных сделок — это доля сделок, которые должны быть выигрышными, чтобы заявленное соотношение риск/прибыль было прибыльным.
Не было выявлено ни одного материала архива, который прямо отвечал бы на это тождество прибыльности, хотя более ранние материалы по управлению капиталом, как говорилось, обсуждают, как рассчитывать соотношения риск/прибыль. В том же ответе утверждалось, что не всегда существует единственное оптимальное соотношение риск/прибыль или единственная доля прибыльных выходов, подходящая для всех случаев.
Все разборы дорожки · 27 разборов
- 1987Заранее зафиксируйте стоп и требуйте избыточную отдачу
- 1987Когда открытые убытки переписывают заранее зафиксированные правила выхода
- 1991Ранжирование удержаний на конец месяца по риск-доходности и стопам
- 1994Оценка процентных выходов по прибыли на трендследящих средних
- 2001Постройте соотношение прибыль/риск до входа
- 2003Предторговый чеклист готовности для входа, воздержания и риска
- 2003Оценка страйков вне денег с помощью saddle-премий и подразумеваемой волатильности
- 2004Критика торговых решений как одной процедуры
- 2004Механические стопы выдают намерение и неверно оценивают убытки
- 2004Премия подразумеваемой волатильности на индексах ставок
- 2006Оставьте стоп, который санкционировал вход
- 2006Ограничьте убыток фильтром соотношения риск/прибыль до входа
- 2007Аудируйте оператора, прежде чем отказываться от системы
- 2007Правила slingshot reversal после ложного пробоя
- 2007Шаблон управления системой, который задаёт стоп и требуемую прибыль до входа
- 2007Постройте предторговый конверт стиля для входов и пропусков
- 2008Системы, которые пропускают три шлюза решений
- 2010Четырёхгейтовое вето перед входами по тренду
- 2012Постройте торговый план как одну письменную процедуру
- 2012Стопы и цели на Форекс по шагу котировки
- 2013Средний направленный индекс как кластер lookback и граница риск/прибыль
- 2014Трёхшаговый рабочий лист по стоимости тика фьючерсов VIX и соотношению риск-доходность при низкой волатильности
- 2014Премии бинарных опционов, комиссии и соотношение риск-доходность до экспирации
- 2015Продажа далеко вне денег товарной опционной премии как случай прощающего тайминга
- 2016Предоплаченные опционные спреды, которые ограничивают риск и прибыль диапазонного дня
- 2016Предторговое соотношение риск/доходность против инстинктивных выходов
- 2020Ограничение короткосрочного опционного спреда стопом, остатком после гэпа и выходом по кредиту