2006выпуск C091-11
Сборка адаптивной ценовой зоны из дважды сглаженных средних
Адаптивная ценовая зона — это ценовой канал, центрированный на дважды сглаженной экспоненциальной средней цены, с полушириной, заданной как band-percent, умноженный на дважды сглаженную экспоненциальную среднюю диапазона. Затем 14-периодный индекс среднего направленного движения определяет, является ли касание полосы условием покупки или короткой продажи либо сигналом закрыть открытую позицию.
- Адаптивная ценовая зона — это ценовой канал, центр которого — дважды сглаженная экспоненциальная средняя цены, а полуширина равна band-percent, умноженному на дважды сглаженную экспоненциальную среднюю диапазона.
- Двойное сглаживание выбрано так, чтобы канал мог следовать за краткосрочными ценой и диапазоном с меньшей задержкой, чем простая скользящая средняя с тем же lookback.
- 14-периодный индекс среднего направленного движения на уровне 30 или ниже допускает условия покупки и короткой продажи при касаниях полос; значение выше 30 закрывает открытую позицию вместо новых входов.
- Lookback-period и band-percent остаются фиксированными после выбора и должны подбираться под рынок и интервал графика; с дважды сглаженным диапазоном движется только ширина полос.
Ценовой канал с шириной, масштабируемой по волатильности
Адаптивная ценовая зона — это ценовой канал: пара полос вокруг сглаженной центральной линии, которая очерчивает зону типичного хода цены. Центр — дважды сглаженная экспоненциальная средняя цены. Полуширина — выбранный множитель дважды сглаженной экспоненциальной средней диапазона. Закрытие или выход за полосу рассматривается как условие на графике, а не как гарантированный разворот.
Ширина полос расширяется и сужается вместе с недавней волатильностью, потому что эта полуширина — множитель дважды сглаженного диапазона. Скаляр, применяемый к дважды сглаженному диапазону, — это band-percent, пользовательская настройка, а не автоматически обучаемый параметр. Lookback-period — длина выборки, подаваемая внутренним экспоненциальным сглаживателям цены и диапазона.
Зачем средние сглаживают дважды
Экспоненциальное сглаживание — это рекурсивная средняя, которая придаёт недавним наблюдениям больший вес, чем более старым. Применение его дважды дополнительно гасит шум, продолжая отслеживать краткосрочные цену и диапазон. Дважды сглаженное экспоненциальное усреднение выбрано так, чтобы канал мог отслеживать краткосрочные цену и диапазон с меньшей задержкой, чем равновзвешенная простая скользящая средняя с тем же lookback.
Автор разработал конструкцию для коротких lookback около пяти баров, потому что обычные полосовые индикаторы на таких длинах могут становиться зубчатыми.
Фильтр силы тренда на касаниях полос
В предложенной реализации верхняя и нижняя полосы вычисляются как дважды сглаженная цена плюс или минус band-percent, умноженный на дважды сглаженный диапазон. Затем считывается 14-периодный индекс среднего направленного движения относительно порога 30, прежде чем касаниям полос присваиваются действия покупки или короткой продажи.
Индекс среднего направленного движения — ограниченный показатель силы тренда, вычисляемый из направленного движения. Здесь он используется как фильтр, который допускает сигналы касания полос только когда значение остаётся на выбранном пороге или ниже него.
Когда индекс среднего направленного движения находится на пороге или ниже него, минимум на нижней полосе или ниже неё трактуется как условие покупки, а максимум на верхней полосе или выше неё — как условие короткой продажи. Когда значение превышает порог, открытая длинная или короткая позиция закрывается, а новые входы по касанию полос не берутся.
Фиксированные настройки, переменная ширина
Автор указывает, что настройки lookback и band-percent не адаптивны и должны подбираться под каждый рынок или интервал графика, тогда как сама ширина полос меняется вместе с дважды сглаженным абсолютным диапазоном. Lookback-period не адаптируется от бара к бару.
Иллюстрации на графиках используют пользовательские настройки, а не значения по умолчанию в коде, включая period 30 и band percent 1.8 на одном дневном окне индексных фьючерсов, period 50 и band percent 2.2 на дневном окне прокси акций и period 30 и band percent 2.1 на внутридневном окне 610-tick.
В суженной дневной иллюстрации использовались period 20, band percent 1.2 и порог индекса среднего направленного движения 30. Автор описывает это применение как базовое использование индикатора, а не как полностью разработанную систему.
Заявленное ограничение на трендовых рынках
Автор указывает, что та же конструкция плохо работает на трендовых рынках.
Прибыль и убыток стратегии адаптивной ценовой зоны на e-mini S&P
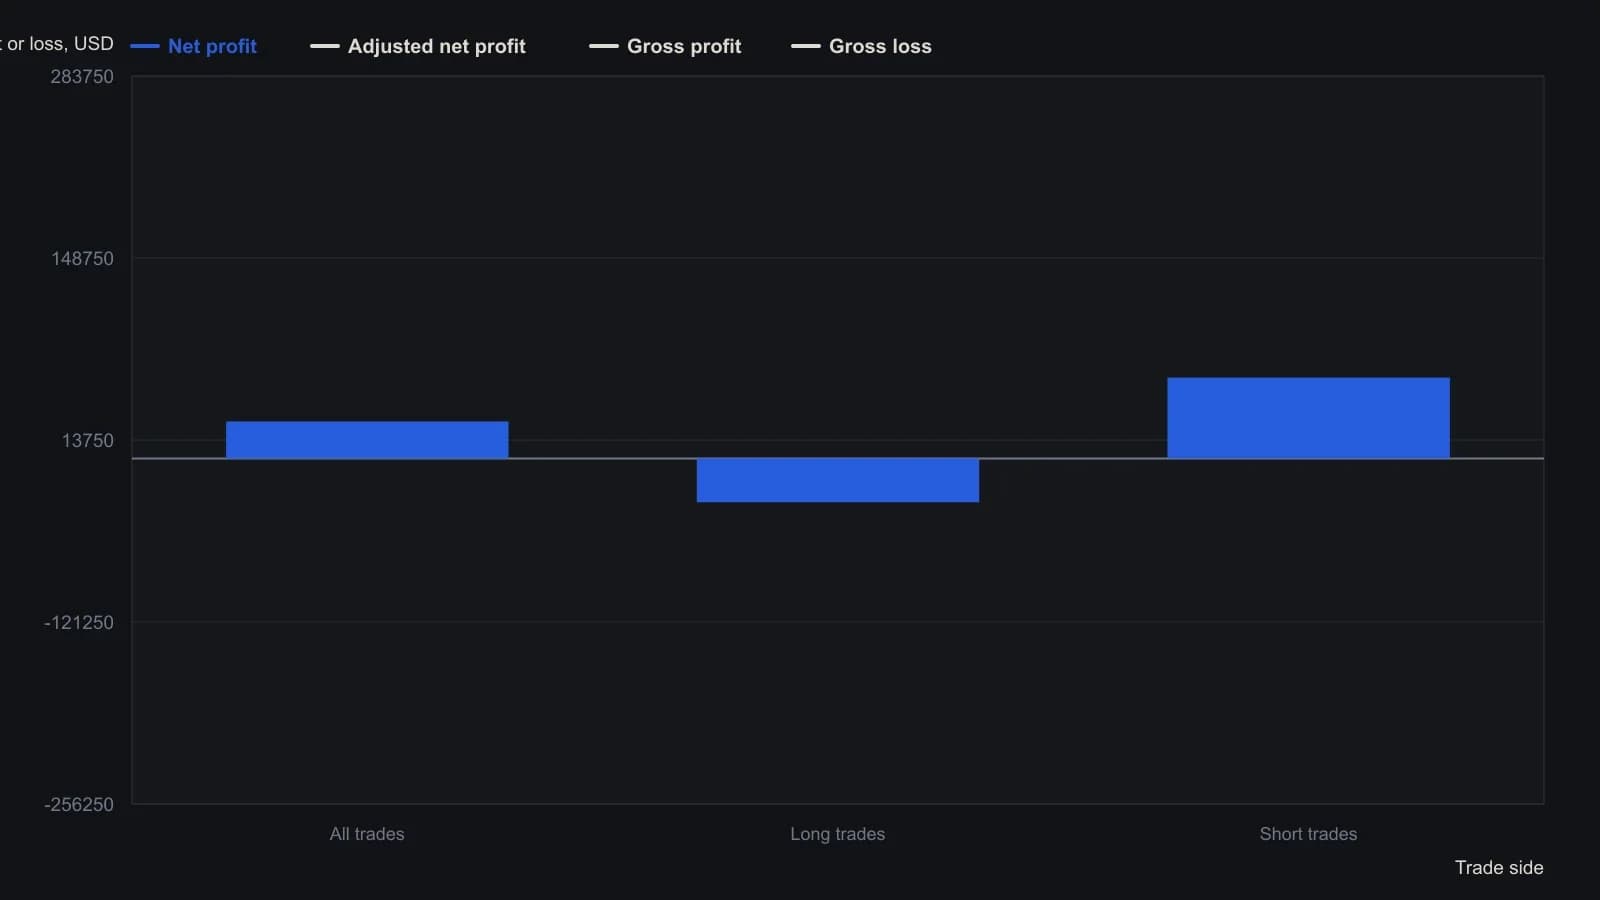
MultiCharts принял EasyLanguage из статьи. Часовое окно ES #F — лишь видимый фрагмент июльского движения цены; таблица — сводка платформы по полной выборке. Скорректированный P&L — это стрижка MultiCharts, а не статистика, определённая в статье. Автор рассматривает правила как базовую иллюстрацию, а не как готовую систему.
Все разборы дорожки · 56 разборов
- 1986Циклически согласованный Directional Trend Indicator
- 1987Что на самом деле сравнивают правила входа по кроссоверу и по направленному движению
- 1988Пересечению направленных линий нужны фильтр тренда, правило крайней точки и долларовый стоп
- 1988Построение истинного диапазона адресацией со смещением
- 1988Построение направленного движения по диапазону бара
- 1988Построение индекса среднего направленного движения: рекурсивное сглаживание и смещение окна ретроспекции
- 1988Поэтапное построение Average Directional Index с подтверждением Relative Strength Index и оповещениями о стопе
- 1988Построение Average Directional Index с зафиксированными правилами истинного диапазона и направленности
- 1991Построение среднего направленного индекса из расширения диапазона и истинного диапазона
- 1991Построение пятисессионных прогнозов по входам стохастика, ADX и MACD
- 1993Построение среднего направленного индекса из направленного движения и истинного диапазона
- 1993Подтверждение n-барных пробоев фильтрами ADX и DX
- 1994Построение трендового фильтра по ширине полос Боллинджера
- 1994Предторговый чеклист, который может отказать лонгу тремя способами
- 1997Порог ADX и скользящая средняя как трендовый фильтр
- 1998Режимные фильтры для мутировавших индикаторов
- 1999Построение среднего направленного индекса из расширения диапазона и истинного диапазона
- 2000Оценка ADX, RSI и скользящих средних в хранилище по множеству акций
- 2000Stochastic pop как фильтрованный сетап продолжения
- 2000Начало и выход по одному индексу среднего направленного движения
- 2002Совместное чтение ADX и MACD для силы и направления тренда
- 2003Адаптивный пробой Дончиана с подразумеваемой волатильностью и объёмом
- 2004Индекс среднего направленного движения как режимный фильтр для индекса относительной силы и стохастического осциллятора
- 2004Построение объёма, нормированного на истинный диапазон, как направленного фильтра
- 2005Построение многофильтровой процедуры пробоя пенни-стоков
- 2005Соберите один плейбук, который переключается вместе с режимом сессии
- 2005Сочетание полос Боллинджера, индекса среднего направленного движения и коррекции Фибоначчи на валютных парах
- 2006Сборка адаптивной ценовой зоны из дважды сглаженных средних
- 2006Шлюз силы ADX для MACD и стохастического осциллятора
- 2007Направленное движение как фильтр плюс триггер
- 2007Построение стека разрешения тренда с приоритетом вето
- 2007Гейты ADX для конца тренда, диапазона и разворота
- 2008Построение девятиячеистой сетки directional-ratio
- 2008Lookback-периоды ADX и directional trend indicator как параметры фильтра тренда
- 2008Согласованная с удержанием рыночная линза на основе средних и пересечений directional-line
- 2008Девятиячеечное направленное табло для входов на нескольких горизонтах
- 2010Построение Vortex Indicator из расстояний максимум–минимум
- 2010Построение ценовых фильтров ADX, RSI и MACD
- 2011Построение Volume Zone Oscillator с фильтром режима на основе скользящей средней и Average Directional Index
- 2011Volume Zone Oscillator, обусловленный фильтром Average Directional Index
- 2011Названия свечей требуют проверок volume-price, ADX и скользящей средней
- 2012Кластерные линии average-directional-index как фильтр начала тренда
- 2012Кластерные фильтры Average Directional Index для сигналов начала тренда
- 2012Подтверждение начала или разворота тренда тройным кластером ADX
- 2013Построение стека позднего входа из знакового осциллятора DMI
- 2013Направленный осциллятор и его Stochastic как составной фильтр тайминга
- 2013Lookback-периоды кластера ADX — закреплённая спецификация, а не подпись на графике
- 2013Совмещение скользящих средних, стохастиков и ADX в дневном скане
- 2015Сборка Average Directional Index из направленного движения
- 2016Как фильтр Average Directional Index и вход на пробое образуют одну процедуру
- 2016Оценивайте пересечения RSI и стохастика только когда ADX подтверждает тренд
- 2018Построение фильтра ADX для внутридневных пробоев
- 2018Гейт волатильности ADX для пробоев максимума предыдущего дня
- 2019Полосы экспоненциального отклонения со скользящей средней, RSI и ADX
- 2020Трендовый фильтр нормализованного наклона на основе линейной регрессии
- 2020Гейтирование дивергенций волатильности и моментума фильтром Trend