2017выпуск C098-12
Каузальная обратная экспоненциальная средняя для цикла и тренда
Односторонняя экспоненциальная средняя может считаться на живом баре, но её групповая задержка способна искажать ряды со смешанными частотами. Истинный обратный проход снял бы эту фазу, однако его нельзя вычислить на правом крае. Архив восстанавливает запаздывающий обратный каскад, чтобы один коэффициент направлял тот же остаток к фильтру тренда или к чтению доминантного цикла.
- Экспоненциальное сглаживание смешивает новейшее наблюдение с предыдущей средней с помощью взаимно дополнительных весов, сумма которых равна единице, поэтому постоянный вход устанавливается на том же уровне.
- Групповая задержка зависит от частоты, поэтому односторонняя средняя накладывает нелинейную фазовую карту, которая может искажать рыночные ряды со смешанными частотами.
- Обратный проход снял бы эту фазу и удвоил сглаживание, но он некаузален и не может быть вычислен на живом правом крае.
- Запаздывающий каскад causal-reverse-path делает обратную ступень вычислимой, и один коэффициент направляет остаток к структуре фильтра тренда или доминантного цикла.
Односторонняя средняя на живом баре
Экспоненциальная средняя обновляется как взвешенная смесь новейшего наблюдения и предыдущей средней. Веса взаимно дополнительны и в сумме равны единице, поэтому постоянный вход устанавливается на том же уровне.
Эта рекурсия и есть экспоненциальное сглаживание. Она смешивает новейшее наблюдение с предыдущим выходом и остаётся односторонней.
Почему фаза может искажать форму волны
Групповая задержка меняется по частотам. Поэтому односторонняя средняя накладывает нелинейную фазовую карту, которая может искажать форму волны рыночных рядов со смешанными частотами.
Обратный проход — не шаг живого бара
Прогон той же средней назад после того, как доступен полный ряд, снимает эту нелинейную фазу и удваивает сглаживание. Процедура некаузальна. Её нельзя вычислить на живом правом крае.
Запаздывающий обратный каскад
Раскрытие отношения оператора задержки экспоненциальной рекурсии даёт бесконечный затухающий ряд коэффициентов. Когда последующие члены становятся пренебрежимо малыми, этот ряд можно обрезать до конечно-импульсной формы.
Обращение во времени этого конечно-импульсного пути и вставка достаточной задержки делают обратную ступень каузальной. Эта усечённая запаздывающая реконструкция и есть causal-reverse-path. Архив указывает каскад из восьми последовательных модулей как достаточный для обычной ошибки рыночных данных.
Один коэффициент направляет остаток
Опубликованный остаток вычитает масштабированный прямой-и-обратный экспоненциальный отклик из стандартной экспоненциальной средней. Вычитание выделяет компоненту частотно-фазового искажения.
Один экспоненциальный коэффициент направляет этот остаток. Значение 0.05 смещает его к трендовой структуре — более длинному горизонту фильтра тренда. Значение 0.3 смещает его к циклической структуре — более короткому горизонту чтения доминантного цикла.
Что делает готовая конструкция
Готовая конструкция каузальна. Она применяет дополнительное высокочастотное сглаживание, чтобы ограничить алиасированные дискретизированные компоненты. Она также применяет низкочастотную разность, которая спадает на 6 dB на октаву, чтобы снизить спектральную дилатацию.
Остаток обратной экспоненциальной скользящей средней на дневном SPY, июль 2016–июнь 2017
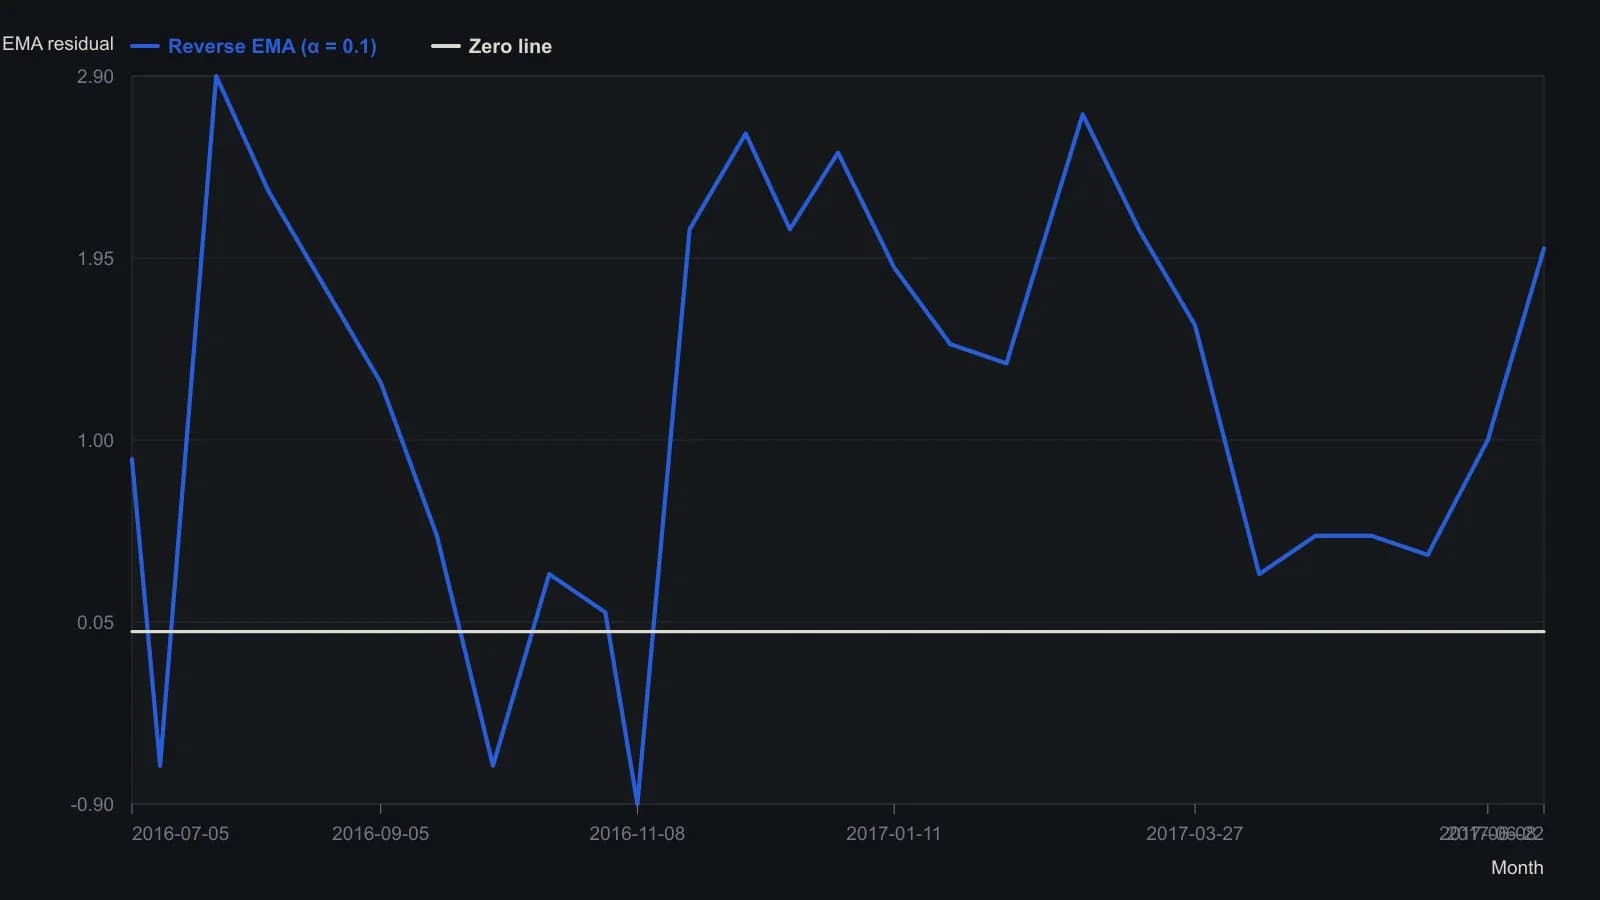
В опубликованном рисунке использована единственная альфа 0.1. Тот же остаток при 0.05 тяготеет к тренду, а при 0.3 — к доминирующему циклу. Журнальный растр не передаёт больше примерно одного десятичного знака.
Все разборы дорожки · 31 разбор
- 1982Окна фазы цикла для фильтров графических сигналов
- 1987Построение трендового осциллятора, масштабированного по циклу
- 1987Построение сетки доминантного цикла по отмеченным минимумам
- 1988Опережение цикла на смещённых экспоненциальных средних
- 1988Аудит сорокамесячного цикла цен акций
- 1989Когда доминантные циклы длинных волн нельзя опровергнуть
- 1991Сдвиг нанесения полуцикловой средней против затухания цикла
- 1991Касание полуцикловой средней как тест амплитудного соотношения
- 1993Построение индикатора restoring-pull из частоты цикла и объёма
- 1995Режимные фильтры для dominant-long-wave
- 1995Опережающий фильтр, настроенный на цикл, из ограниченных осцилляторов
- 1998Проверяемые правила циклов вместо страха и жадности
- 1999Вложенный тайминг цикла евро как одна проверяемая процедура
- 2002Построение instantaneous-trendline по доминантному циклу
- 2002Осциллятор центра тяжести на половине цикла из баланса скользящей средней
- 2004Тестирование зафиксированного сороканедельного цикла правилом hold-or-sit-out
- 2005Вложенные временные полосы для подтверждения доминирующего цикла
- 2005Базовые линии доминантного цикла против нарративов политических новостей
- 2006Сочетание горизонта доминирующего цикла с трендом и осцилляторами
- 2006Разделение по доминирующему циклу на трендовый фильтр и остаточный Relative Strength Index
- 2007Постройте разность моментума по доминирующему циклу
- 2007Наивные правила dominant-cycle не работают без тестов толпы
- 2012Построение прогноза доминантного цикла как окна тайминга
- 2012Построение базовых линий доминантного цикла с открытыми параметрами
- 2013Использование выборов на второй срок для проверки заранее объявленного прогноза dominant-cycle
- 2014Построение прогнозной базовой линии доминирующего цикла
- 2014Quotient transform как фильтр раннего начала тренда
- 2014Постройте карту цикла от впадины к впадине с помощью Detrended Price Oscillator
- 2015Выравнивание dominant-cycle перед катализатором отчётности
- 2017Каузальная обратная экспоненциальная средняя для цикла и тренда
- 2020Построение осциллятора cycle-plus-trend по хорде на одну длину волны