1992выпуск C011-2
Построение TRIX из тройного экспоненциального сглаживания
Тройное экспоненциальное сглаживание применяет одну и ту же экспоненциальную скользящую среднюю три раза, так что кратковременные колебания ослабляются, а ряд по-прежнему отслеживает направление тренда. Построенный индикатор — это однопериодное процентное изменение этого трижды сглаженного ряда.
- Тройное сглаживание применяет одну и ту же экспоненциальную скользящую среднюю три раза, причём каждый проход берёт предыдущий проход как вход, так что кратковременные колебания ослабляются, а ряд по-прежнему отслеживает направление тренда.
- Константу сглаживания можно взять из длины простой скользящей средней n преобразованием 2, делённым на n плюс 1, и эта константа повторно используется на каждом проходе.
- TRIX — это однопериодное процентное изменение трижды сглаженного ряда: последнее трижды сглаженное значение минус предыдущее, делённое на предыдущее значение, затем умноженное на 100.
- Начальное значение — это первое наблюдение, используемое как предшествующая средняя при старте рекурсии, и начало сглаживания в другой точке может слегка изменить последующие значения.
Из чего строится осциллятор
TRIX — это осциллятор, образованный однопериодным процентным изменением ряда после трёх последовательных экспоненциальных средних, которые используют одну и ту же константу сглаживания. Тройное сглаживание — это три наложенных применения одной и той же экспоненциальной скользящей средней, причём каждый проход берёт предыдущий проход как вход.
Тройное экспоненциальное сглаживание применяет ту же экспоненциальную скользящую среднюю три раза, так что кратковременные колебания ослабляются, а ряд по-прежнему отслеживает направление тренда.
Общая константа сглаживания
Экспоненциальное сглаживание — это рекурсивная средняя, которая смешивает последнее наблюдение с предыдущим сглаженным значением с помощью константы, строго лежащей между нулём и единицей. Экспоненциальная скользящая средняя равна константе сглаживания, умноженной на текущее наблюдение, плюс единица минус эта константа, умноженная на предыдущую среднюю. Дополнительный вес остаётся на предшествующей средней.
Lookback скользящей средней можно сопоставить так, чтобы горизонт простой средней и экспоненциальная рекуррентность оставались сопоставимыми. Константу сглаживания можно взять из длины простой скользящей средней n преобразованием 2, делённым на n плюс 1. В примере declining-issues длина простой средней 35 периодов даёт константу сглаживания 0.05556, которая повторно используется на каждом проходе.
Три прохода, затем процентное изменение
После первой экспоненциальной средней исходного ряда та же константа применяется к этой средней, а затем снова ко второй средней, чтобы получить трижды сглаженный ряд.
Построенный индикатор — это однопериодное процентное изменение трижды сглаженного ряда: последнее трижды сглаженное значение минус предыдущее, делённое на предыдущее значение, затем умноженное на 100.
Начальное значение, с которого стартует рекурсия
Первое наблюдение используется как предшествующая средняя при старте рекурсии. Это начальное значение инициализирует рекурсию, и начало сглаживания в другой точке может слегка изменить последующие значения.
Построение тройной экспоненциальной скользящей средней по снижающимся бумагам NYSE
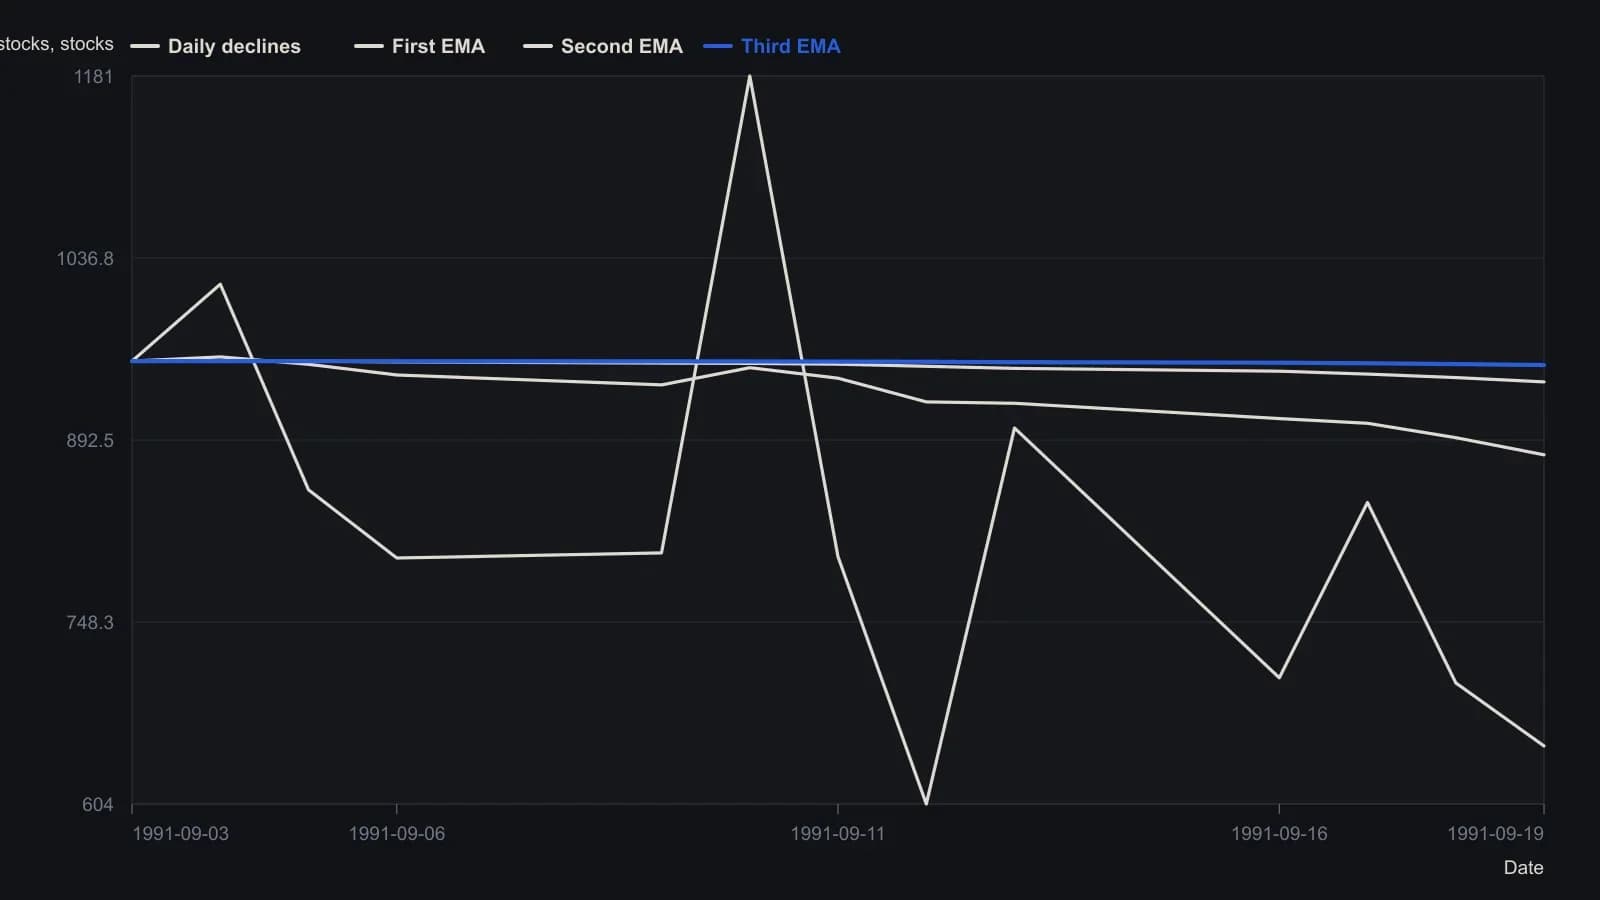
Константа сглаживания α = 0.05556, из 2/(35+1), вместо 35-дневной простой средней. Средние на 3 September 1991 заданы сырым числом снижений того дня, равным 955. В напечатанной строке за 20 September стояли только формулы электронной таблицы, поэтому она опущена.
Все разборы дорожки · 15 разборов
- 1984Построение TRIX от частоты среза к одной общей альфе
- 1988Изолируйте вложенные формулы, прежде чем оценивать сигналы
- 1992Построение TRIX из тройного экспоненциального сглаживания
- 1992Конструирование осциллятора TRIX из дневных снижений
- 1992Предторговый чеклист, который остаётся вне рынка, пока недельная поддержка и TRIX не согласуются
- 1992Построение TRIX как тройно сглаженного моментума лог-цены
- 1992Построение входов по пересечению и импульсу TRIX на сетке периодов
- 1992Параметры lookback-периода и производной импульса TRIX
- 1994Инициализация TEMA и DEMA регрессией временного тренда
- 1997Построение осциллятора TRIX из тройного сглаживания
- 2002Построение TRIX от тройного сглаживания к правилам сигнала
- 2002Зафиксируйте конструкцию TRIX, прежде чем читать пересечение нулевой линии
- 2003Построение TRIX из вложенных экспоненциальных средних
- 2004Соберите окна входа, выхода и покоя TRIX как один рецепт
- 2004Импульс TRIX и фундаментальные оверлеи для среднесрочного отбора акций