1994выпуск C121-11
Тактовый второй гребень стохастика со стопом window-high
Обучает одному комбинированному навыку: читать 14-барный медленный стохастик по закрытию как классифицированный паттерн second-crest с ten-bar-clock, затем привязать стоп-лосс window-high, чтобы чек-лист разворота был полным. Редакторская интерпретация: завершите этот чек-лист до того, как сможет появиться более позднее чтение дивергенции.
- Читайте 14-барный медленный стохастик по закрытию как именованный объект second-crest с порогами percent-k, а не как неформальный взгляд на дивергенцию.
- Валидный шорт требует сформированного восходящего тренда, первого гребня, который удерживает зону 70-75, и возврата percent-k, который формирует второй гребень.
- ten-bar-clock задаёт время входа. Elastic-weakness-entry применяется, если бар 10 является максимумом окна, в противном случае стоп-лосс — наивысшая цена в этом окне.
- Time-filtering может позволить полностью сформированному дневному такту опережать недельный. Расценивайте застой после входа как pattern-failure и предпочитайте ранний выход, если последовательность находится у экстремума.
Полный чек-лист разворота
Эта архивная статья обучает комбинированному навыку. Читайте 14-барный медленный стохастик по закрытию со сглаживанием в три бара как классифицированный паттерн second-crest с фиксированным обратным отсчётом, затем привяжите это чтение к стоп-лоссу window-high.
Редакторская интерпретация: завершите этот чек-лист до того, как сможет появиться более позднее чтение дивергенции. Архивные факты описывают только исторический рабочий процесс ниже.
stochastic-oscillator помещает последнее закрытие внутрь предыдущего 14-барного диапазона максимум–минимум, а не относительно цены 14 баров ранее. Pattern-recognition рассматривает выбранные формы осциллятора как именованные последовательности с порогами, вторым гребнем и правилом приуроченного завершения, а не как неформальные взгляды на дивергенцию.
Осциллятор и percent-k
Единственная используемая форма осциллятора — тот 14-барный медленный стохастик по закрытию со сглаживанием в три бара. Percent-k — самая быстрая линия стохастика. Именно эта линия используется, чтобы проверить удержание верхней зоны, ограниченный откат и возврат, который создаёт второй гребень.
Метод рассматривает выбранные формы осциллятора как объекты pattern-recognition. Считается, что прайс-экшен отпечатывает моментум, поэтому эти формы можно классифицировать по виду, частоте и заданной прогнозной роли.
Контекст восходящего тренда и два гребня
Валидный сетап требует сформированного восходящего тренда, определённого и линией тренда, и 40-периодной скользящей средней. Задуманный шорт идёт против этого подъёма.
Первый гребень требует, чтобы percent-k удерживался выше зоны 70-75 как минимум три бара, затем ослабел до 75 или ниже, не проваливаясь сквозь 55. После значения 85 или выше тот же гребень может вместо этого ослабеть лишь на 10 до 15 пунктов от этого экстремума.
Поиск second-crest требует, чтобы percent-k поднялся обратно в зону 70-75 в пределах пяти баров. После экстремального пика возврат может вместо этого откатиться как минимум на 50 процентов первого снижения.
ten-bar-clock и вход
ten-bar-clock начинается на ближайшем ценовом баре, который впервые оттянул percent-k вниз от начального гребня. Шорт берётся на закрытии бара 10.
Elastic-weakness-entry применяется, когда бар 10 является максимумом окна. В этом случае вход ждёт первое более низкое открытие или более низкое закрытие внутри следующих трёх баров.
Стоп-лосс window-high
Если бар 10 сам по себе не является максимумом, стоп-лосс — это наивысшая цена, зафиксированная в течение этого 10-барного окна.
Когда последовательность застаивается у экстремума, описанное правило риска предпочитает выход до нового максимума, а не оставлять стоп-лосс на этих максимумах. Пробой старого максимума может дать большое проскальзывание стопа.
Time-filtering между интервалами
Time-filtering означает проверку той же последовательности осциллятора более чем на одном интервале выборки, чтобы более короткий такт мог опережать более длинный.
Недельные случаи обычно считаются доминирующими, потому что охватывают больше времени и более крупные колебания, но полностью сформированный дневной случай может опережать. Дневной пример по какао завершился на пять дней раньше недельного аналога.
Pattern-failure после приуроченного входа
Если разрешение после входа не является скорым, в худшем случае в пределах 10 периодов, сетап считается несостоявшимся.
Pattern-failure — это застой после приуроченного входа, при котором осциллятор пересекает обратно вверх, либо цена лишь находится в диапазоне и медленно пробивает поддержку тренда, средней или RSI. Типичные признаки сбоя — пересечение осциллятора вверх после разворота либо диапазонная торговля, которая медленно нарушает поддержку линии тренда, скользящей средней или RSI.
Дневной Value Line: вторая вершина стохастика и 10-барный шорт
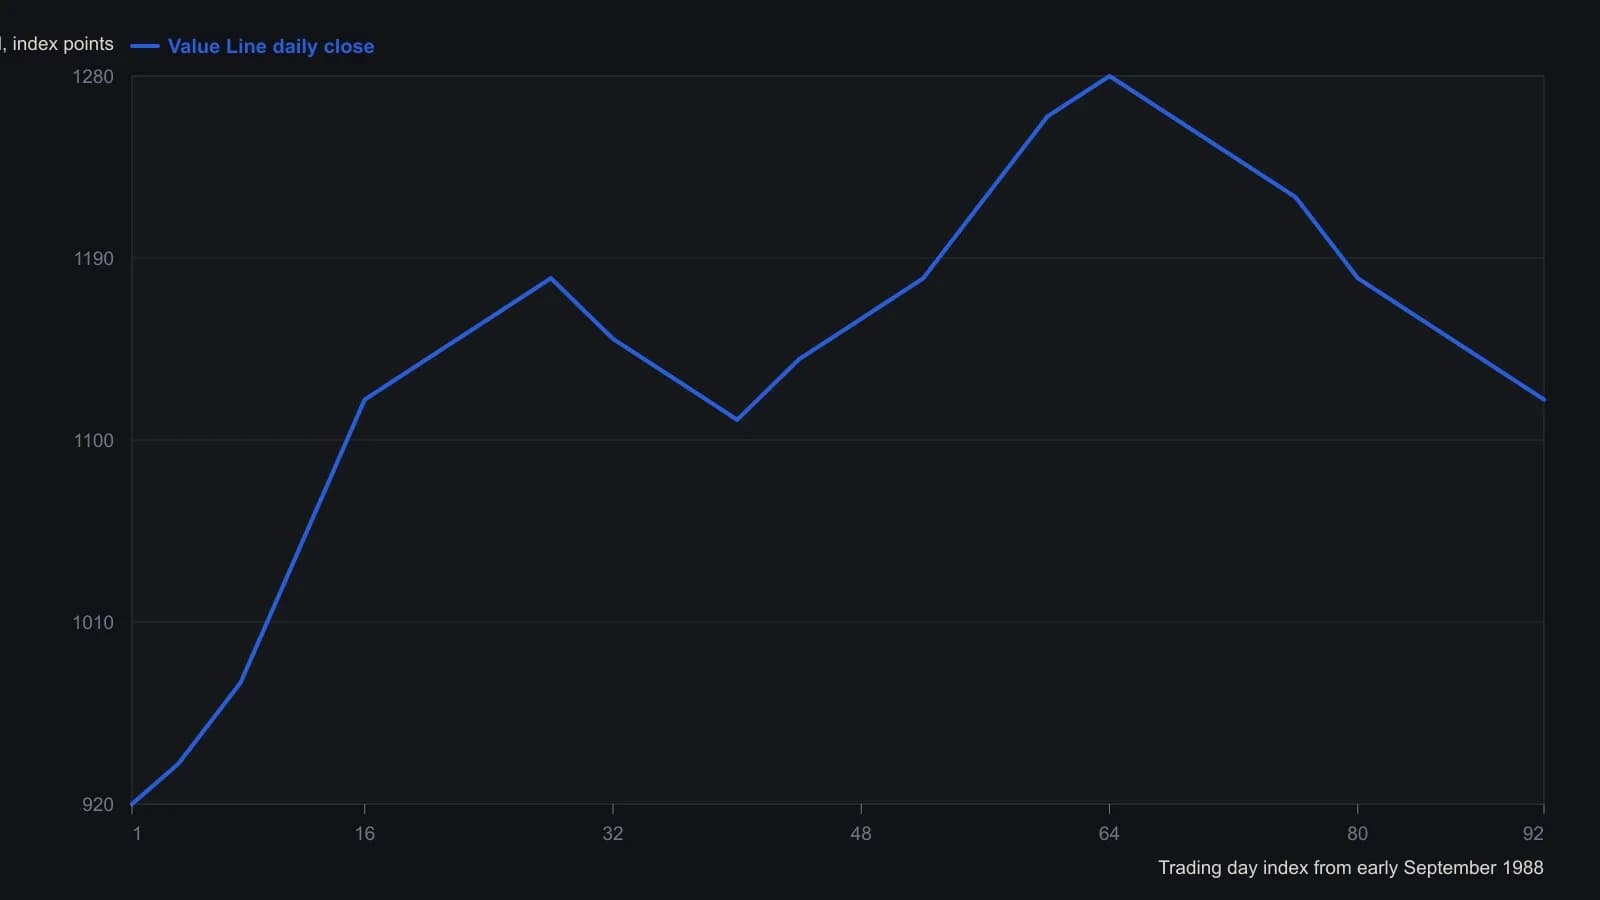
Растровая оцифровка дневных открытия, максимума, минимума и закрытия и 14-барного медленного стохастика по закрытию с трёхбарным сглаживанием. Ценовая ось инвертирована (большие значения ниже на панели). Только приблизительные закрытия; не более 60 пунктов.
Все разборы дорожки · 25 разборов
- 1986Постройте процедуру принятия решений, которая пересматривает саму себя
- 1989Закройте чеклист по объёму, прежде чем оценивать пробой
- 1989Построение прогнозов с учителем на скользящих средних
- 1991Метки японских свечей как стек тестов конструкции
- 1992Walk-forward оценка недельных паттернов изменения цены
- 1993Шаблоны ценовых паттернов RSI и открытый интерес
- 1994Построение dual-net прогноза направления индекса на день вперёд
- 1994Тактовый второй гребень стохастика со стопом window-high
- 1996Построение входа: volatility-ratio, inside-day и narrow-range-4
- 1998Корреляция скользящего окна для построения чашки с ручкой
- 2000Построение прямоугольников для гипотез пробоя
- 2001Превращение одной свечи в ранжируемый числовой объект
- 2002Графические паттерны с нечёткой оценкой как проверяемые правила
- 2002От hot-zones к open-close-matrix
- 2003Давление объёма и кейс пробоя с выходом за полосу
- 2004Оценка графических паттернов по ценовым целям
- 2004Точки разворота Cobweb по ценовой структуре
- 2005Гибридные деревья решений и распознавание образов для трендовых правил
- 2005Двухбарные зонные коды для тестируемых систем паттернов
- 2005Построение паттерна ценового бара и частота следующего бара
- 2008Наблюдайте за рынками, прежде чем следовать правилам паттернов или систем
- 2012Рассматривайте четырёхколенное завершение Фибоначчи как неоплаченную гипотезу
- 2014Скрытые сигналы трёхканальной регрессии для входов в акции и колл-опционы
- 2014Общая рамка уровней дневного графика для сессионных сделок и свинг-удержаний
- 2015Сжатые сигнатуры свечей