1996выпуск C041-4
Калибровка входов Williams %R в восходящих каналах
Williams %R определяет положение каждого закрытия внутри недавнего диапазона максимум–минимум и может быть рассчитан с заданным lookback. Пригодное для покупки значение сложнее найти в восходящем ценовом канале, чем между горизонтальными параллельными границами, поэтому порог покупки берётся из lookback, наклона канала и высоты канала после того, как отбор акций завершён.
- Williams %R определяет положение каждого закрытия внутри недавнего диапазона максимум–минимум, а модифицированная конструкция отслеживает высокое закрытие, а не низкое закрытие.
- Пригодное для покупки значение сложнее найти, когда цены движутся в восходящем ценовом канале, чем когда они колеблются между горизонтальными параллельными границами.
- Сначала завершается отбор акций. Затем Williams %R используется только для выбора момента покупки в нижней точке уже выявленного восходящего тренда.
- Lookback задаётся отдельно для каждой акции. После того как можно оценить высоту канала и наклон канала, порог покупки берётся из lookback, наклона и высоты.
Что измеряет Williams %R
Williams %R определяет положение каждого закрытия внутри недавнего диапазона максимум–минимум и может быть рассчитан с заданным lookback, например 15 days. Lookback — это число сессий, используемое для измерения этого недавнего диапазона максимум–минимум.
Модифицированная конструкция использует close minus period low over period range, так что высокое значение отслеживает высокое закрытие, а не низкое закрытие.
Почему восходящий ценовой канал меняет значение покупки
Пригодное для покупки значение сложнее найти, когда цены движутся в восходящем канале, чем когда они колеблются между горизонтальными параллельными границами.
Линии канала проводятся через края консолидации, экстремумы опускаются, а линии оцениваются по тому, как часто цена их касается. Наклон канала — это дневной подъём параллельных границ канала. Высота канала — это постоянное вертикальное расстояние между этими параллельными линиями канала.
Сначала отбор, затем вход по правилу
Сначала завершается отбор акций. Затем Williams %R используется только для выбора момента покупки в нижней точке уже выявленного восходящего тренда. Порог покупки — это уровень Williams %R, который разрешает этот вход.
Значения выше 90% не рассматриваются как надёжное правило продажи в восходящем тренде, потому что закрытия могут оставаться вблизи новых максимумов в течение продолжительного отрезка.
Lookback как выбор для каждой акции
Lookback задаётся отдельно для каждой акции. Слишком длинное окно не даёт осциллятору достичь полезного минимума, тогда как слишком короткое окно даёт много сигналов, за которыми следуют лишь незначительные повышения.
Одна эвристика для lookback — примерно половина наблюдаемого цикла от минимума к минимуму. При неопределённости предпочтительнее более короткое окно, чтобы краткие развороты оставались видимыми.
Порог покупки из наклона канала и высоты канала
После того как можно оценить высоту канала и наклон канала, порог покупки равен (r times S) divided by (H plus r times S); если lookback r нечётный, берётся ближайшее меньшее чётное целое. В этой переформулировке r — это lookback, S — наклон канала, а H — высота канала.
В двух иллюстрациях одинаковой высоты длительностью seven-day более крутой дневной наклон оставлял более высокий пол дня снижения (43% versus 23%).
ABII: 15-дневный пересмотренный %R против уровня покупки 30%
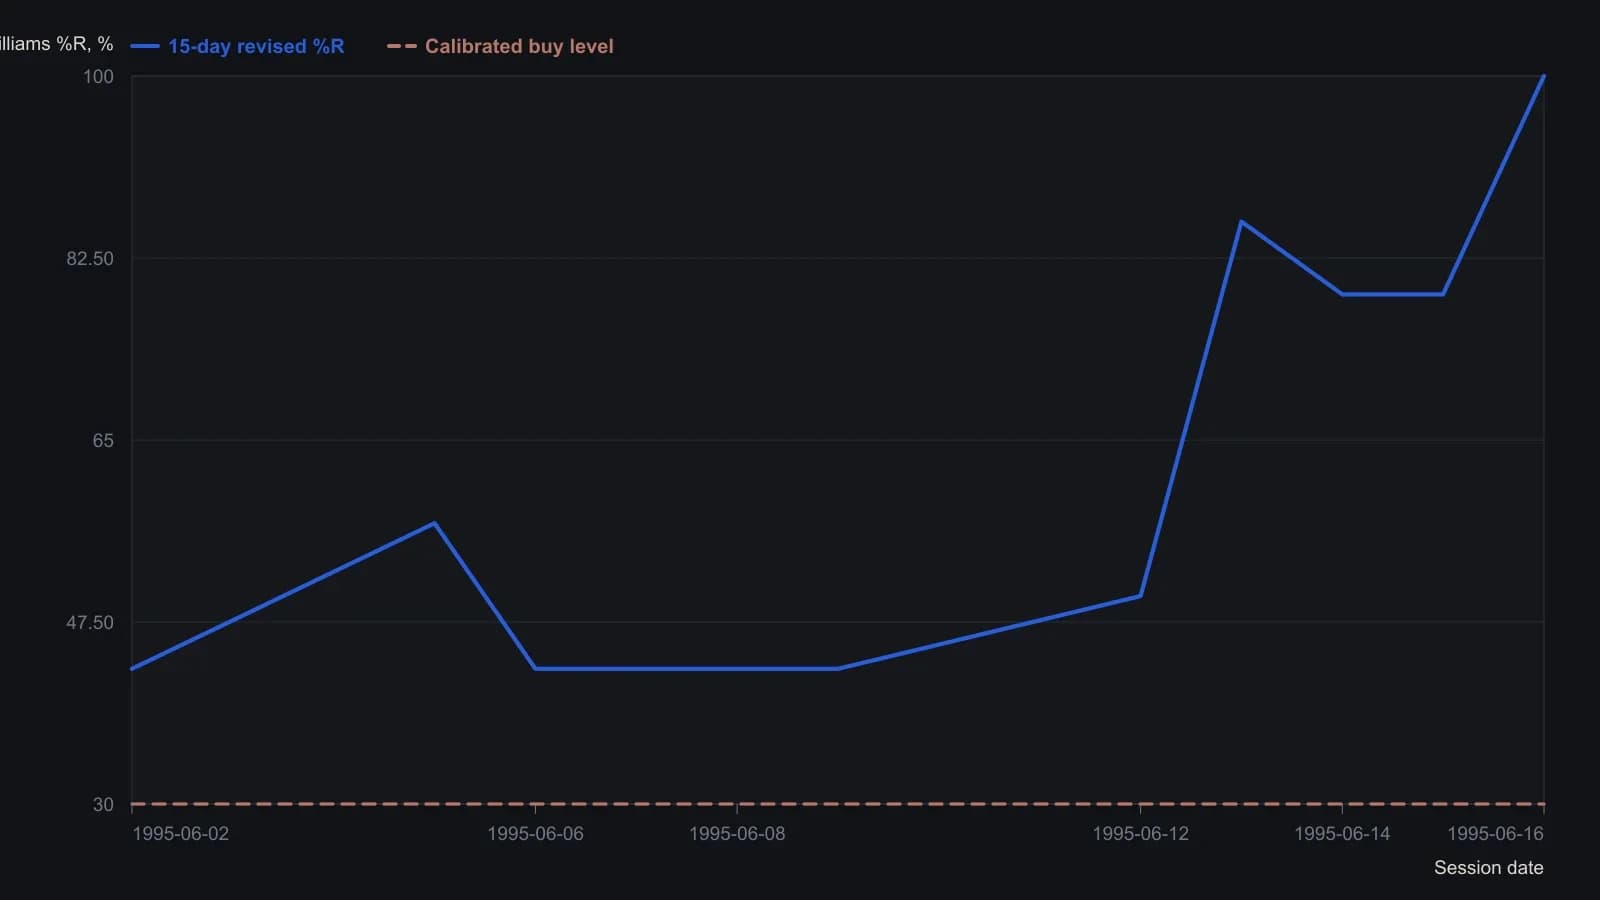
Автор инвертирует классический %R Вильямса, так что высокое значение означает закрытие вблизи 15-дневного максимума. Период расчёта — 15 торговых дней. Линия покупки 30% задаётся его формулой (14 × 0.10) / (3.30 + 14 × 0.10): берутся ближайшее меньшее чётное число дней, наклон канала $0.10 в день и высота канала $3.30.
Все разборы дорожки · 13 разборов
- 1987Построение Williams %R, подтверждённого объёмом
- 1991Проверьте осцилляторы с инверсией диапазона, прежде чем накладывать stochastic %K и Williams %R
- 1991Знаковый осциллятор середины диапазона на основе стохастика и Williams
- 1993Подтверждайте внутридневную свечу только после того, как более длинный цикл повторит её
- 1994Построение индекса среднего направленного движения, стохастической пары и Williams percent R по максимумам, минимумам и ценам закрытия
- 1994Разметьте ленту, прежде чем читать стохастик или Williams %R
- 1996Калибровка входов Williams %R в восходящих каналах
- 1997Динамические зоны для уровней покупки и продажи осциллятора
- 1998Каналы регрессии, заякоренные на окнах разворотов Williams %R
- 1999Построение изолированных синтетических волновых форм для наблюдения за установлением индикаторов
- 2000Выбор шкалы для осцилляторов скользящих средних
- 2004Разделение скорости входа и выхода по режиму
- 2008Посчитайте серию, затем подтвердите pivot у границы канала