1992выпуск C091
Построение KST из четырёх взвешенных сглаженных темпов изменения
KST собирается в три последовательных этапа: четыре ряда темпа изменения, независимое скользящее среднее на каждом ряду и взвешенная сумма четырёх сглаженных результатов. Таблицы построения дают наборы параметров короткого, промежуточного и длинного горизонта для дневных, недельных или месячных баров, включая краткосрочную недельную экспоненциальную спецификацию.
- Соберите композит в три этапа: вычислите четыре ряда темпа изменения, сгладьте каждый ряд своим скользящим средним, затем сформируйте взвешенную сумму.
- Каждый темп изменения формируется как текущее закрытие, делённое на закрытие n периодов назад, умноженное на 100, затем уменьшенное на 100, чтобы неизменная цена была центрирована на нуле.
- Сглаживайте простым скользящим средним или экспоненциальным скользящим средним; метка E выбирает экспоненциальное обновление, константа сглаживания которого равна 2, делённым на n плюс 1.
- Выбирайте среди таблиц короткого, промежуточного и длинного горизонта для дневных, недельных или месячных баров, включая краткосрочный недельный экспоненциальный набор с длинами темпа изменения 3, 4, 6 и 10, длинами сглаживания 3, 4, 6 и 8 и весами 1, 2, 3 и 4.
Три последовательных этапа
KST — многогоризонтный композит моментума, построенный из четырёх сглаженных взвешенных темпов изменения, а не из одного окна ретроспективы. Индикатор собирается в три последовательных этапа: вычислите четыре ряда темпа изменения, сгладьте каждый ряд скользящим средним, затем сформируйте взвешенную сумму этих четырёх сглаженных рядов.
Как формируется каждый темп изменения
Темп изменения — это отношение моментума от закрытия к закрытию на заданном окне ретроспективы, масштабированное так, что нулевое значение отмечает неизменную цену на этом окне. Каждый темп изменения равен текущему закрытию, делённому на закрытие n периодов назад, умноженному на 100, затем уменьшенному на 100, чтобы ряд был центрирован на нуле.
Четыре недельных окна ROC на краткосрочной выборке KST
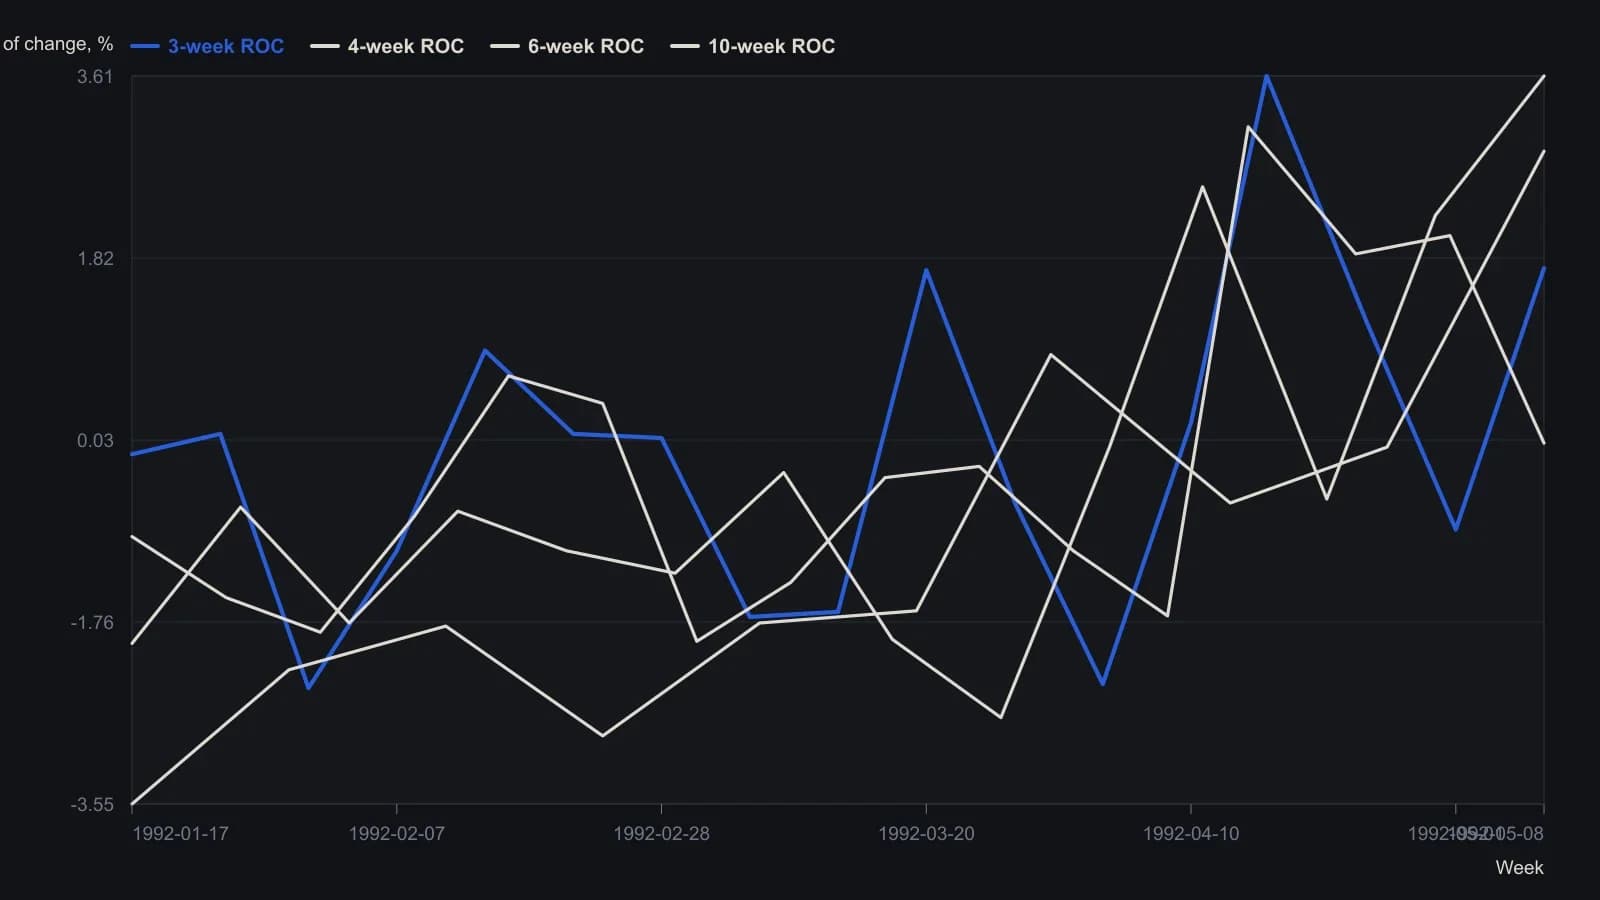
ROC — это ((закрытие этой недели / закрытие n недель назад) × 100) − 100, поэтому шкала в процентах и центрирована относительно нуля. Напечатанная взвешенная сумма KST есть только в двух последних строках, поэтому на графике показаны четыре несглаженных входа ROC, а не готовый осциллятор.
Независимое сглаживание каждого ряда
Скользящее среднее — это сглаживатель, применяемый независимо к каждому ряду темпа изменения до взвешенной комбинации, либо как простое окно, либо как экспоненциальное обновление. Каждый ряд темпа изменения можно сгладить простым скользящим средним или экспоненциальным скользящим средним. Метка E в таблице параметров обозначает экспоненциальный выбор.
Экспоненциальное сглаживание — это рекурсивное среднее, которое смешивает новейшее наблюдение с предыдущим средним с константой, равной 2, делённым на окно ретроспективы плюс единица. Константа сглаживания — это альфа, используемая в экспоненциальном обновлении; она уменьшается по мере удлинения заданного окна ретроспективы. Для трёхпериодного окна ретроспективы эта константа равна 0.50. Первое экспоненциальное среднее инициализируется первым доступным наблюдением, а рекурсивное обновление начинается со следующего периода.
Таблицы горизонта и длина бара
Таблицы построения дают отдельные наборы параметров короткого, промежуточного и длинного горизонта, с вариантами, которые используют дневные, недельные или месячные бары. Краткосрочная недельная экспоненциальная спецификация использует длины темпа изменения 3, 4, 6 и 10, длины экспоненциального сглаживания 3, 4, 6 и 8 и веса 1, 2, 3 и 4.
Недельная взвешенная сумма
В разобранном недельном примере четыре экспоненциальные константы равны 0.50, 0.4, 0.29 и 0.22, а композит равен первому сглаженному ряду плюс двум, трём и четырём разам оставшихся трёх сглаженных рядов. Взвешенная сумма — последний шаг построения, в котором каждый независимо сглаженный темп изменения умножается на заранее заданный вес и четыре произведения складываются.
Все разборы дорожки · 46 разборов
- 1985Построение осцилляторов excess и momentum на difference-curve
- 1988Пять правил чтения сглаженных графиков индикаторов
- 1989Моментум-оверлеи, ускоряющие осцилляторы скользящих средних
- 1990Лабораторный шаблон, который строит Rate of Change как модуль панели
- 1991Масштабированная на объём скорость изменения как конструкция моментума
- 1991Трёхиндикаторный обзор рынка по ленте, сентименту и ставкам
- 1991Трёхкомпонентная трендовая модель с фильтрами rate-of-change
- 1992Осциллятор KST из взвешенного стека темпов изменения
- 1992Взвешенный композит темпа изменения по четырём окнам
- 1992Построение сглаженных многопериодных фильтров Rate of Change
- 1992Построение суммарного темпа изменения на четырёх горизонтах
- 1992Построение KST из четырёх взвешенных сглаженных темпов изменения
- 1992Построение композита из взвешенных сглаженных темпов изменения
- 1992Согласование зрелости KST на трёх горизонтах
- 1992Сначала постройте режим dividend-to-bond-yield, ведомый облигациями
- 1992Построение KST относительной силы из взвешенного темпа изменения
- 1993Построение осциллятора объёма из отношений средних и сглаженной скорости изменения
- 1994Золото как часы цикла для сырьевых товаров и доходностей
- 1994Построение композита из взвешенных сглаженных окон rate-of-change
- 1994Построение триггеров темпа изменения золотодобывающих компаний для казначейских облигаций
- 1994Чек-лист capacity-stress по сырьевым товарам, облигациям и широте рынка
- 1994Параметры Rate of Change для проверяемых входов
- 1994Построение midpoints, lookbacks и дивергенции rate-of-change
- 1994Опережающие пробои осциллятора требуют подтверждения ценовой линией тренда
- 1994Вложенные средние для годовой кривой моментума
- 1994Оценка темпа изменения в стиле Coppock как фильтра режима дна
- 1995Взвешенный одиннадцатимесячный темп изменения Dow как одна проверяемая процедура тайминга
- 1996Именованные lookback, пороги и серии для правил входа
- 1997Срединный тест скорости изменения для продолжения тренда облигаций
- 1997Построение фильтра моментума акций, скорректированного на краткосрочную ставку
- 1998Ежедневная ротация рангов по моментуму как задача построения портфеля
- 1999Построение циклической системы на лаговом темпе изменения
- 2000Тройная линия задержки, затем однобарный эллиптический осциллятор
- 2001Подтверждение дивергенций Rate of Change ценой
- 2001Пробои линий моментум-тренда нуждаются в ценовом подтверждении
- 2001Market breadth, On-balance volume и Rate of Change как комбинированная система тайминга
- 2001Know Sure Thing со сложенными горизонтами и подтверждением линией тренда
- 2003Построение механической системы из условия Rate of Change
- 2003Построение моментума по двум закрытиям и поиск дивергенции
- 2003Выбор формулы смещает, какие несовпадения моментума считаются дивергенциями
- 2004Согласие RSI и моментума как асимметричный фильтр
- 2005Построение нормированных по цене гибридов скользящего наклона
- 2005Гейты беззнаковой скорости на фиксированной паре пересечений средней
- 2007Пересборка скорости изменения как осциллятора, взвешенного по траектории
- 2008Собрать Special K так, чтобы краткосрочные сигналы оставались внутри основного тренда
- 2013Восстановите баланс объёма, прежде чем добавлять ещё один ценово-временной индикатор