2000выпуск C011-4
Коррекция лага скользящего среднего второго порядка
Скользящее среднее первого порядка отражает только локальный уровень фиксированного окна, поэтому отстаёт на половину единицы от единичного рампа. Конструкция второго порядка с двумя суммами добавляет взвешенный по свежести член наклона, чтобы то же окно могло восстановить текущую цену, как только оно заполнится.
- Простое скользящее среднее использует только одну сумму цен окна, поэтому может отразить локальный уровень, но не может оценить наклон того же окна.
- Двухпериодное среднее единичного рампа от 1 до 10 и обратно до 1 отстаёт на половину единицы на каждом баре, поэтому сглаживатель первого порядка никогда не догоняет постоянный рост или падение.
- Добавление взвешенной по свежести суммы S и формирование оценки как простого среднего плюс 6S, делённое на N, умноженное на N плюс один, восстанавливает текущую цену с нулевой табличной ошибкой на двух-, трёх- и четырёхпериодных окнах, как только эти окна заполнены.
- Поскольку скорректированное среднее реагирует быстрее, правила решений в стиле пересечения, которые предполагают задержку простого среднего, нужно перепроверить, а не переносить без изменений.
Почему простое среднее отстаёт
Скользящее среднее — это сглаживатель первого порядка, который усредняет фиксированное окно упорядоченных цен и поэтому отражает только локальный уровень, оставляя систематический лаг, когда ряд находится в тренде. Поскольку простое среднее использует только одну сумму цен окна, оно может представить локальный уровень, но не может оценить наклон того же окна.
Простое двухпериодное среднее единичного рампа от 1 до 10 и обратно до 1 отстаёт от ряда на половину единицы на каждом баре, поэтому сглаживатель первого порядка никогда не догоняет постоянный рост или падение.
Построение двухсуммовой коррекции
Линейная регрессия — это алгебраическая конструкция, которая оценивает и локальный уровень, и наклон по двум явным суммам по тем же N наблюдениям, затем добавляет член наклона обратно к простому среднему. Экспоненциальное сглаживание — это коррекция второго порядка, взятая из практики прогноза запасов, которая добавляет взвешенную по свежести сумму наклона, чтобы оценка могла отслеживать растущие или падающие цены вместо того, чтобы оставаться на один период позади.
Конструкция второго порядка добавляет взвешенную по свежести сумму S, в которой более старые наблюдения получают меньшие или даже отрицательные веса, затем формирует скорректированную оценку как простое среднее плюс 6S, делённое на N, умноженное на N плюс один.
Для двухпериодного окна нескорректированное среднее равно T/2, тогда как скорректированное среднее — это тот же уровень плюс 6S на 6, где T — сумма сегодняшней и вчерашней цен, а S — половина сегодняшней минус половина вчерашней.
Что восстанавливает скорректированное окно
На том же ряде единичного рампа двух-, трёх- и четырёхпериодные скорректированные средние восстанавливают текущую цену с нулевой табличной ошибкой, как только окно заполнено, тогда как соответствующие простые средние остаются с лагом.
После запуска обе суммы можно обновлять рекурсивно: T заменяет наблюдение, которое выпадает из окна, а S обновляется по своему предыдущему значению, предыдущему T, новейшей цене и цене, покидающей окно.
На стандартном циклическом ценовом ряде и на ряде казначейских облигаций четырёх- и десятипериодные скорректированные средние отслеживают исходную траекторию плотнее, чем простые средние той же длины, которые сохраняют свой обычный лаг.
Поскольку скорректированное среднее реагирует быстрее, правила решений в стиле пересечения, которые предполагают задержку простого среднего, нужно перепроверить, а не переносить без изменений.
Дневные цены казначейских облигаций с модифицированной скользящей средней
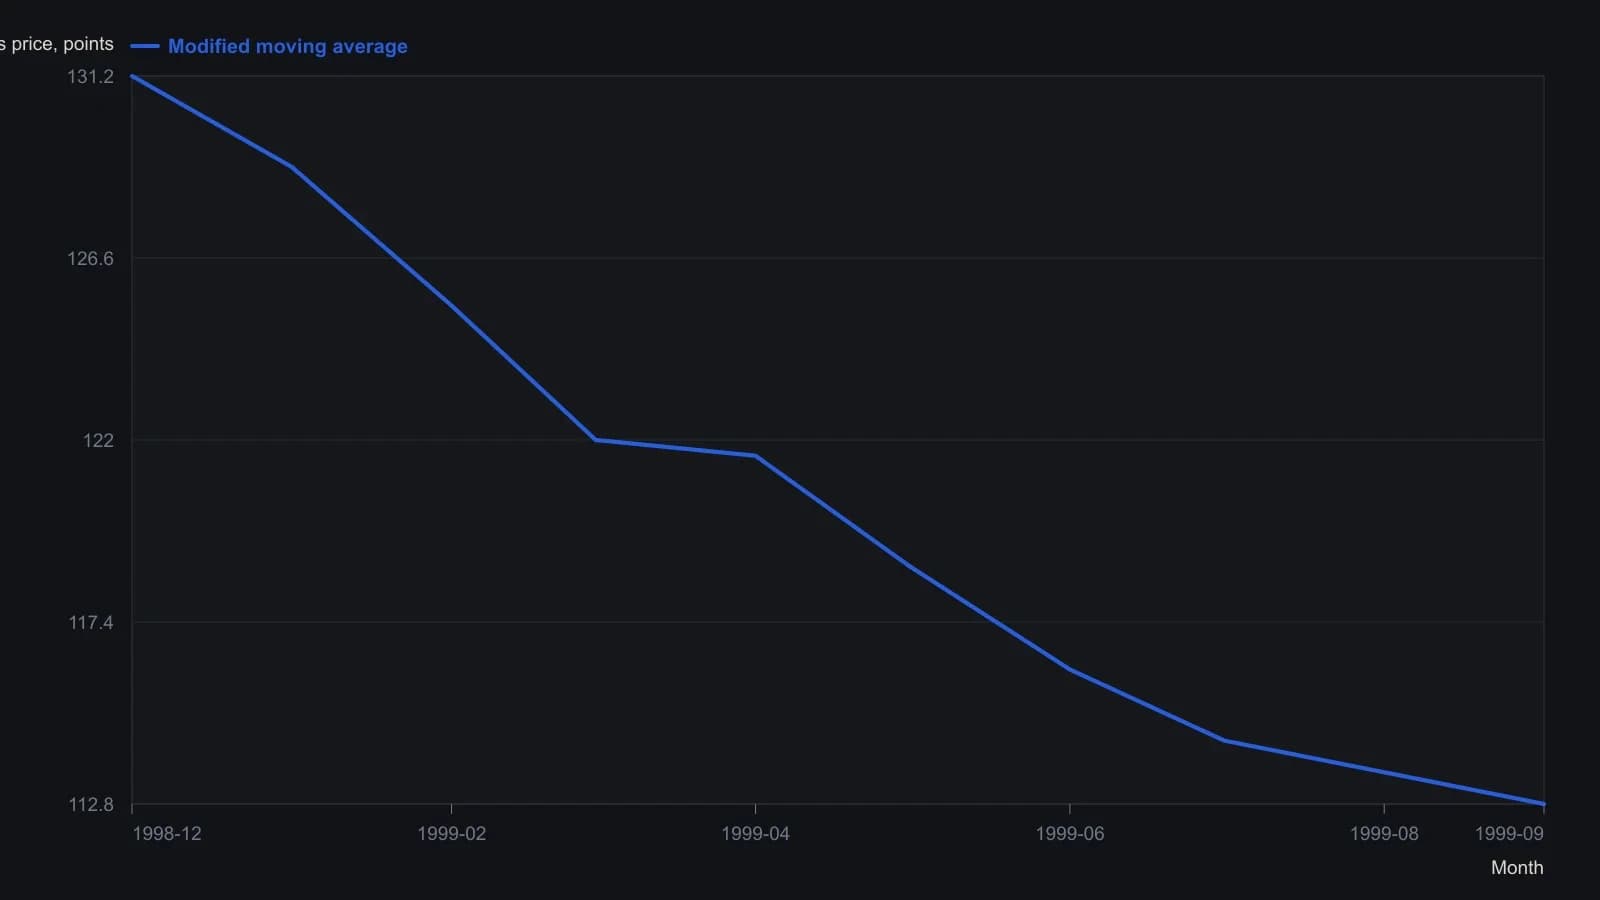
Ценовая шкала — пункты и 32-е доли фьючерсов на казначейские облигации США, переведённые в десятичный вид. Оцифровано с растра, поэтому точки разворота приблизительны, а ряд обрезан существенно ниже полного числа дневных баров.
Все разборы дорожки · 43 разбора
- 1990Построение базовых линий доллара по ставкам, инфляции и остаткам
- 1990Построение номинального значения индекса по форвардным прибылям и подогнанной доходности
- 1990Построение номинальной цены индекса из прибыли и подобранной доходности
- 1990Ценовые траектории с фиксацией конечных точек — это не прогнозы
- 1990Построение полиномиальных сглаживателей методом наименьших квадратов
- 1991Темпы роста по конечным точкам против согласованности линейной регрессии
- 1991Вневыборочные проверки линейных аппроксимаций роста
- 1991Тренд как устойчивость, а не прямая линия
- 1991Квадратичный тренд, осциллятор остатков и вторичный календарь циклов
- 1991Смещение начала отсчёта времени и дивергенция остатков и цены на квадратичной аппроксимации методом наименьших квадратов
- 1991Линия тренда наименьших квадратов по упорядоченным ценам
- 1992Построение скринингов лог-линейного роста и надёжности
- 1992Построение лог-линейных базовых линий темпа роста
- 1992Максимум, минимум и закрытие следующей сессии по скользящей линейной регрессии
- 1993Проверка индексного мультипликатора цена/прибыль регрессией на краткосрочную ставку
- 1994Вложенный экспоненциальный ценовой фильтр с регрессионными начальными значениями
- 1994Построение двойного экспоненциального среднего из компенсации лага
- 1994Оценка денежной массы как линейной базовой модели опережающего индекса
- 1995Построение трендовых каналов методом наименьших квадратов
- 1995Holdout-проверки линейного базового прогноза годовых ставок по векселям
- 1995Проекционные полосы по наклонам регрессии максимумов и минимумов
- 1995Оценка скользящей средней по конечной точке метода наименьших квадратов на известном тестовом ряде
- 1996Построение концевой скользящей средней по прямой наименьших квадратов
- 1996Оценка согласованности траектории эквити с оверлеем k-ratio
- 1996Оценка month-end разрывов доходности для режимов рынка акций
- 1996Построение полос стандартной ошибки с сессионным индексом
- 1998Оценка линейных регрессионных базовых моделей для стоимостной оценки индекса
- 1998R-squared как двухсостоятельный трендовый фильтр на основе подгонки цена-время
- 2000Коррекция лага скользящего среднего второго порядка
- 2002Линия регрессии цены против беты при отслеживании индекса
- 2003Наклон регрессии с гейтом уверенности тренда по r-squared
- 2003Построение дивергенции finite-volume-element через сравнение наклонов
- 2004Построение дневного балла из регрессии, коррекции и объёма
- 2004Построение линий тренда методом наименьших квадратов по упорядоченным ценам
- 2007Цели пробоя прямоугольника выше высоты
- 2007Подтверждение ценового тренда наклоном регрессии и r-squared
- 2008Угол линейной регрессии, собранный как один тренд-фильтр
- 2010Свинг-машина с двумя состояниями из четырёх скользящих экстремумов
- 2016Оцените тесноту нефтяного комплекса перед дивергенцией или регрессией
- 2017Межрыночная дивергенция Nikkei–иена как кейс рыночного режима
- 2017Построение коэффициента Калмара и базовых линий линейной регрессии
- 2019Послойное построение pair-trade против управления по средней цене спреда
- 2020Наклон convolution, построенный из вложенной линейной регрессии