2017выпуск C0824-28
Нормализованное предупреждение Laguerre по нулевой оси как конструкция с двумя маркерами
Конструкция проецирует фильтр Laguerre на статическую нулевую ось и строит столбцы знакового остатка, чтобы затухающий пик мог получить точку раннего предупреждения, а более позднее закрытие через линию — точку пересечения. Редакторское прочтение TradersWeek: первый маркер рассматривайте только как сигнал наблюдения и оставляйте пересечение скользящей средней единственным подтверждением того, что трендовый фильтр был пересечён.
- Подставьте фильтр Laguerre с коротким alpha вместо краткосрочной скользящей средней, затем перерисуйте это значение как статическую нулевую ось, чтобы каждый столбец был знаковым расстоянием от последнего закрытия до фильтра.
- Ставьте точку раннего предупреждения только после того, как столбцы одного знака сократятся от пика, в том числе после гэповых движений, и рассматривайте этот маркер как возможный более поздний разворот, а не как завершённый торговый сигнал.
- Добавляйте точку пересечения только после того, как закрытие прошло через нормализованную линию Laguerre, потому что малые столбцы у нуля делают смену цвета ненадёжной визуализацией пересечения скользящей средней.
- Читайте высоту столбца как расстояние от обновляющегося фильтра, а не как сырую ценовую траекторию, поэтому касание линии как поддержки или сопротивления в сильном тренде не является предупреждением о пересечении.
Просадка под более короткую среднюю, затем более плотный сглаживатель
Конструкция сочетает просадку в длинном восходящем тренде ниже более короткой скользящей средней с адаптивным сглаживателем Laguerre, который должен уточнить более поздние метки входа и выхода. Сочетание оформлено аналогией упругости, в которой малые смещения масштабируются с приложенной нагрузкой.
Предупреждающий оверлей подставляет фильтр Laguerre с коротким alpha — адаптивный сглаживатель из цифровой обработки сигналов — вместо краткосрочной скользящей средней. Он описывается как более плотно отслеживающий цену при сохранении сходной реактивности.
Читайте свинг по остатку, а не по наклону
Конструкция проецирует это значение Laguerre на статическую нулевую ось, нормализованную нулевую ось, и строит каждый столбец как знаковое расстояние между последним закрытием и нормализованным фильтром. Эти столбцы дивергенции позволяют читать начало, середину и конец свинга по остатку, а не по наклонной средней.
Фильтр короткой длины пропускается через фильтр большей длины того же типа. Это сочетание полос пропускания, когда текущее закрытие подаётся через пару, представлено как устранение задержки, так что зелёный или красный остаток является одновременной мерой дивергенции цены относительно фильтра.
Остаток Bank of America на статической нулевой оси Лагерра
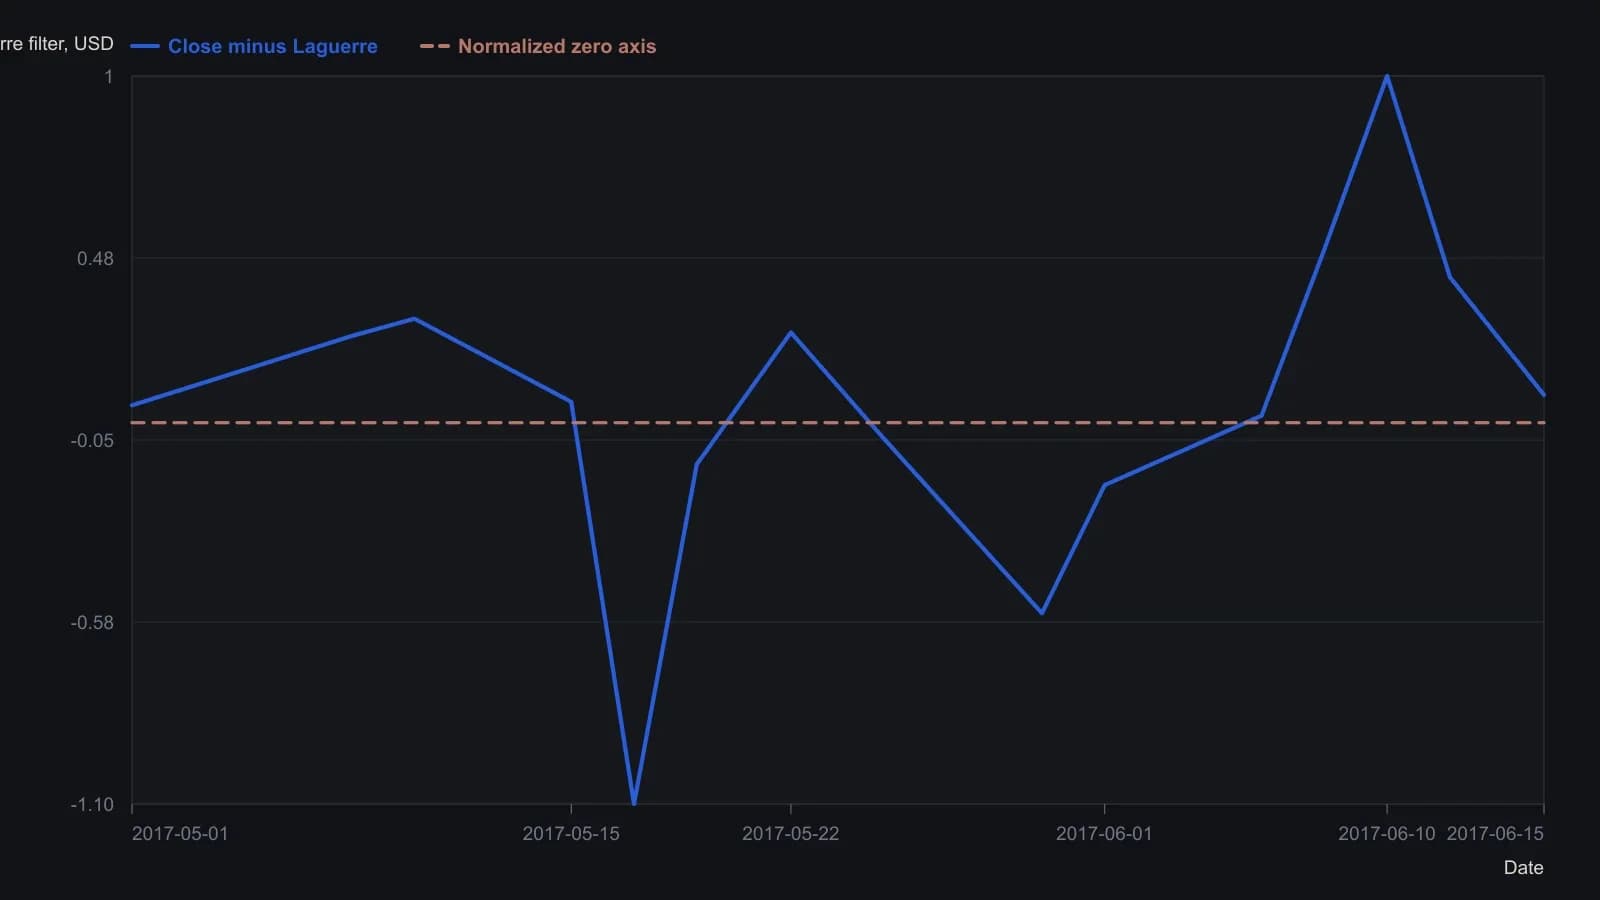
Оцифровано с печатной панели EWS; растр даёт разрешение около 0.05, а не точность трёх десятичных знаков на подписях. На рисунке год не напечатан; May–June 2017 согласуется с датой выпуска August 2017 и печатными котировками BAC $22–24.
Ставьте раннее предупреждение только после затухания столбцов
Точки раннего предупреждения ставятся только после того, как столбцы одного знака сократятся от пика, в том числе при гэповых движениях. Маркер стоит на самом большом столбце, что требует задержки как минимум на один бар. Более поздний больший столбец сбрасывает уставку, пока величины снова не снизятся.
Число столбцов между первой и второй точками предупреждения рассматривается как временной аналог оставшегося опережения до более поздней смены направления. Четырёхбаровый гэп иллюстрируется как подразумевающий четырёхбаровое опережение. Столбцы, теснящиеся у нулевой линии, снижают шанс появления дальнейших точек.
Добавляйте более позднюю метку после того, как закрытие пересечёт
Точки пересечения отмечают закрытие, прошедшее через нормализованную линию Laguerre. Они добавлены потому, что малые столбцы и консолидация у нулевой оси делают смену цвета ненадёжной визуализацией пересечения скользящей средней.
Оверлей отличается от осцилляторов диапазона тем, что не прогнозирует следующую цену. Он только предупреждает, что разворот может произойти в ближайшие несколько баров, используя точку раннего предупреждения, которая приходит до торгуемого разворота, и более позднюю точку пересечения, которая появляется после пересечения, чтобы ограничить окно наблюдения.
Все разборы дорожки · 57 разборов
- 1988Построение скользящих средних: веса, сглаживание и пересечения
- 1988Построение состояний ширины рынка и средних тренда
- 1989Оценка пересечения скользящих средних в системе, которая всегда находится в рынке
- 1989Построение симметричных накопителей коэффициентов рыночной ширины
- 1989Объективные тесты волновых отношений Фибоначчи по пересечениям скользящих средних
- 1990Построение скользящей средней, скорректированной по объёму
- 1991Построение механического кроссовера на синтетическом ценовом ряде
- 1991Двухскоростное чтение широты для среднесрочного направления рынка
- 1992Карта доходностей немецкой марки с таймингом по двойной средней и относительной силе
- 1992Подтверждение трендов валютных фондов пересечением и фильтром
- 1992Фильтр наклона скользящей средней для сигналов пересечения
- 1992Заполняемость режима и тесты на разделенных выборках для пересечений средних
- 1994Сезонность золотодобывающих акций и переключение дюрации облигационных фондов
- 1994Ценовой осциллятор из двух скользящих средних
- 1995Явные экспоненциальные веса и бинарные фильтры входа
- 1996Кроссовер валютных фьючерсов с наклоном, облигационным фильтром и стопом
- 1996Вход по пересечению средних двух рынков с фиксированным стопом
- 1997Конструкция фильтрованного пересечения трёх средних
- 1998Двухгрупповое сжатие экспоненциальных средних как трендовый фильтр
- 1998Построение тренд-фильтров r-squared с двумя lookback
- 1998Длина скользящей средней — это привычка, а не секрет
- 1999Решение закрытия, которое запускает пересечение скользящих средних
- 2000Kagi: контроль ян и инь против шума пересечения
- 2000Построение фильтров пересечения простой скользящей средней
- 2000Построение вертикально-горизонтального фильтра для допуска трендовых сигналов
- 2000Пересечение двух средних как проверка следования за трендом
- 2003Входы на откате при стеке экспоненциальных средних и стопы за экстремумом
- 2003Оценка пороговых уровней осциллятора в сравнении с оптимизированными пересечениями
- 2004Построение фильтра качества тренда на полуциклах
- 2004Товарные подгруппы, размеченные по пересечению, поддержке или схождению
- 2004Оценка кроссовер-систем следования за трендом на полном окне
- 2004Трендовые фильтры из двух средних как учебная критика наслоения индикаторов
- 2005Трёхслойное подтверждение по пересечению скользящих средних, свечам и Q-stick
- 2005График цен путов рядом с пробоем акции
- 2005Конструкция пересечения скользящей средней с фильтром по диапазону
- 2007Предвосхищение пересечения простых средних с помощью порогового закрытия
- 2007Предвосхищение пересечений скользящих средних на один бар вперёд
- 2007Пересечения скользящих средних по опережающему ряду со стохастиком и индексом относительной силы
- 2007Гипотезы пересечения SMA на следующем баре из теоретических значений пересечения
- 2007Предвосхищение пересечения скользящих средних до подтверждения
- 2007Стек скользящих средних на трёх горизонтах как задача построения
- 2007Подтверждение тренда наклоном регрессии и R-squared
- 2008Построение мультитаймфреймового сглаженного пересечения
- 2008Кластеры лучших дней против трендовых фильтров
- 2008Союзные рынки как шлюз подтверждения для сигналов пересечения и пробоя
- 2008Недельное пересечение экспоненциальных средних как механический кейс следования за трендом
- 2010Оценка 200-дневного пересечения как правил лонга, шорта и воздержания
- 2010Читайте тренд 10-and-40 на двух соседних таймфреймах
- 2012Единица дискретизации как параметр первого класса на двойных простых скользящих средних
- 2012Построение входов в индексный ETF по персистентности индекса волатильности
- 2013Базовые линии скользящих средних против сигналов пересечения
- 2013Построение пересечения типичной цены и heikin-ashi как единой механической процедуры
- 2016Трёхгейтовый чеклист для лонгов после sharp-drop
- 2016Недельный inflation-ratio crossover для сырьевых режимов
- 2017Нормализованное предупреждение Laguerre по нулевой оси как конструкция с двумя маркерами
- 2019Взвешенное по диапазону построение адаптивной экспоненциальной скользящей средней
- 2020Построить вход на втором откате после moving-average-crossover