2013выпуск C0632-37
Совмещение скользящих средних, стохастиков и ADX в дневном скане
Плановая ежедневная оценка после закрытия может отсортировать список из нескольких тысяч тикеров примерно за пять-десять минут: тренд классифицируется по наклону скользящей средней, тайминг задаётся стохастиками, а затем проверяется начало разворота направленной линии.
- Плановую ежедневную оценку списка из нескольких тысяч тикеров после закрытия можно завершить примерно за пять-десять минут и использовать как базу решений на следующий день.
- Средняя с периодом 20, которая растёт как минимум на двух последовательных закрытиях, считается восходящим трендом; срыв этого двухдневного роста считается нисходящим трендом ещё до рассмотрения тайминга.
- Стохастические осцилляторы нескольких длин дают опережающий тайминг после того, как установлен фильтр скользящей средней, а разворот плюс- или минус-направленной линии считается полезнее, чем пересечение плюс-минус.
- Дневной сигнал сверяется с недельным графиком и пятиминутным графиком, чтобы слабый тренд старшего таймфрейма мог заблокировать сделку.
Ежедневная оценка после закрытия
Ежедневная оценка — это плановая сортировка большого списка тикеров после закрытия, которая сводит просмотр график за графиком к короткому набору кандидатов на следующую сессию. Плановый скан базы из нескольких тысяч тикеров после закрытия можно завершить примерно за пять-десять минут и использовать как базу решений на следующий день.
Сначала оценка классифицирует широкий рынок и каждый тикер как растущий или падающий, затем выбирает индикаторы и таймфрейм, соответствующие этому тренду.
Сначала классифицируйте тренд
Скользящая средняя — это сглаженное среднее недавних закрытий, которое здесь используется как двухдневный фильтр наклона и классифицирует тикер как растущий или падающий ещё до рассмотрения входа или выхода.
Средняя с периодом 20, которая растёт как минимум на двух последовательных закрытиях, считается восходящим трендом. Срыв этого двухдневного роста считается нисходящим трендом.
Средние короче 20 периодов берутся как простые, а более длинные — как экспоненциальные, чтобы ближайшие закрытия получали больший вес. При высокой волатильности простую среднюю с периодом 20 можно укоротить до 16, чтобы фильтр тренда реагировал быстрее.
Дневное закрытие QLD с 16- и 30-периодными скользящими средними
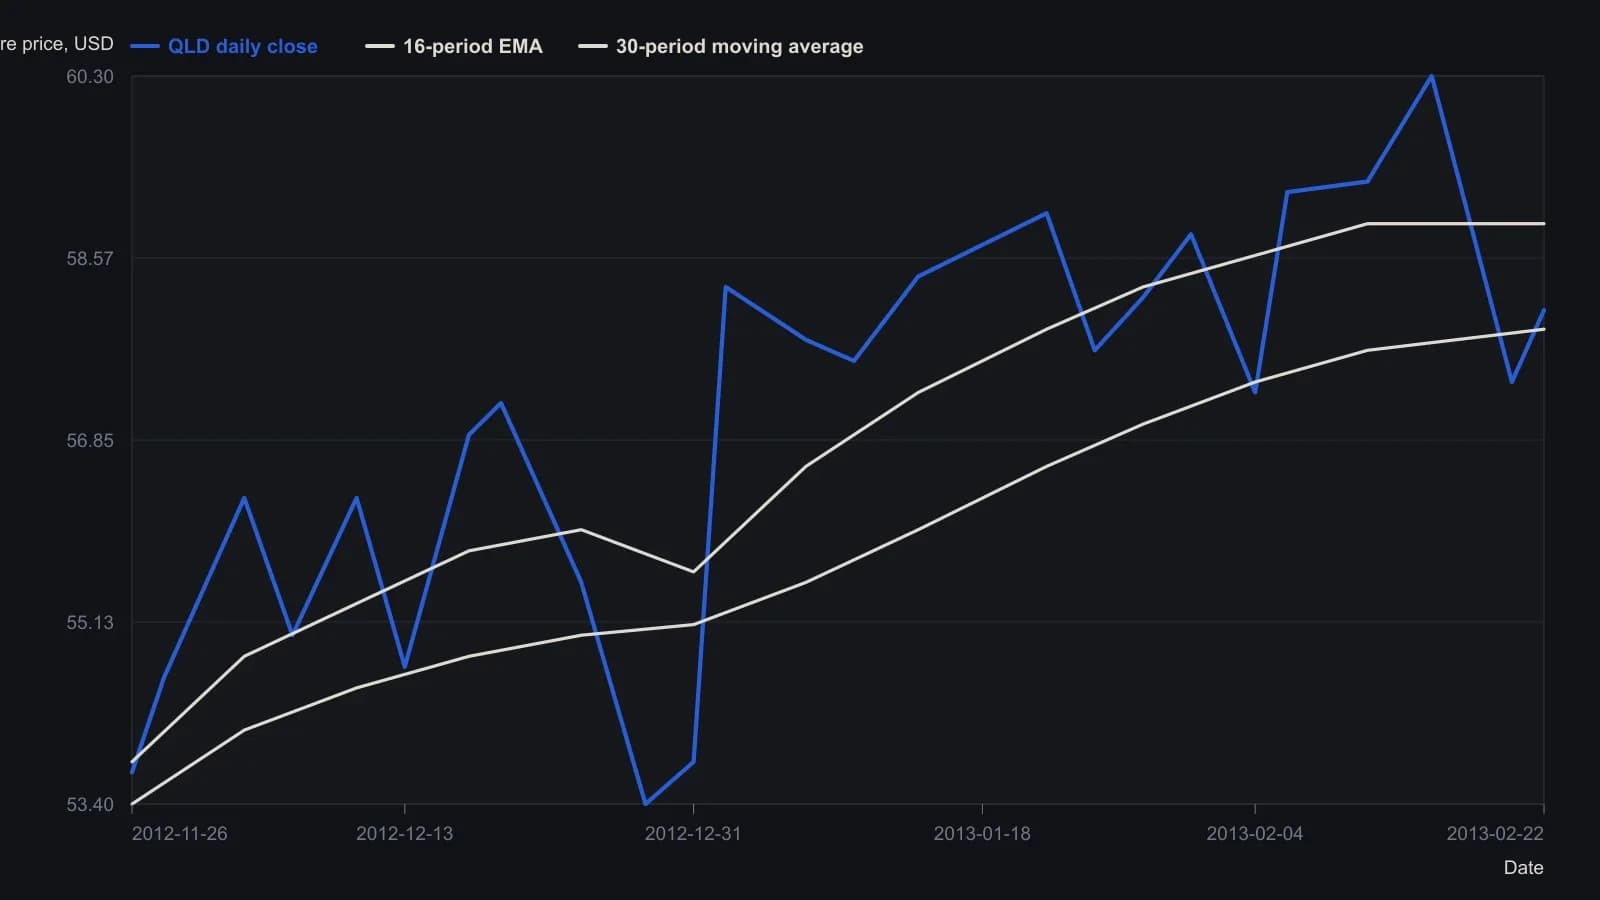
На исходной панели также были построены параболический SAR с параметрами 0.02/0.20 и гистограмма MACD 10-20-7 на нижних панелях; эти ряды не оцифровывались. Даты поворотных точек между подписями недельной сетки приблизительны с точностью до одной-двух сессий, а цены, кроме напечатанного последнего закрытия, читаются с точностью примерно до 0.2 доллара.
Добавьте слой тайминга по стохастику
Стохастический осциллятор — это ограниченный осциллятор, который располагает цену внутри недавнего диапазона максимум-минимум, чтобы скан мог отметить перекупленность, перепроданность или тайминг пересечения после установки трендового фильтра. Стохастические осцилляторы нескольких длин дают слой опережающего тайминга после того, как скользящие средние определили тренд.
Совмещение наклона короткой скользящей средней на гистограмме MACD со стохастическим условием даёт более сильную сортировку или скан, чем любой из инструментов по отдельности.
Читайте направленные линии, чтобы поймать начало разворота
Индекс среднего направленного движения — это наложение силы направления, чьи плюс- и минус-линии отмечают начало смены тренда раньше простого пересечения линий. Начало разворота плюс- или минус-направленной линии считается полезнее, чем пересечение плюс-минус, когда на график добавляются направленные линии в стиле ADX.
Проверьте один таймфрейм выше и один ниже
Проверка нескольких таймфреймов означает чтение одного графика выше и одного ниже таймфрейма сигнала, чтобы дневной триггер не брался против слабого недельного фона. Дневной торговый сигнал сверяется с недельным графиком и пятиминутным графиком, чтобы слабый тренд старшего таймфрейма мог заблокировать сделку.
Когда доминирующий ценовой тренд уже на месте, входы и выходы в основном таймируются скользящими средними, стохастиками разной длины и меньшим набором вспомогательных индикаторов.
Все разборы дорожки · 56 разборов
- 1986Циклически согласованный Directional Trend Indicator
- 1987Что на самом деле сравнивают правила входа по кроссоверу и по направленному движению
- 1988Пересечению направленных линий нужны фильтр тренда, правило крайней точки и долларовый стоп
- 1988Построение истинного диапазона адресацией со смещением
- 1988Построение направленного движения по диапазону бара
- 1988Построение индекса среднего направленного движения: рекурсивное сглаживание и смещение окна ретроспекции
- 1988Поэтапное построение Average Directional Index с подтверждением Relative Strength Index и оповещениями о стопе
- 1988Построение Average Directional Index с зафиксированными правилами истинного диапазона и направленности
- 1991Построение среднего направленного индекса из расширения диапазона и истинного диапазона
- 1991Построение пятисессионных прогнозов по входам стохастика, ADX и MACD
- 1993Построение среднего направленного индекса из направленного движения и истинного диапазона
- 1993Подтверждение n-барных пробоев фильтрами ADX и DX
- 1994Построение трендового фильтра по ширине полос Боллинджера
- 1994Предторговый чеклист, который может отказать лонгу тремя способами
- 1997Порог ADX и скользящая средняя как трендовый фильтр
- 1998Режимные фильтры для мутировавших индикаторов
- 1999Построение среднего направленного индекса из расширения диапазона и истинного диапазона
- 2000Оценка ADX, RSI и скользящих средних в хранилище по множеству акций
- 2000Stochastic pop как фильтрованный сетап продолжения
- 2000Начало и выход по одному индексу среднего направленного движения
- 2002Совместное чтение ADX и MACD для силы и направления тренда
- 2003Адаптивный пробой Дончиана с подразумеваемой волатильностью и объёмом
- 2004Индекс среднего направленного движения как режимный фильтр для индекса относительной силы и стохастического осциллятора
- 2004Построение объёма, нормированного на истинный диапазон, как направленного фильтра
- 2005Построение многофильтровой процедуры пробоя пенни-стоков
- 2005Соберите один плейбук, который переключается вместе с режимом сессии
- 2005Сочетание полос Боллинджера, индекса среднего направленного движения и коррекции Фибоначчи на валютных парах
- 2006Сборка адаптивной ценовой зоны из дважды сглаженных средних
- 2006Шлюз силы ADX для MACD и стохастического осциллятора
- 2007Направленное движение как фильтр плюс триггер
- 2007Построение стека разрешения тренда с приоритетом вето
- 2007Гейты ADX для конца тренда, диапазона и разворота
- 2008Построение девятиячеистой сетки directional-ratio
- 2008Lookback-периоды ADX и directional trend indicator как параметры фильтра тренда
- 2008Согласованная с удержанием рыночная линза на основе средних и пересечений directional-line
- 2008Девятиячеечное направленное табло для входов на нескольких горизонтах
- 2010Построение Vortex Indicator из расстояний максимум–минимум
- 2010Построение ценовых фильтров ADX, RSI и MACD
- 2011Построение Volume Zone Oscillator с фильтром режима на основе скользящей средней и Average Directional Index
- 2011Volume Zone Oscillator, обусловленный фильтром Average Directional Index
- 2011Названия свечей требуют проверок volume-price, ADX и скользящей средней
- 2012Кластерные линии average-directional-index как фильтр начала тренда
- 2012Кластерные фильтры Average Directional Index для сигналов начала тренда
- 2012Подтверждение начала или разворота тренда тройным кластером ADX
- 2013Построение стека позднего входа из знакового осциллятора DMI
- 2013Направленный осциллятор и его Stochastic как составной фильтр тайминга
- 2013Lookback-периоды кластера ADX — закреплённая спецификация, а не подпись на графике
- 2013Совмещение скользящих средних, стохастиков и ADX в дневном скане
- 2015Сборка Average Directional Index из направленного движения
- 2016Как фильтр Average Directional Index и вход на пробое образуют одну процедуру
- 2016Оценивайте пересечения RSI и стохастика только когда ADX подтверждает тренд
- 2018Построение фильтра ADX для внутридневных пробоев
- 2018Гейт волатильности ADX для пробоев максимума предыдущего дня
- 2019Полосы экспоненциального отклонения со скользящей средней, RSI и ADX
- 2020Трендовый фильтр нормализованного наклона на основе линейной регрессии
- 2020Гейтирование дивергенций волатильности и моментума фильтром Trend