2001выпуск C061-6
Построение эластичной объёмно-взвешенной средней и полос волатильности
Из одного и того же бара можно построить два объекта графика: эластичную объёмно-взвешенную среднюю, которая обновляется только пока сохраняется фиксированный бюджет акций, и пару 20-барных конвертов, которые имеют одну центральную линию и меняют статистику ширины.
- Эластичная объёмно-взвешенная скользящая средняя — это рекурсивная смесь предыдущего значения и текущей цены, взвешенная по тому, какую долю фиксированного бюджета акций потребляет масштабированный объём бара.
- Если масштабированный объём бара превышает бюджет акций, последующие значения средней удерживаются плоскими, пока эта константа бюджета не будет повышена.
- Полосы стандартного отклонения и полосы ATR имеют общую 20-периодную экспоненциальную среднюю цены закрытия и различаются только тем, что в качестве полуширины используют два стандартных отклонения цены закрытия либо два раза 20-периодный ATR.
- Конструкционный тест может покупать, когда цена закрытия находится ниже выбранной нижней полосы, и закрывать позицию после фиксированного пятибарного периода удержания, с входом по эксклюзивному диапазону, который также требует, чтобы цена закрытия оставалась выше нижней полосы стандартного отклонения.
Из одного и того же бара можно построить два объекта графика. Первый — эластичная объёмно-взвешенная скользящая средняя, которая обновляется только пока сохраняется фиксированный бюджет акций. Второй — пара 20-барных конвертов, которые сохраняют одну центральную линию и меняют статистику ширины.
Эластичная объёмно-взвешенная средняя
Эластичная объёмно-взвешенная скользящая средняя — это рекурсивная смесь: предыдущее значение, умноженное на оставшийся бюджет акций, плюс текущая цена, умноженная на масштабированный объём бара, всё делится на фиксированный бюджет акций. Бюджет акций — это фиксированная константа совокупного числа акций, которая и масштабирует вес обновления, и, при превышении, замораживает дальнейшие обновления.
На первом баре эластичная средняя инициализируется выбранным ценовым рядом, обычно ценой закрытия или медианой high и low.
Делитель объёма, равный единице, оставляет заявленный объём без масштабирования. Больший делитель используется только для предотвращения переполнения, когда число акций велико.
Два конверта вокруг одной центральной линии
Полосы стандартного отклонения — это 20-периодная экспоненциальная средняя цены закрытия плюс и минус два стандартных отклонения цены закрытия на том же lookback.
Полосы ATR сохраняют ту же 20-периодную центральную линию и заменяют ширину на два раза 20-периодный ATR.
Конструкционный тест close-to-band
Конструкционный тест может покупать, когда цена закрытия находится ниже выбранной нижней полосы, и закрывать позицию после фиксированного пятибарного периода удержания. Этот выход — выход с фиксированным горизонтом: он следует заранее заданному числу баров, а не ценовой цели или сигналу обратной полосы.
Вход по эксклюзивному диапазону требует, чтобы цена закрытия была ниже нижней полосы ATR и при этом выше нижней полосы стандартного отклонения до входа.
Ограничение экспозиции до входа
Размер позиции можно зафиксировать в контрактно-долларовом выражении до входа, чтобы экспозиция была ограничена независимо от формулы полосы или средней. ATR position sizing задаёт размер позиции исходя из капитала счёта, волатильности и ограниченной контрактной или долларовой экспозиции до выставления ордера.
Eastman Kodak: дневное закрытие и 20-барные конверты волатильности
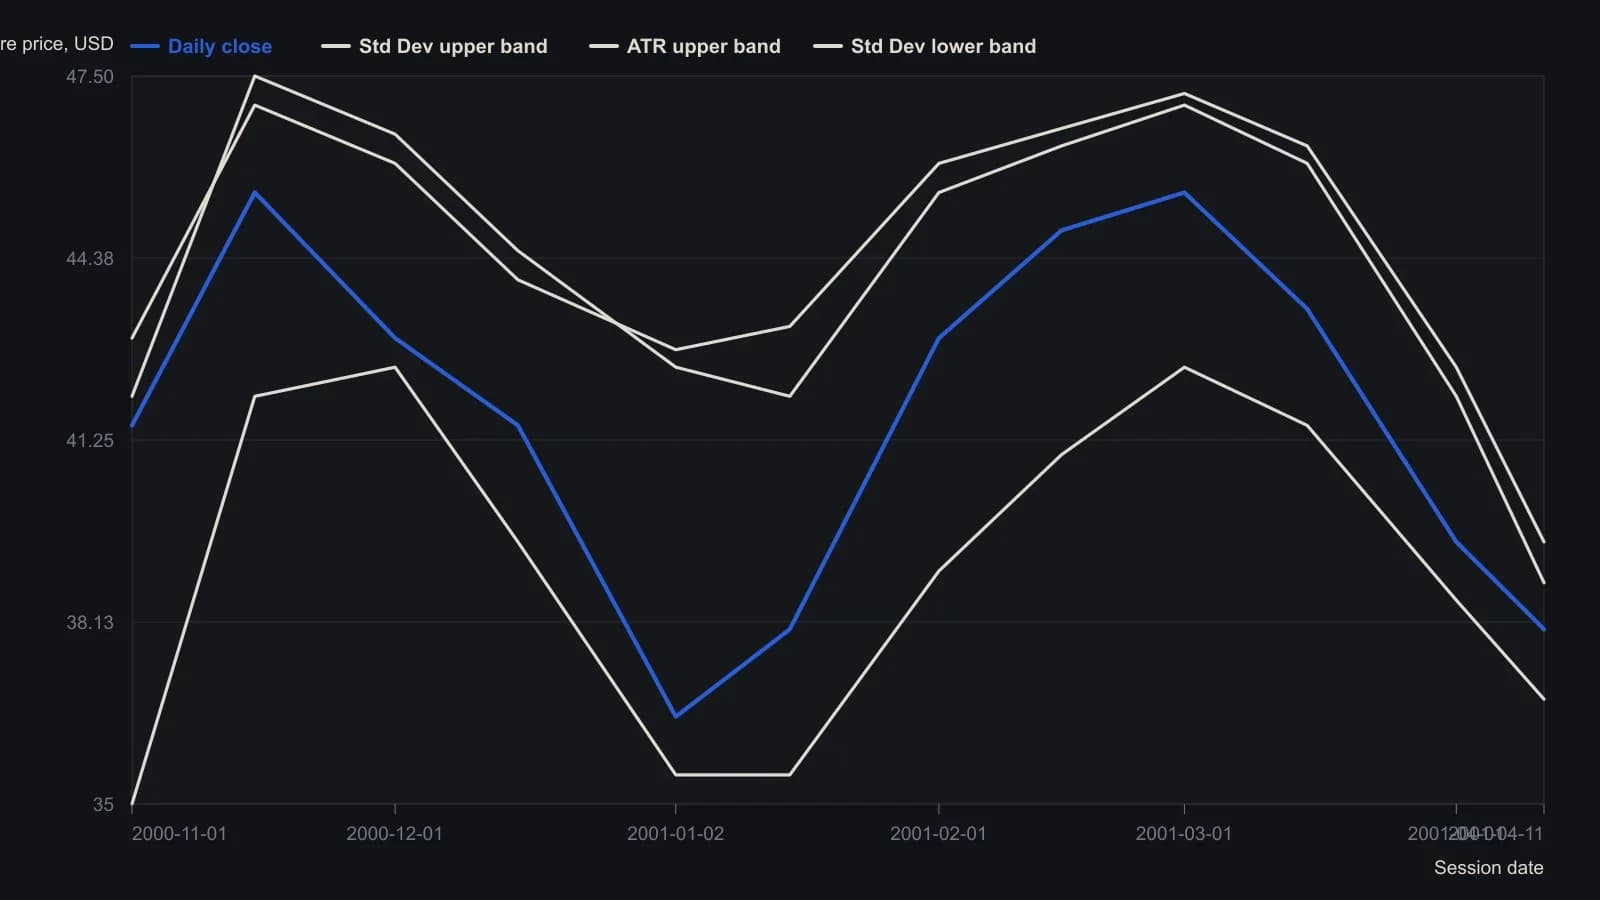
Оба конверта построены вокруг 20-барного центра бумаги и имеют ширину, равную удвоенной 20-барной статистике. Напечатанные числа закрытий вне конвертов охватывают все 2,555 баров, а не только окно November 2000–April 2001.
Все разборы дорожки · 18 разборов
- 2000Средневзвешенная по объёму цена как базовая линия для построения индикатора
- 2001Построение поддержки и сопротивления VWAP из накопленного объёма
- 2001Эластичная объёмно-взвешенная скользящая средняя из окна по числу акций
- 2001Построение эластичной объёмно-взвешенной средней и полос волатильности
- 2004Столбцовые средние, взвешенные по объёму, и пересечения на графиках крестики-нолики
- 2004Сессионная средневзвешенная по объему цена для выставления лимитных заявок и листинговой маршрутизации
- 2008Построение кривых MIDAS от якорной средневзвешенной по объёму цены
- 2008Постройте VWAP от точки запуска как фильтры поддержки и сопротивления
- 2014Маршрутизация ордеров на рабочей станции, VWAP и сессионные фильтры
- 2015Построение фильтров ценовой гравитации и оборота фри-флоата
- 2015Построение четырехстадийных циклов с якорным VWAP
- 2017Построение объёмно-взвешенного пересечения и пробоя как единого набора свинг-правил
- 2017Построение пересечения объёмно-взвешенной скользящей средней
- 2017Построение карт якорной средневзвешенной по объёму цены для видимых толпе издержек исполнения
- 2018Тепловые карты стакана, VWAP и поток заявок для исполнения
- 2018Построение фьючерсных роллов до дня первого уведомления
- 2019Оцените механическую фьючерсную систему как одну процедуру
- 2020Каждый отскок — фальсифицируемый тест режима