1994выпуск C111-7
Оценка темпа изменения в стиле Coppock как фильтра режима дна
Рассматривайте сложенный темп изменения как фальсифицируемую процедуру разворота дна. Редакторская позиция: решите, является ли подтверждённый разворот вверх ниже нуля триггером импульсной стратегии или многолетним режимом распределения активов, затем проведите тест переноса на другой рынок, прежде чем доверять тому же правилу на другом национальном индексе.
- Кривая в стиле Coppock строится от темпов изменения относительно уровня адаптации, затем складывает годовые процентные изменения так, чтобы восходящая последовательность читалась как усиление импульса.
- Заявленное правило покупки — разворот вверх ниже нуля, а кривая представлена как инструмент поиска крупных доньев, а не вершин.
- Подтверждённый разворот можно трактовать как импульсную стратегию или как режим распределения активов длительностью около двух лет.
- Редакторская позиция: лишь после этого выбора тест переноса на другой рынок должен проверить, ведёт ли себя та же формула так, как предполагалось, при смене национального рынка.
Начните с темпа изменения
В этой схеме осциллятор начинается с процентного изменения текущей цены относительно предшествующей цены, используемой как уровень адаптации, потому что процентное изменение рассматривается как релевантное сравнение доходности.
Импульсное показание в стиле Coppock формируется сложением нескольких недавних годовых процентных изменений так, чтобы восходящая последовательность этих изменений читалась как усиление импульса. Это сложенное показание и есть кривая в стиле Coppock: долгосрочный осциллятор, образованный объединением двух многомесячных процентных изменений и их сглаживанием в одну знакопеременную серию.
Как кривую складывали и сглаживали
Исходное вычисление использовало 14-месячные и 11-месячные процентные изменения по крупному промышленному среднему США, складывало эти два темпа изменения, затем применяло убывающие месячные веса от 10 до 1.
Более поздний вычислительный вариант заменил сумму с убывающими весами экспоненциальным средним месячных средних уровней индекса.
Правило покупки — разворот вверх ниже нуля
Заявленное правило покупки — переход к положительному наклону при том, что осциллятор остаётся ниже своей нулевой линии. Это условие и есть разворот вверх ниже нуля: осциллятор отрицателен, а его наклон меняется с нисходящего на восходящий.
Кривая представлена как инструмент поиска крупных доньев, а не вершин; эти донья часто описываются как появляющиеся примерно в течение одного-двух месяцев после разворота.
Поскольку построение трактуется как считывание массовой психологии, оно описывается как лучше соответствующее широким фондовым индексам, чем отдельным акциям или фондам.
Торговый триггер или режим распределения
Импульсная стратегия — это полная процедура, которая превращает наклон осциллятора и положение относительно нулевой линии в правила входа, выхода или воздержания, а затем измеряет то, что следует далее.
Одна историческая оценка применяла среднемесячные данные по широкому индексу акций США с 1960 года по третий квартал 1993 года и измеряла последующие результаты через шесть месяцев, один год, 18 месяцев и два года после сигналов на покупку.
Подтверждённый разворот вверх ниже нуля трактовался как режим распределения активов длительностью около двух лет, а такие развороты описывались как возникающие примерно каждые три с половиной года. Распределение активов здесь — это режимный выбор того, какую долю акций несёт портфель после подтверждённого разворота дна, а не наложение на одну сделку.
Редакторская позиция: один и тот же разворот вверх ниже нуля можно оценивать как триггер импульсной стратегии или как многолетний режим распределения капитала в акции. Это разные гипотезы, и их не следует смешивать в одном тесте.
Затем смените национальный рынок
Тест переноса на другой рынок повторяет ту же формулу на другом национальном индексе, чтобы проверить, ведёт ли себя правило дна так, как предполагалось.
Та же исходная формула дала сигнал в стиле дна в February 1991 на индексе UK large-cap, однако породила несколько ложных разворотов дна во время снижения рынка Японии в 1990-92.
Редакторская позиция: проводите этот тест переноса только после того, как правило зафиксировано либо как торговый триггер, либо как режим распределения. Сигнал, который появляется на одном национальном индексе и не срабатывает на другом, — это свидетельство о гипотезе, а не повод переписывать правило задним числом.
FTSE 100 CoppockAnnual и разворот вверх ниже нуля в феврале 1991
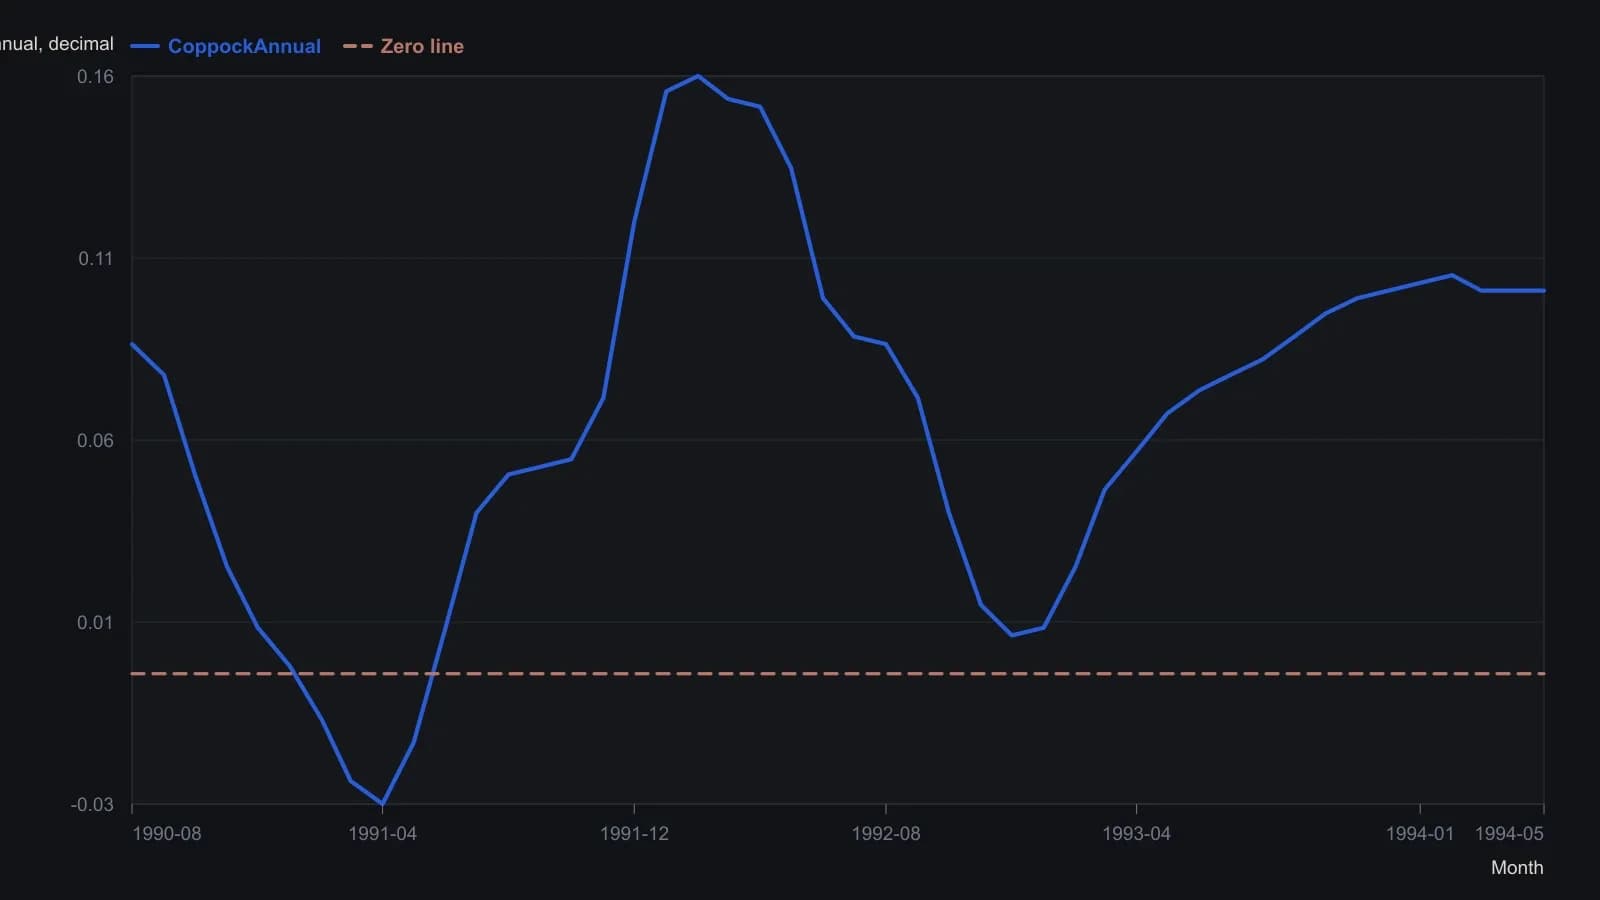
Оцифровано с панели SuperCharts; значения приблизительные. CoppockAnnual — сглаженный стек год к году источника, а не исходная взвешенная сумма Коппока 14/11. Печатная котировка на 15 August 1994 равна 3142.20; последнее значение осциллятора на панели — 0.0996.
Все разборы дорожки · 46 разборов
- 1985Построение осцилляторов excess и momentum на difference-curve
- 1988Пять правил чтения сглаженных графиков индикаторов
- 1989Моментум-оверлеи, ускоряющие осцилляторы скользящих средних
- 1990Лабораторный шаблон, который строит Rate of Change как модуль панели
- 1991Масштабированная на объём скорость изменения как конструкция моментума
- 1991Трёхиндикаторный обзор рынка по ленте, сентименту и ставкам
- 1991Трёхкомпонентная трендовая модель с фильтрами rate-of-change
- 1992Осциллятор KST из взвешенного стека темпов изменения
- 1992Взвешенный композит темпа изменения по четырём окнам
- 1992Построение сглаженных многопериодных фильтров Rate of Change
- 1992Построение суммарного темпа изменения на четырёх горизонтах
- 1992Построение KST из четырёх взвешенных сглаженных темпов изменения
- 1992Построение композита из взвешенных сглаженных темпов изменения
- 1992Согласование зрелости KST на трёх горизонтах
- 1992Сначала постройте режим dividend-to-bond-yield, ведомый облигациями
- 1992Построение KST относительной силы из взвешенного темпа изменения
- 1993Построение осциллятора объёма из отношений средних и сглаженной скорости изменения
- 1994Золото как часы цикла для сырьевых товаров и доходностей
- 1994Построение композита из взвешенных сглаженных окон rate-of-change
- 1994Построение триггеров темпа изменения золотодобывающих компаний для казначейских облигаций
- 1994Чек-лист capacity-stress по сырьевым товарам, облигациям и широте рынка
- 1994Параметры Rate of Change для проверяемых входов
- 1994Построение midpoints, lookbacks и дивергенции rate-of-change
- 1994Опережающие пробои осциллятора требуют подтверждения ценовой линией тренда
- 1994Вложенные средние для годовой кривой моментума
- 1994Оценка темпа изменения в стиле Coppock как фильтра режима дна
- 1995Взвешенный одиннадцатимесячный темп изменения Dow как одна проверяемая процедура тайминга
- 1996Именованные lookback, пороги и серии для правил входа
- 1997Срединный тест скорости изменения для продолжения тренда облигаций
- 1997Построение фильтра моментума акций, скорректированного на краткосрочную ставку
- 1998Ежедневная ротация рангов по моментуму как задача построения портфеля
- 1999Построение циклической системы на лаговом темпе изменения
- 2000Тройная линия задержки, затем однобарный эллиптический осциллятор
- 2001Подтверждение дивергенций Rate of Change ценой
- 2001Пробои линий моментум-тренда нуждаются в ценовом подтверждении
- 2001Market breadth, On-balance volume и Rate of Change как комбинированная система тайминга
- 2001Know Sure Thing со сложенными горизонтами и подтверждением линией тренда
- 2003Построение механической системы из условия Rate of Change
- 2003Построение моментума по двум закрытиям и поиск дивергенции
- 2003Выбор формулы смещает, какие несовпадения моментума считаются дивергенциями
- 2004Согласие RSI и моментума как асимметричный фильтр
- 2005Построение нормированных по цене гибридов скользящего наклона
- 2005Гейты беззнаковой скорости на фиксированной паре пересечений средней
- 2007Пересборка скорости изменения как осциллятора, взвешенного по траектории
- 2008Собрать Special K так, чтобы краткосрочные сигналы оставались внутри основного тренда
- 2013Восстановите баланс объёма, прежде чем добавлять ещё один ценово-временной индикатор