2014выпуск C0255
Квартильные пивоты отраслевых групп как учебный кейс Bollinger Bands
Этот кейс преподаёт Bollinger Bands как lookback-конверт на упорядоченных нормализованных ценах отраслевых групп. Сначала задаются квартильные ранги. Более поздние пивоты перекупленности или перепроданности затем читаются как вневыборочная проверка этого конверта.
- Сравнивайте отраслевые группы только после того, как каждый ряд пересчитан в нормализованную цену группы и сохранён как дневные наблюдения открытия, максимума, минимума и закрытия.
- Задайте lookback и превратите моментум-коэффициенты в квартильные ранги, прежде чем считать любой более поздний экстремум информативным.
- Сдвиг силы — это изменение силы группы после состояния перекупленности или перепроданности; пивот — более поздняя точка возврата.
- Редакторское прочтение: используйте эти более поздние пивоты как вневыборочную проверку конверта, а не как живой торговый сигнал.
Прогнозный конверт на уровне группы
Отраслевые группы можно сравнивать после того, как цены пересчитаны в нормализованную цену группы внутри каждой группы. Каждая группа ведётся как дневные наблюдения открытия, максимума, минимума и закрытия. Нормализованная цена группы переводит эти ряды на общую шкалу, чтобы ранги и конверты можно было сравнивать между отраслями.
Редакторская интерпретация: Bollinger Bands здесь преподаются как lookback-конверт вокруг центральной тенденции этих упорядоченных цен. Конверт оформляет экстремумы отраслевых групп как базовую линию прогнозного типа. Студенты сначала задают интервал выборки и lookback, помещают ряды в квартильные ранги и только затем рассматривают более поздние пивоты перекупленности или перепроданности.
Моментум-коэффициенты и квартильные ранги
Моментум можно задать как моментум-коэффициент: текущая цена, делённая на предыдущую цену на выбранном интервале выборки. Эти коэффициенты можно ранжировать или отнести к квартилям. Квартильный ранг — это место группы среди сопоставимых после такого сравнения, в одной из четырёх упорядоченных корзин.
То же представление может менять дату наблюдения, выбранный квартиль и то, является ли ранг краткосрочным, среднесрочным или долгосрочным. Краткосрочный ранг считается на самом коротком из доступных lookback и может стоять рядом с рангами более длинного горизонта. Краткосрочный моментум можно также показать как отдельный построенный ряд на графике quartile-mover.
Отображения quartile-mover, momentum-mover и пивотов
Представление quartile-mover может перечислять лидирующие отраслевые группы в нескольких сортируемых категориях. Это представление можно переключать между экранами quartile-mover, momentum-mover и power-shift-and-pivot.
Новые группы первого квартиля по дневному изменению цены
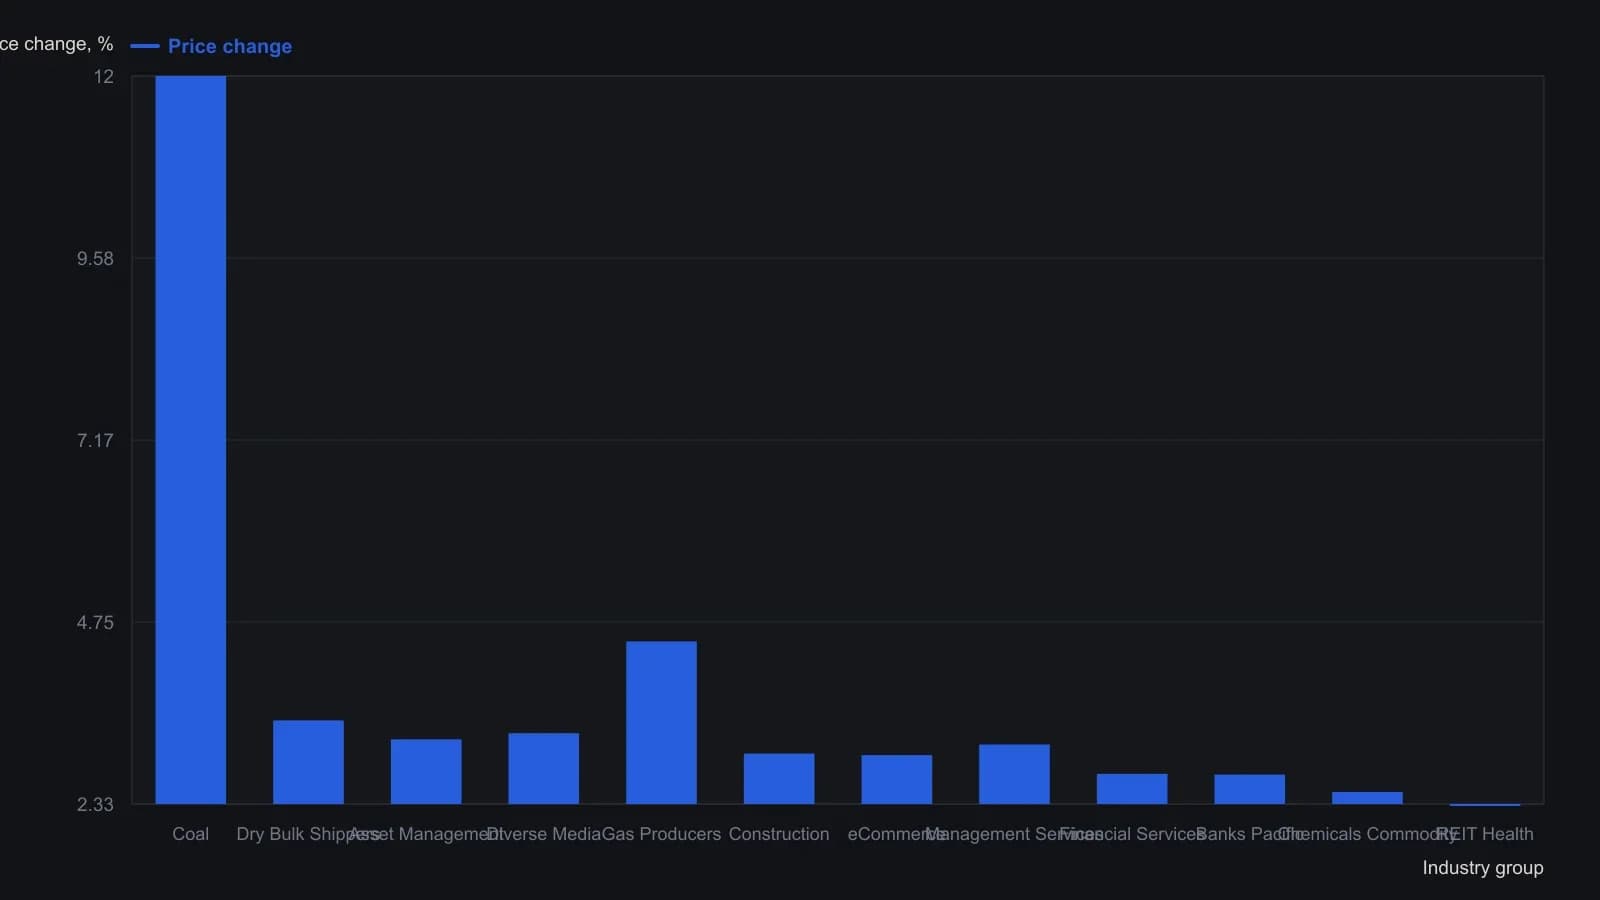
В источнике перечислены группы, впервые попавшие в первый квартиль, и отсортированы по изменению краткосрочного ранга, а не по изменению цены. Gas Producers занимает пятое место в этой сортировке, но второе — по изменению цены.
Сдвиги силы и более поздние пивоты
Логика сдвига силы и пивота рассматривает отраслевую группу как способную стать перекупленной или перепроданной. Затем группа может усилиться после состояния перепроданности или ослабнуть после состояния перекупленности. Сдвиг силы — это такое изменение силы группы, видимое как движение в противоположную сторону.
После хода перекупленности или перепроданности цены группы могут вернуться. Эти точки возврата называют пивотами. Вневыборочная проверка применяет исторически заданное правило ранжирования или конверта к более поздним наблюдениям, чтобы увидеть, описывает ли базовая линия путь по-прежнему.
Редакторская интерпретация: более поздний пивот — это проверка конверта. Это не живой торговый сигнал.
Ежедневная сводка и экранная справка
Ежедневная сводка может охватывать шесть недель истории. Она может собирать тренды групп, новые максимумы и минимумы, краткосрочные ранжирования моментума, а также самые сильные и самые слабые группы по денежному потоку. Заголовки экрана могут включать контекстную справку, которая открывает пояснение выбранного пункта, рядом с разделом поддержки, написанным как руководство пользователя.
Все разборы дорожки · 45 разборов
- 1992Построение полос, масштабируемых по волатильности, с подтверждением индексом относительной силы
- 1994Подразумеваемая волатильность как фильтр режима, заданного полосами, для индексных опционов
- 1995Построение проекционных полос по наклонам наименьших квадратов
- 1995Построение полос регрессионной проекции и осцилляторов диапазона
- 1996Построение полос Боллинджера, percent-b и стохастиков
- 1996Построение механических правил на основе полос Боллинджера и стохастика
- 1996Построение конверта стандартной ошибки вокруг линейной регрессии
- 1996Двухгоризонтные конверты коэффициента и каналы ошибки регрессии
- 1997Рациональная групповая структура с фильтром тренда, RSI и полосами
- 1997Построение асимметричных полос волатильности
- 1998Построение трёхсостоятельных фильтров по конвертам полос Боллинджера
- 1999Комбинационные фильтры с полосами Боллинджера и индексом относительной силы
- 1999Построение timed exits на стохастике и разворотов band-RSI
- 1999Оценка полос Боллинджера в сравнении с конвертами фиксированной ширины и конвертами на основе диапазона
- 2000Построение цели по полосе Боллинджера как форвардной цены
- 2001Числовое кодирование свечей с локальными полосами размера
- 2001Ранжированный сентимент свечей к входам по пересечению полос
- 2002Сочетание полос Боллинджера, RSI и стоп-лосса
- 2002Bollinger Bands остаются фильтрами, а не прогнозами
- 2002Построение стохастического RSI с полосами Боллинджера
- 2002Построение механической системы на StochRSI и Bollinger
- 2003Построение конвертов Боллинджера, масштабируемых по волатильности
- 2003Почему тиковая широта не работает как характер рынка
- 2005Построение полос Боллинджера в сравнении с фиксированными торговыми полосами
- 2006Квадратичное против абсолютного отклонения при построении конверта
- 2006Подтверждение пересечений по иене подразумеваемой волатильностью и полосами
- 2006Разворот по дневной свече — гипотеза, пока более короткие сессии не дадут сбой в той же зоне
- 2008Перестройте индекс относительной силы как полосы в масштабе цены
- 2008Чтение экстремумов Relative Strength Index на одной ценовой оси вместе с полосами Боллинджера и скользящими средними
- 2011Подтверждение тремя фильтрами для короткого свинга фьючерсов
- 2011Построение inverse Fisher stochastic с полосами и средними
- 2012Построение набора индикаторов Bollinger Band
- 2012Наслоение ценовых экстремумов, пересечений, полос и MACD
- 2012Адаптивные фильтры импульса, тренда и моментума на полосах Боллинджера
- 2013Перемасштабирование параметров стохастика, percent-B и волнового счёта
- 2014Квартильные пивоты отраслевых групп как учебный кейс Bollinger Bands
- 2014Bollinger Bands как адаптивные ценовые конверты: учебный кейс 2014 года
- 2016Правила входа по трендовому каналу на выстроенных скользящих средних
- 2016Стек разрешений для Bollinger, RSI и 50-периодной средней
- 2017Построение взвешенных полос Боллинджера и объемных средних
- 2017Четыре правила свинг-входа с общим выходом по времени
- 2017Двухволновые месячные циклы как фильтр режима
- 2019Построение полос экспоненциального отклонения от срединной средней
- 2020Критика экспоненциальных вариантов Bollinger Bands
- 2020Построение выбираемых полос волатильности и скользящих средних