2011выпуск C1162-71
Построение стека индикаторов коэффициента put-call
Один и тот же ряд put-call можно ограничить, сгладить rainbow и переложить в быстрый осциллятор, медленный осциллятор и вариант inverse-Fisher. Эта архивная статья рассматривает этот стек как урок построения.
- Из одного и того же ряда put-call можно построить три связанных осциллятора: быструю версию, медленную версию и медленную версию, пропущенную через inverse Fisher transform.
- Входной ряд put-call ограничивается сверху на уровне 0.90 и снизу на уровне 0.45 до любого сглаживания.
- Быстрый путь использует тройную экспоненциальную среднюю, десятипроходный двухпериодный взвешенный rainbow и усреднённый расчёт относительной силы. Медленный путь сразу сглаживает ограниченный ряд методом rainbow, затем применяет короткую взвешенную среднюю.
- Вариант inverse-Fisher заново центрирует показание относительной силы медленного ряда вокруг 50 и перемасштабирует гиперболическое преобразование на диапазон 0-100. Те же три конструкции можно воспроизвести, как только ряд put-call доступен как второй поток данных.
Три осциллятора из одного ряда
Архивная конструкция начинается с одного ряда коэффициента put-call. Из этого ряда она строит три связанных осциллятора: быструю версию, медленную версию и медленную версию, пропущенную через inverse Fisher transform.
В этом рабочем процессе коэффициент put-call — это входной сигнал настроений по объёму опционов, который ограничивают, сглаживают rainbow и затем преобразуют в эти три варианта. Индекс относительной силы используется как ограниченный осциллятор на сглаженном ряде put-call, чтобы стек средних стал сопоставимым показанием 0-100.
Сначала ограничьте входной ряд put-call
До любого сглаживания конструкция ограничивает входной ряд put-call сверху на уровне 0.90 и снизу на уровне 0.45. Значения вне этой полосы не входят в последующие средние.
Быстрый путь
Быстрый путь сначала применяет тройную экспоненциальную среднюю к ограниченному ряду. Затем применяется десятипроходный двухпериодный взвешенный rainbow. Далее применяется расчёт относительной силы, и само это показание относительной силы усредняется.
Медленный путь
Медленный путь пропускает шаг тройной экспоненциальной средней. Он сразу сглаживает ограниченный ряд put-call методом rainbow, затем применяет короткую взвешенную среднюю.
Вариант inverse-Fisher
Вариант inverse-Fisher начинается с показания относительной силы медленного ряда. Это показание заново центрируется вокруг 50. Гиперболическое преобразование затем перемасштабируется обратно на диапазон 0-100.
Медленный PCRI с инверсным преобразованием Фишера на S&P 500, лето 2011
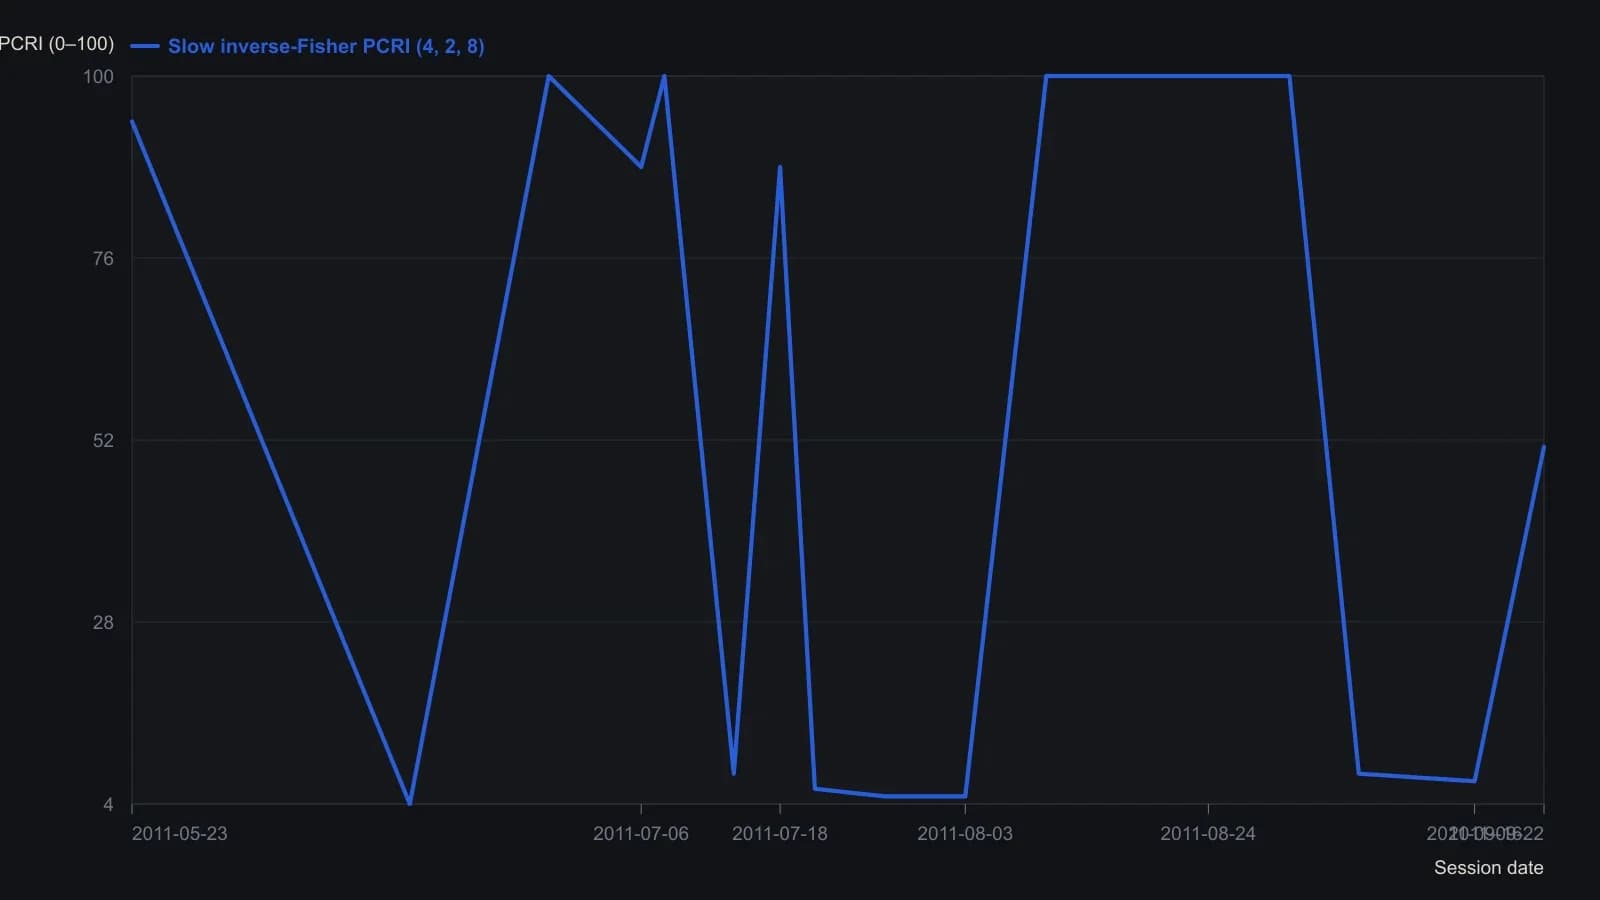
На печати указаны длина радуги 4, сглаживание PCRI 2 и длина RSI 8. Источник обрезает сырой коэффициент put/call до 0.45–0.90 перед радужной скользящей средней. Внутренние даты соответствуют тикам June–September и метке сессии 22 September 2011; каждое y, кроме финального отсчёта 51.09, приблизительное — снято с растра.
Воспроизведите стек
Те же три конструкции можно воспроизвести на графических платформах и в электронной таблице, как только ряд put-call доступен как второй поток данных.
Редакторское прочтение
Редакторское прочтение: ограничение экстремумов, стек последовательных средних и затем наложение преобразования относительной силы — один из способов превратить сырой ряд put-call в осциллятор фазы цикла. Эта рамка редакционная. Архив задаёт только конструкцию.
Все разборы дорожки · 31 разбор
- 1989Построение коэффициента put-call, масштабированного по открытому интересу
- 1990Коэффициент put/call по открытому интересу как среднесрочный оверлей настроений
- 1990Взвешенный по активности коэффициент call-put для контекста опционного режима
- 1990Наложение скользящих средних, режимов пут-колл и двойного дна
- 1991Построение режимных фильтров put-call по открытому интересу
- 1991Построение activity-weighted call-put-показателя настроений
- 1991Режим fund-index, подтверждение put-call, затем отслеживающий фонд
- 1992Семиголосный сентимент-скор для режимов слейвов фондов
- 1992Постройте взвешенный по активности коэффициент call-put, прежде чем читать убеждённость толпы
- 1992Сопоставьте действие с мнением в композитном индексе настроений
- 1992Экстремумы толпы как контрарная процедура из трёх фильтров
- 1993Построение фильтра режима на средней объема путов
- 1993Входы нейронной сети и деревья правил для механических систем
- 1994Несработавший сигнал put-call по Treasury и смена режима доллара
- 1994Разделяйте учётные книги опросов, пут-колл и премий до вызова режима
- 1994Повторные значения премий опционов и четырёхзонная карта режимов
- 1995Режимы серий дней в option-premium-ratio
- 1995Постройте Put-call ratio для контрарианских сигналов с учётом режима
- 1996Рассматривайте одну опционную идею как портфельное решение с учётом режима
- 1997Открытый интерес опционов, пут-колл сентимент и контрарианский контекст
- 2000Двухслойная конструкция put-call для промежуточных рыночных условий
- 2002Подтверждение сентиментом для опционов в следовании за трендом
- 2003Постройте оверлей режима из подразумеваемой волатильности и коэффициента put-call
- 2004Построение долларово-взвешенного Put-call ratio
- 2006Дебетные пут-спреды внутри режимов put-call
- 2011Фазы цикла put-call ratio для контекста индекса
- 2011Построение циклического индикатора put-call ratio
- 2011Построение стека индикаторов коэффициента put-call
- 2011Режимный контекст Put-call ratio с подтверждением осциллятором и полосами
- 2018Чтение сезонных режимов с помощью дивергенции put-call и полос
- 2020Рассматривайте объём только по закрытию как гипотезу, затем выбирайте режим или фазу