2006выпуск C051-7
Нормализованный average true range как граница волатильности до входа
Average true range становится сопоставимым входом экспозиции, когда его делят на цену закрытия и масштабируют как процент. Этот ряд может фильтровать и ранжировать инструменты до расчёта размера позиции, а затем удерживать остаточную экспозицию в заданных границах, пока позиция открыта.
- Нормализованный average true range — это average true range, делённый на цену закрытия и умноженный на 100, поэтому один и тот же вход волатильности можно сравнивать между инструментами до расчёта размера позиции.
- Заданный пользователем порог на этом ряде может служить фильтром до входа, поэтому активными кандидатами считаются только инструменты с достаточно большим диапазоном как процентом от цены.
- Инструменты можно ранжировать или отбирать по тому же значению, направляя экспозицию в рынок с большим отношением волатильности к цене, а не в произвольный основной символ.
- После входа chandelier stop, поставленный на величину, кратную диапазону, от недавнего экстремума, удерживает остаточную экспозицию в заданных границах с тем же входом волатильности, которым рассчитывался размер сделки.
От сырого диапазона к проценту от цены
Нормализованный average true range строится как average true range, делённый на цену закрытия и умноженный на 100, поэтому один и тот же вход волатильности можно сравнивать между инструментами до расчёта размера позиции.
Расчёт размера позиции по ATR использует меру волатильности и дистанции стопа вместе с капиталом счёта, чтобы удерживать решение о убытке или экспозиции в заданных границах до входа и пока позиция открыта.
Три шага и настраиваемый период
Та же конструкция собирается в три явных шага: вычислить true range, усреднить его на выбранной длине, затем разделить это среднее на цену закрытия и масштабировать как процент.
True range — это диапазон бар за баром, который включает гэп от предыдущего закрытия, затем усредняется на выбранном периоде.
Конструкция обычно берёт 14-баровый average true range как период по умолчанию, а эта длина вынесена как настраиваемый вход, а не как фиксированная константа.
Порог и ранжирование до входа
Порог на нормализованном ряде можно использовать как фильтр до входа: значения выше порога наносятся на график или ранжируются так, что активными кандидатами считаются только инструменты с достаточно большим диапазоном как процентом от цены.
Этот порог — пороговый фильтр, выбранный пользователем порог нормализованного диапазона, который отмечает, когда волатильность достаточно высока, чтобы считать её сигналом экспозиции или ранжирования.
Когда нормализованный диапазон доступен, инструменты можно ранжировать или отбирать по этому значению так, чтобы экспозиция направлялась в рынок с большим отношением волатильности к цене, а не в произвольный основной символ.
Тот же вход волатильности после входа
После входа остаточная экспозиция может оставаться в заданных границах за счёт трейлинг-стопа, поставленного на величину, кратную диапазону, от недавнего экстремума, поэтому вход волатильности, которым рассчитывался размер сделки, также задаёт, как долго позиция может оставаться открытой.
Этот трейлинг-выход — chandelier stop: трейлинг-выход, поставленный на величину, кратную диапазону, от недавнего экстремума, чтобы удерживать остаточный риск в заданных границах после входа.
IRR системы с фильтром N-ATR против бенчмарков фондовых индексов
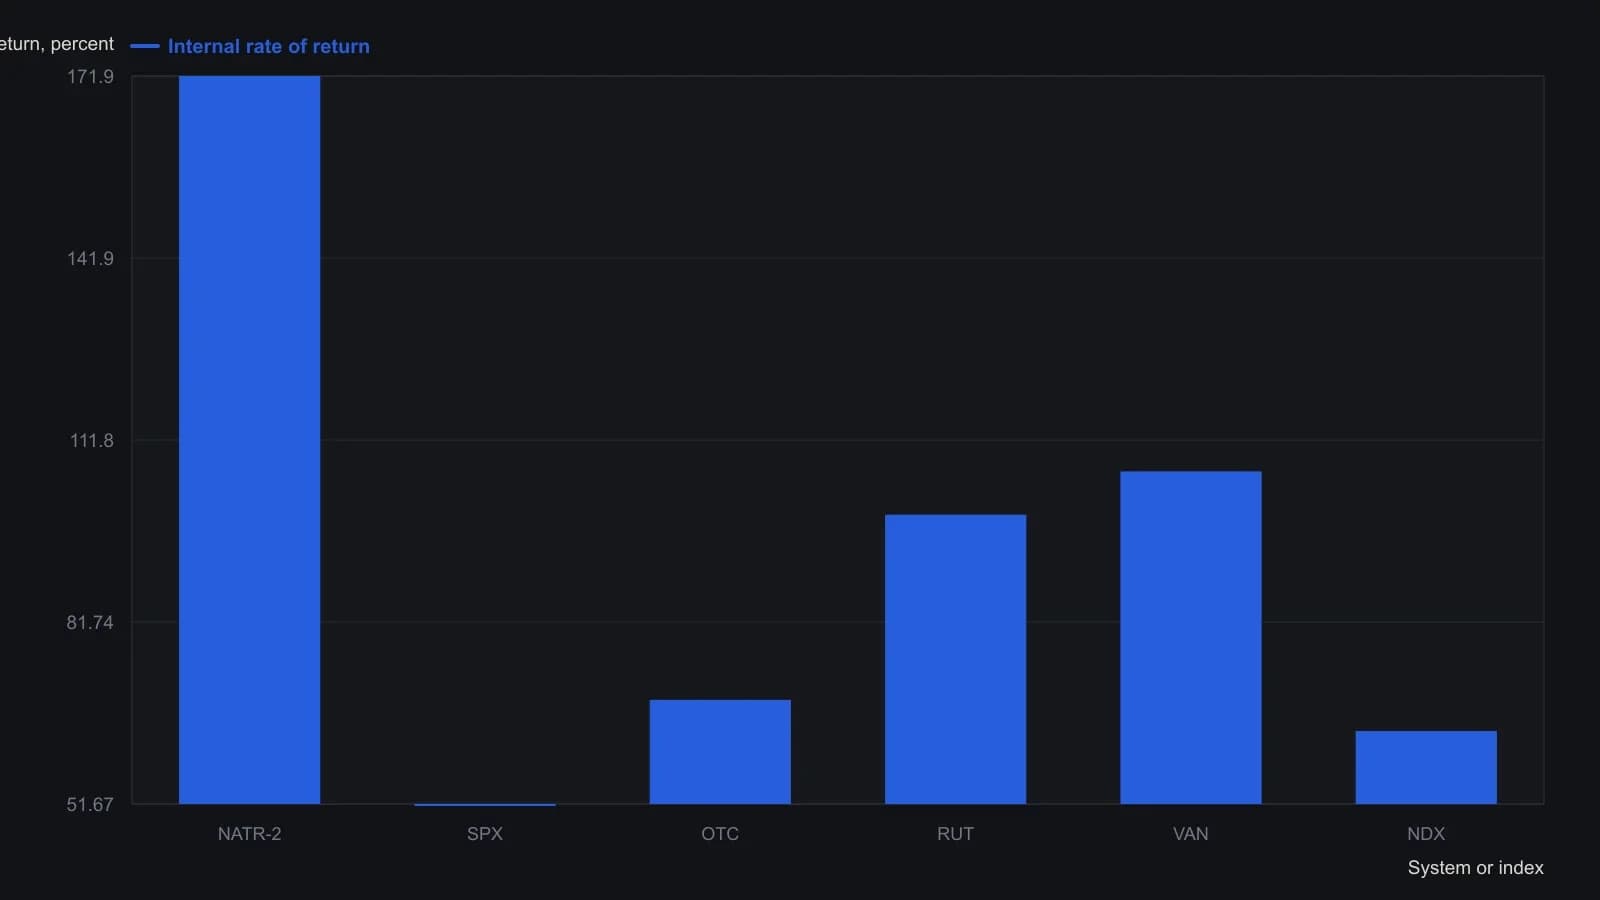
AIQ покупала, когда пятидневный RSI был в зоне перепроданности, а цена была выше 50-дневной скользящей средней, выходила через пять сессий и ограничивала входы полосой минимума и максимума N-ATR по списку Nasdaq 100 плюс S&P 500. Напечатанное окно — 28 February 2003 to 2 January 2006.
Отдельное неценовое исследование
Нормализованный ряд обычно строится как отдельное неценовое исследование, с необязательным наложением сырого average true range, чтобы границу в процентах от цены можно было просматривать независимо от ценовой шкалы.
Все разборы дорожки · 36 разборов
- 1988Построение беззнакового истинного диапазона для направленных моделей
- 1989Оцените always-in пробой ATR как одну процедуру
- 1992Переменный lookback и average true range как конструкция тренд-фильтра
- 1993Random-walk index, который использует истинный диапазон как шкалу
- 1993Общий каркас для построения trend-filter
- 1998Завершите тренд трейлом волатильности, волновым разрешением и вето более медленного таймфрейма
- 1999Трендовый фильтр, который переключает тактику и масштабирует цели ATR
- 2001Отфильтруйте повышающиеся минимумы с помощью Linear regression, затем оцените выход
- 2003Механическая торговая система — это сопровождаемая процедура, а не только триггер входа
- 2005Построение длинного входа, ограниченного волатильностью
- 2005Шестизонное кодирование открытия, максимума, минимума и закрытия
- 2006Нормализованный average true range как граница волатильности до входа
- 2006Выходы Chandelier, расчёт размера позиции по ATR и трейлинг-стопы
- 2007Построение входа по правилам с Relative Strength Index и сайзингом позиции по ATR
- 2008Построение пересечения zero-lag TMA и heikin-ashi как полного набора правил
- 2010Используйте процентный стоп от диапазона сессии как предторговый фильтр
- 2011OCA-группы выхода, трейлинг-лимиты и ATR-стопы
- 2011Полосы ATR вокруг поддержки и сопротивления для стопов и целей
- 2013Алгоритмическое построение фигуры «голова и плечи» с ограниченными выходами
- 2013Построение свинговых пивотов, масштабированных по ATR, и дивергенции линейной регрессии
- 2013Построение полос волатильности по типичной цене
- 2014Построение фильтров сжатия истинного диапазона перед расширением
- 2015Построение планов касания на основе modified true range
- 2015Один чек-лист для входа на пробое и риска по ATR
- 2015Построение процентного истинного диапазона для кросс-рыночных фильтров волатильности
- 2015Постройте процентный истинный диапазон для кросс-рыночной волатильности
- 2015Percentage true range как фильтр экспозиции перед входом
- 2016Построение входов на пробой с фильтром ATR
- 2017Дивидендная дата как учебный класс парного трейдинга
- 2018Диапазонная волатильность как конструкция true range
- 2018Поддержка скользящими средними и построение волатильностных полос
- 2018Построить пробой жизненного цикла из сжатия
- 2018Сначала соберите парную книгу, а размер пусть зададут волатильность или диапазон
- 2019Трендовым системам нужно правило неучастия
- 2020Average true range как общая единица для размера, пар и стопов
- 2020Сайзинг по волатильности и плечо под целевой риск как предторговый фильтр