2013выпуск C0949-53
Совмещение скринингов Relative Strength Index, исторической волатильности и Bollinger %b
Онлайн-скринер технического анализа может обновлять показания Relative Strength Index с коротким окном расчёта, историческую волатильность и Bollinger %b по 3,500 наиболее ликвидным акциям и биржевым фондам с листингом в США. Сначала применяются правила ликвидности и трендового контекста, затем экстремумы осциллятора накладываются на показания режима волатильности и положения относительно полос, а не используются по отдельности.
- Применяйте фильтр ликвидности и трендового контекста, включая средний дневной объём не менее 500,000 акций, цену выше пяти долларов и закрытие выше 200-дневной скользящей средней, до любого правила осциллятора или волатильности.
- Накладывайте экстремумы двухдневного и четырёхдневного Relative Strength Index на краткосрочную доходность и пятидневное растяжение относительно простой скользящей средней.
- Сверяйте Bollinger Bands %b вместе с Relative Strength Index и 100-дневной исторической волатильностью, прежде чем трактовать краткосрочный экстремум как возможное исчерпание свинга.
- Тот же стек Relative Strength Index, %b и исторической волатильности можно инвертировать, чтобы выбирать момент для краткосрочных попыток fade внутри уже определённого бычьего тренда.
Что может обновлять скринер
Онлайн-скринер технического анализа может обновлять двухдневные и четырёхдневные показания Relative Strength Index, 10-дневную и 100-дневную историческую волатильность и Bollinger %b по вселенной из 3,500 наиболее ликвидных акций и биржевых фондов с листингом в США.
Та же поверхность скрининга также показывает серии последовательных закрытий вверх и вниз, двухдневную и пятидневную процентную доходность и пятидневное растяжение относительно простой скользящей средней, поэтому экстремумы осциллятора можно накладывать на краткосрочные фильтры ценовой траектории.
Сначала ликвидность и трендовый контекст
Сохранённый фильтр ликвидности и трендового контекста может требовать средний дневной объём не менее 500,000 акций, цену выше пяти долларов и закрытие выше 200-дневной скользящей средней до применения любого правила осциллятора или волатильности.
Задокументированная перепроданная комбинация
Одна задокументированная перепроданная комбинация по компонентам S&P 500 накладывала двухдневный Relative Strength Index на уровне 10 или ниже, четырёхдневный Relative Strength Index на уровне 20 или ниже, двухдневную доходность минус 5 процентов или хуже и пятидневное растяжение минус 7 процентов или более ниже пятидневной средней.
Положение относительно полос и волатильность как повторный взгляд
Bollinger %b представлен как отдельное показание положения относительно полос, которое можно сверять вместе с Relative Strength Index и 100-дневной исторической волатильностью, прежде чем трактовать краткосрочный экстремум как возможное исчерпание свинга.
Высокую 10-дневную историческую волатильность можно сочетать с Relative Strength Index и %b как повторную проверку режима, когда трейдер решает, похоже ли отобранное движение на начало или продолжение тренда, а не на завершённый свинг.
Проверка после того, как бумага прошла скринер
Последующая проверка отобранной бумаги может добавить 10-дневное показание ADX, положение относительно 50-дневной и 200-дневной скользящих средних, Relative Strength Index, %b, краткосрочный осциллятор импульса и 100-дневную историческую волатильность вместо действия по одиночному показанию индикатора.
Инвертированный стек
Тот же стек Relative Strength Index, %b и исторической волатильности можно инвертировать, чтобы выбирать момент для краткосрочных попыток fade внутри уже определённого бычьего тренда, а не только искать перепроданные входы.
ConnorsRSI по восьми бумагам, прошедшим стек перепроданности
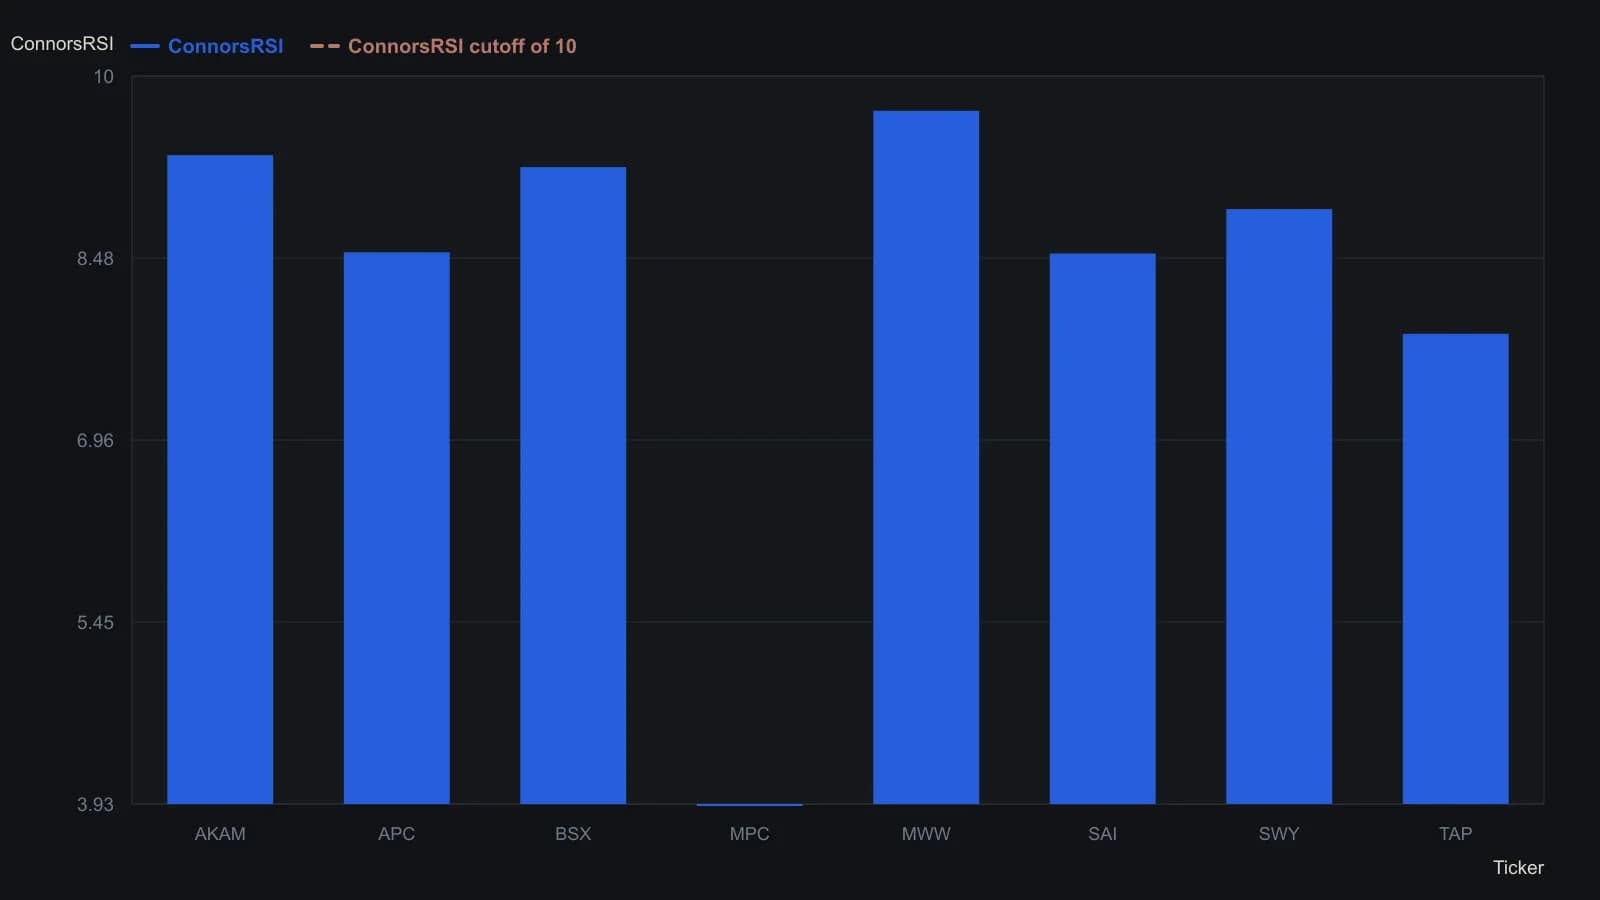
Рецензент запустил скринер поздно в четверг, June 20, 2013, по компонентам S&P 500 со средним объёмом 500k и выше, ценой выше $5, ценой выше 200-дневной скользящей средней, 100-дневной исторической волатильностью между 25 и 50, тремя или более последовательными понижающимися закрытиями и ConnorsRSI 10 или ниже.
Все разборы дорожки · 31 разбор
- 1985Помещение премий биржевых опционов в контекст режима волатильности
- 1988Когда волатильность, а не направление, выбирает опционный спред
- 1988Волатильность с учётом траектории для стоимости репликации опциона
- 1989Опционная премия внутри режима волатильности
- 1990Построение согласованной исторической и подразумеваемой волатильности
- 1991Недельная волатильность close-to-close как фильтр горизонта
- 1995Модифицированная конструкция волатильности для режимов на горизонте недель–месяцев
- 1996Улыбки опционов как критика постоянной волатильности
- 1996Сопоставление короткой и длинной исторической волатильности для контекста режима
- 1998Построение нормализованной многогоризонтной исторической волатильности
- 2001Припаркуйте одну опционную идею внутри режима подразумеваемой и исторической волатильности
- 2002Построение вертикальных спредов внутри сезонных режимов волатильности
- 2002Контекст режима волатильности для опционных стрэддлов
- 2003Построение опционного спреда с проверками режима волатильности
- 2003Трендовые и волатильностные фильтры для выбора опционного спреда
- 2005Построение вертикальных спредов внутри режимов волатильности
- 2006Удвоение подразумеваемой волатильности как сигнал товарного режима
- 2007Разворотный колл по бабочке, когда подразумеваемая волатильность находится рядом с исторической волатильностью
- 2012Оценка бабочки со сломанным крылом внутри режима волатильности и премии
- 2012Построение цены акции с учётом режима через кэрри и премию за риск
- 2012Оверлеи истинного диапазона против контекста изолированного бара
- 2012Построение контекста режима для сделок с опционной премией
- 2013Постройте ранжированный переключатель волатильности до того, как сработает трендовый фильтр
- 2013Совмещение скринингов Relative Strength Index, исторической волатильности и Bollinger %b
- 2014Номинальный максимум акций неполон, пока не прочитан номинально-реальный спред
- 2015Дневной скив имплицитной волатильности как портфельный бенчмарк
- 2015Восстановите шаблон скью волатильности по размеру и наклону
- 2015Оценка концентрированных победителей через волатильность и премии опционов
- 2017Построение опционной книги из подразумеваемой волатильности, исторической волатильности и премии
- 2018Годовая волатильность как фон для опционных сделок короткого горизонта
- 2019Слот ETF низкой волатильности внутри кейса рыночных режимов 2011–2019