1995выпуск C091-6
Построение трендового фильтра относительной волатильности по максимумам и минимумам
Индекс относительной волатильности сохраняет разделение, сглаживание и диапазон от 0 до 100 индекса относительной силы и на каждую сторону подаёт 10-периодное стандартное отклонение вместо однопериодного чистого изменения. Усреднение показания по максимумам с показанием по минимумам даёт уточнённый осциллятор. 20-периодное наложение этого осциллятора вокруг 50 — это трендовый фильтр более длинного горизонта.
- Индекс относительной волатильности измеряет направление волатильности, чтобы подтверждать индикаторы, построенные на изменении цены.
- Он повторно использует структуру индекса относительной силы: разделение наблюдений, сглаживание каждой стороны и масштабирование отношения в диапазон от 0 до 100, — и подставляет 10-периодное стандартное отклонение вместо однопериодного чистого изменения.
- Уточнённое показание усредняет индекс по максимумам и индекс по минимумам, поэтому конструкция не ограничивается ценами закрытия.
- 20-периодное среднее этого уточнённого индекса — трендовый фильтр: восходящий режим выше 50 и нисходящий режим ниже 50, с необязательным вариантом линейной регрессии, который удерживается на 50, пока не накопится достаточно баров.
Диапазон как конструкторский верстак
Индекс относительной волатильности построен так, чтобы измерять направление волатильности и служить подтверждающим фильтром рядом с индикаторами, выведенными из изменения цены. Трендовый фильтр более длинного горизонта представлен как способ измерить силу тренда на другом интервале выборки и снизить частоту действий системы.
Редакторская интерпретация: TradersWeek рассматривает привычный диапазон осциллятора от 0 до 100 как конструкторский верстак. Замените чистое изменение цены на вход дисперсии lookback, затем усредните ряд по максимумам с рядом по минимумам, чтобы многонедельный сглаживатель вокруг линии 50 можно было преподавать как подтверждающий трендовый фильтр, а не как ещё один триггер входа.
Тренд как инерция
Тренд задаётся как инерция, которой нужны выбранное правило направления и прокси массы. Правило направления иллюстрируется тем, находится ли цена выше или ниже 200-дневной средней. Волатильность предлагается как этот прокси массы вместо числа участников.
Разделить, сгладить и масштабировать со входом дисперсии
Индекс относительной волатильности повторно использует структуру индекса относительной силы: разделение наблюдений, сглаживание каждой стороны и масштабирование отношения от 0 до 100, но подставляет 10-периодное стандартное отклонение выбранного ценового ряда вместо обычного однопериодного чистого изменения.
На каждом баре 10-периодное стандартное отклонение закрытия помещается в корзину up, если закрытие выросло, и в корзину down, если закрытие упало. Эти корзины рекурсивно сглаживаются на 14 периодах и объединяются как 100, умноженное на среднее up, делённое на сумму двух средних.
Ряды по максимумам и по минимумам
Уточнённый индекс — среднее индекса относительной волатильности по максимумам и индекса относительной волатильности по минимумам, поэтому конструкция не ограничивается ценами закрытия. Параллельные расчёты подставляют ряд максимумов или ряд минимумов вместо закрытия, затем два результата усредняются.
Более медленное наложение вокруг 50
Долгосрочный трендовый фильтр — 20-периодное среднее этого уточнённого индекса, которое читается как восходящий режим выше 50 и нисходящий режим ниже 50. Это более медленное показание и есть инерционное наложение.
Альтернативная конструкция заменяет 20-периодное простое среднее 20-периодным значением линейной регрессии уточнённого индекса и удерживает фильтр на 50, пока не накопится достаточно баров.
Дневной график швейцарского франка: 20-периодная инерция около 50
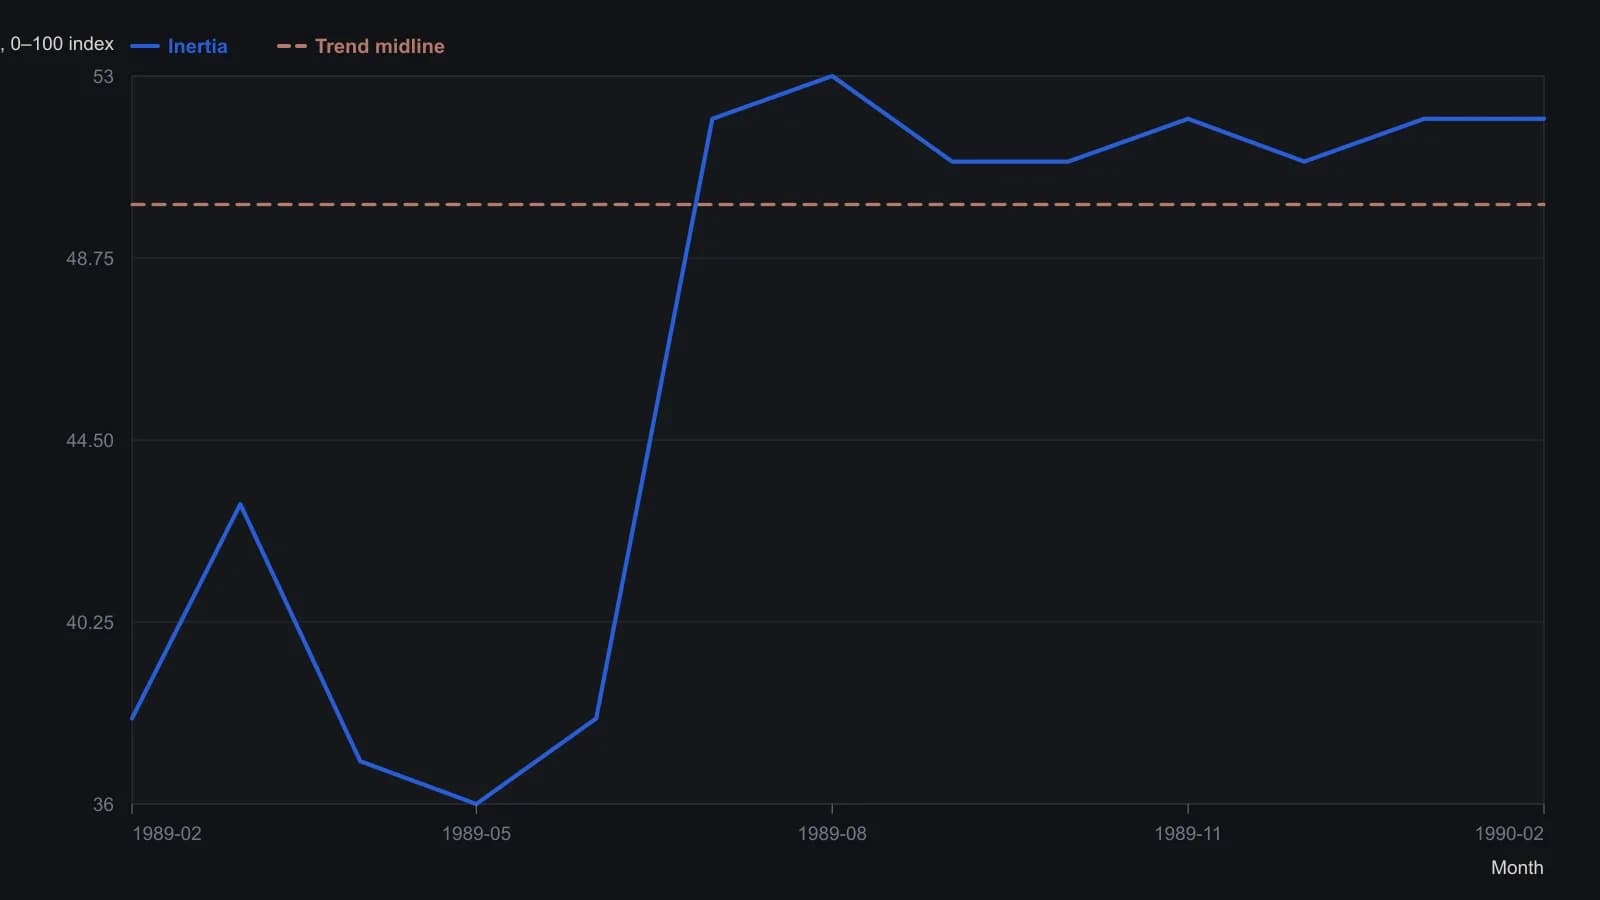
Инерция — это 20-периодная средняя от (RVIH+RVIL)/2. Источник выводит среднюю линию 50 и последнее значение 51.58; нанесённые точки — приблизительные отсчёты с растра и расставлены помесячно, чтобы не переопределять кривую.
Все разборы дорожки · 7 разборов
- 1990Построение двухлинейного индекса относительной волатильности
- 1993Фильтр направления волатильности для двойных пересечений скользящих средних
- 1995Построение индекса относительной волатильности и инерции
- 1995Построение трендового фильтра относительной волатильности по максимумам и минимумам
- 2005Генетическая оптимизация правил кроссовера relative-volatility
- 2017Как lookback-периоды, знак и полосы строят осциллятор волатильности
- 2017Построение знакового осциллятора относительной волатильности