2017выпуск C0950-56
Одно-альфа reverse-path экспоненциальное сглаживание
Эта архивная статья восстанавливает однопараметрический сглаживатель цен закрытия, который наращивает reverse-path-stages из seed-smoother и вычитает явную поправку, формируя zero-line-oscillator. Редакторское прочтение: меняйте только alpha после того, как стек собран, и тот же объект переключается между более медленным trend-context рядом и более быстрым cycle-timing рядом.
- seed-smoother на ценах закрытия использует complementary-weight, равный one minus alpha, затем eight reverse-path-stages смешивают каждое текущее reverse-значение с предыдущим баром на последовательных степенях двойки вплоть до 128.
- Опубликованный zero-line-oscillator равен прямому сглаживателю minus alpha times восьмой reverse-path-stage.
- dual-horizon-readout прогоняет ту же конструкцию при 0.05 и 0.3 и считывает знаки и пересечения нуля; перекодировки обычно выводят одну alpha, часто по умолчанию 0.1, на отдельной панели осциллятора.
- causal-forward-backward-pair использует только текущие и запаздывающие наблюдения, поэтому прямой проход и reverse-path-поправка могут обновляться на последовательных живых барах.
Начните с seed-smoother
Редакторская рамка: рассматривайте один коэффициент сглаживания как лабораторный переключатель. Сначала постройте обычный seed-smoother на упорядоченных ценах закрытия, затем вычтите явную reverse-path-поправку и меняйте этот один коэффициент только после того, как объект готов.
Конструкция начинается с однопараметрического экспоненциального сглаживателя цен закрытия, у которого complementary-weight равен one minus выбранной alpha. Этот прямой проход и есть seed-smoother: первый проход по ценам закрытия, из которого наращивается reverse-path-стек.
Соберите стек reverse-path-stages
После этого прямого прохода стекируются eight reverse-path-stages. Каждый reverse-path-stage смешивает текущее reverse-значение с предыдущим баром, используя complementary weights, возведённые в последовательные степени двойки вплоть до 128.
Опубликованный осциллятор равен прямому сглаживателю minus alpha times восьмой reverse-path-stage. В такой записи результат — это zero-line-oscillator, а не средняя, следящая за ценой.
Считайте две alpha из одного объекта
Примерный набор правил строит ту же конструкцию дважды, используя 0.05 как trend alpha и 0.3 как cycle alpha, и задаёт входы и выходы по знакам и пересечениям нуля этих двух рядов. Эта пара — dual-horizon-readout, описанный в архивном рабочем процессе.
Одна демонстрация применяет 10-bar простую скользящую среднюю к trend reverse-path ряду и наносит оба ряда — trend и cycle — относительно нулевой опоры.
Осциллятор обратной экспоненциальной скользящей средней на дневном SPY
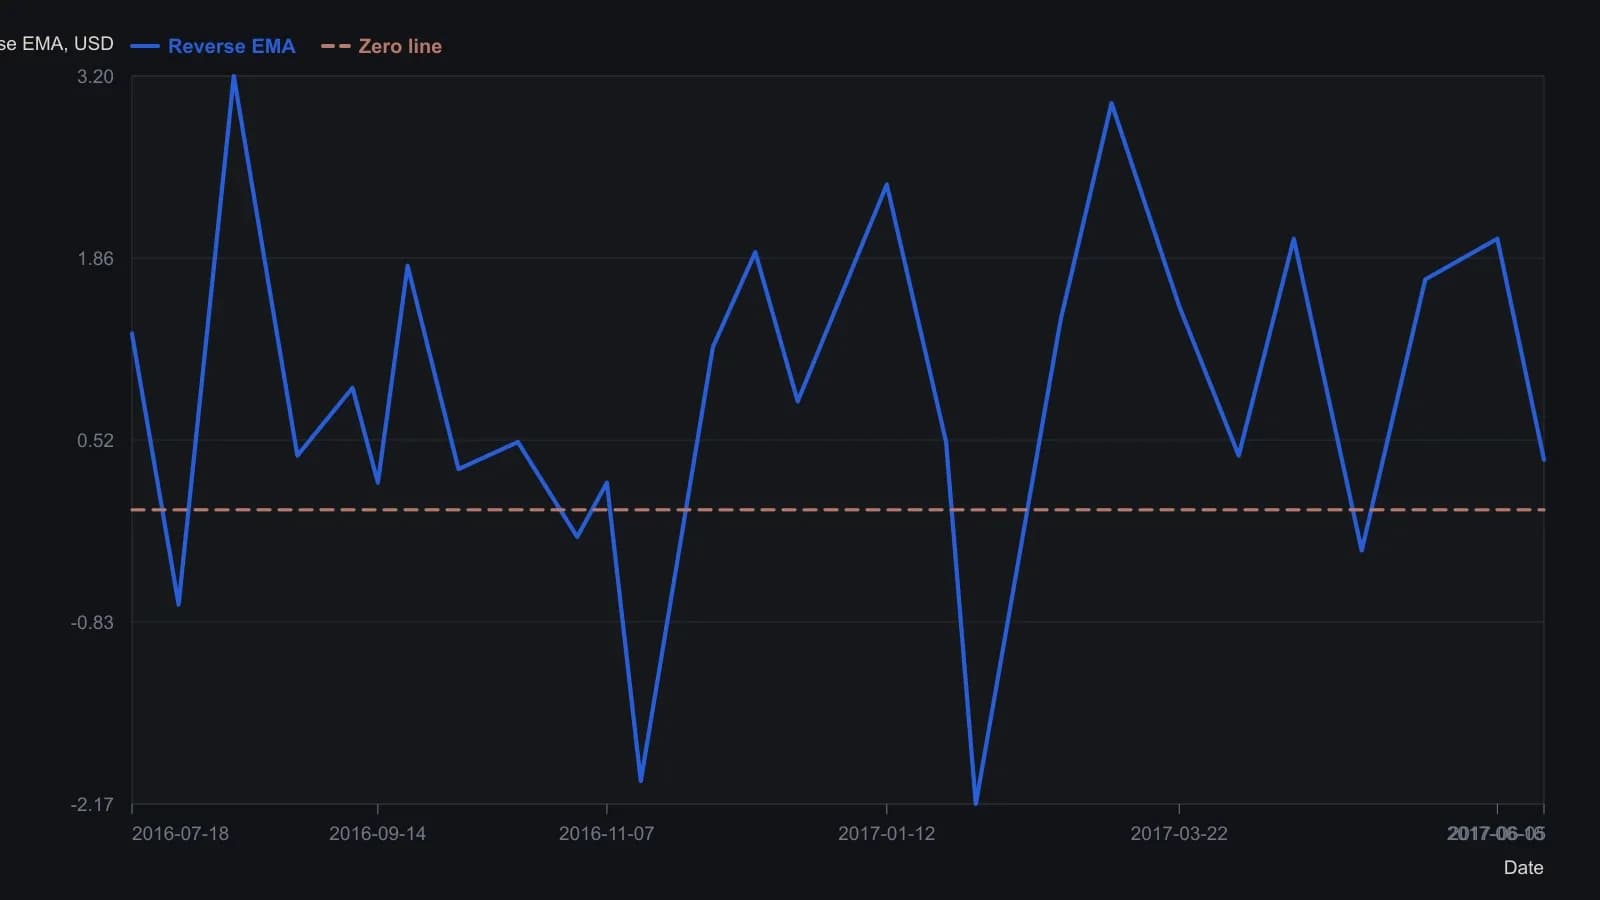
В Traders’ Tips за September 2017 единственный коэффициент по умолчанию в коде задан как альфа 0.1. Точны только два значения, напечатанные на графике; остальные точки разворота — приблизительные растровые отсчёты с точностью до одного знака после запятой.
Перекодировки оставляют один элемент управления
Одна перекодировка сеет reverse-path-стек из адаптивной скользящей средней цен закрытия, которая использует ту же alpha, затем вычитает alpha times последний reverse-stage из этого seed-smoother. Несколько независимых перекодировок выводят один элемент управления alpha, обычно по умолчанию 0.1, и показывают результат на отдельной панели осциллятора, а не как ценовой оверлей.
Одна перекодировка удерживает вывод, пока не истечёт warmup в three times ((2 / alpha) - 1) баров, затем применяет seven reverse-path-обновлений, которые удваивают показатель complementary-weight на каждом проходе.
Каузальное сравнение на тех же ценах закрытия
Пара задана как каузальная, используя только текущие и запаздывающие наблюдения, поэтому прямой сглаживатель и reverse-path-поправка образуют causal-forward-backward-pair, который можно оценивать на последовательных живых барах.
Сопроводительный график помещает reverse-path ряд рядом с рядом roofing-filter, рассчитанным на тех же ценах закрытия, чтобы две конструкции можно было сравнить визуально.
Все разборы дорожки · 24 разбора
- 1991Построение скользящих средних переменной длины по разбиению изменений цены
- 1991Скользящая средняя переменной длины по дисперсии изменений
- 1992Построение адаптивного к волатильности экспоненциального сглаживания
- 1995Построение адаптивной скользящей средней с коэффициентом эффективности и фильтром
- 1995Подтверждение пробоя по двум воротам с адаптивными средними
- 1995Построение адаптивных скользящих средних, масштабируемых импульсом
- 1995Адаптивная длина как выбор конструкции внутри экспоненциального сглаживания
- 1998Тестирование пробоев ценового канала с адаптивной средней, учитывающей лаг
- 1998Построение фильтров вложением смещений и переменных весов
- 1998Построение адаптивного среднего по коэффициенту эффективности и фильтра входа
- 2001Кодирование структуры свечи как числового фильтра
- 2001Адаптивные средние, управляемые скоростью фазы цикла
- 2005Построение адаптивной скользящей средней из веса фрактальной размерности
- 2005Адаптивный экспоненциальный фильтр на основе размерности диапазона
- 2010Построение простой, экспоненциальной и адаптивной средних
- 2010Как из обычных средних собирается сглаживатель, который прижимается к ценам
- 2013Оценка адаптивной скользящей средней в сравнении со скользящей средней с тем же окном
- 2016Трёхслойное подтверждение: адаптивная средняя, стохастический индекс относительной силы и stop-and-reverse
- 2017Одно-альфа reverse-path экспоненциальное сглаживание
- 2018Поставьте в пару две адаптивные средние, чтобы отфильтровать свинг-развороты
- 2018Две адаптивные скользящие средние как подтверждающая пара
- 2018Построение адаптивного фильтра для разворотов цикла освоения
- 2018Построение deviation-scaled adaptive moving average
- 2020Walk-forward и адаптивные средние как два теста одного и того же тренда