1996выпуск C091-2
Полосы стандартной ошибки, гейты ширины и подсчёты по дням недели
Остаточный конверт строится из средней линии наименьших квадратов и конверта стандартной ошибки. Конверт среднего отклонения, гейт по ширине волатильности и доля восходящих закрытий по дням недели стоят рядом с этой подгонкой как отдельные слои, которые читатель может восстановить по одному.
- Канал ширины остатков помещает конверт стандартной ошибки вокруг средней линии наименьших квадратов, подогнанной к окну закрытий.
- Постфит-сглаживатель применяется после расчёта остатка и описывается как снижающий статистическую точность этой меры остатка.
- Конверт среднего отклонения и гейт по ширине волатильности сравнивают ширину по другому правилу, чем остаток регрессии.
- Доля восходящих закрытий по дням недели — это подсчёт сессий по дням недели, а не показание, снятое с подогнанного конверта.
Стек конструктивных выборов
Канал ширины остатков формируется подгонкой прямой наименьших квадратов к окну закрытий и размещением направляющих на заданном кратном стандартной ошибки этой подгонки выше и ниже линии. Прямая подгонка — это средняя линия наименьших квадратов. Направляющие — это конверт стандартной ошибки.
Конструкция по умолчанию использует регрессионное окно из 21 наблюдения, масштаб остатков 19 и смещение в две стандартные ошибки. Масштаб остатков — это длина регрессионного окна, уменьшенная на два, до вычисления ширины остатка.
Что меняет постфит-сглаживатель
Простой сглаживатель из трёх наблюдений применяется постфактум к подогнанной линии, остатку, обеим направляющим и коэффициенту детерминации. Этот постфит-сглаживатель меняет отображаемый ряд.
Сглаживание подогнанной линии и остатка после их расчёта описывается как снижающее статистическую точность меры остатка.
Положение внутри конверта
Показание percent-in-band проецирует последнее закрытие на интервал между сглаженными нижней и верхней остаточными направляющими.
Сопутствующие ряды включают наклон регрессии по 21 наблюдению и сглаженный коэффициент детерминации между временным индексом и закрытием.
Конверт среднего отклонения и гейт ширины
Отдельный канал сравнения — это среднее закрытий по 21 наблюдению плюс и минус два стандартных отклонения тех же закрытий. Этот конверт среднего отклонения центрирован на среднем закрытий и расширен стандартным отклонением ряда, а не остатком регрессии.
Бинарный экран ширины отмечает, когда средний истинный диапазон по 55 наблюдениям превышает 50 процентов ширины этих центрированных на среднем полос из 21 наблюдения и двух отклонений на закрытии. Этот экран — гейт по ширине волатильности.
Подсчёты по дням недели рядом с оверлеем
Исследование по дням недели помечает каждую сессию с понедельника по пятницу, накапливает число сессий и число восходящих закрытий по дням недели и переводит эти два подсчёта в процент восходящих закрытий. Эта доля — доля восходящих закрытий по дням недели.
Подсчёт по дням недели был вычислен на широком промышленном среднем индексе акций с начала 1989 по 12 июля 1996.
Доля повышательных закрытий DJIA по дням недели
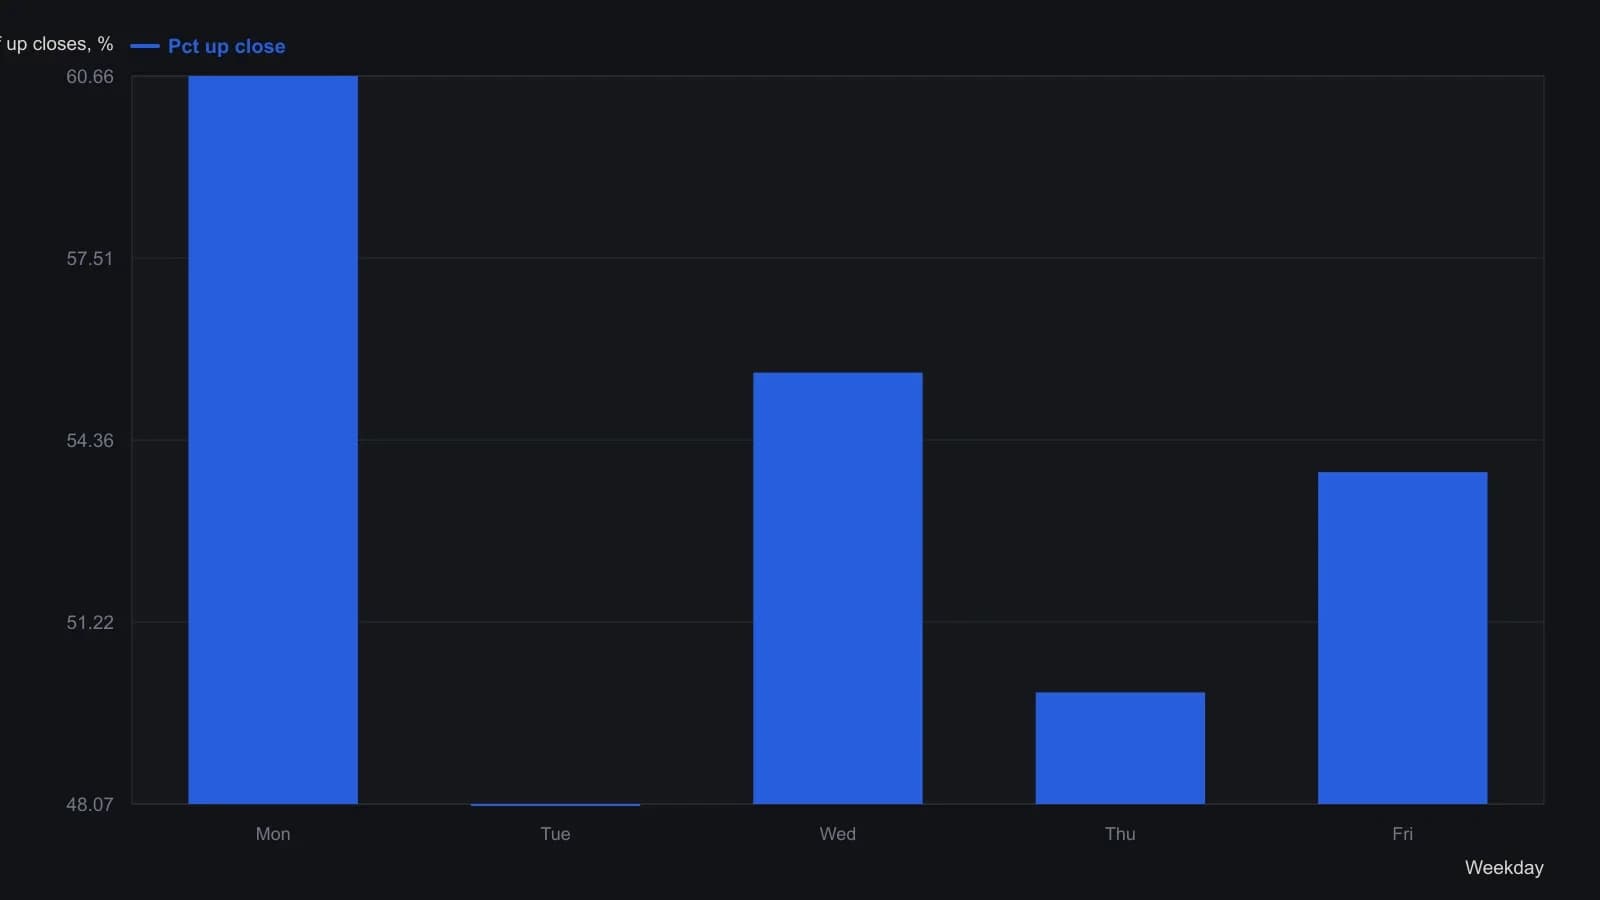
Каждый показатель равен 100, умноженному на накопленное число повышательных закрытий данного дня недели и делённому на то, сколько раз этот день недели встречался. Последняя пятница закрылась понижением, поэтому показатель пятницы равен 53.81, а не 53.95, как было показано 11 July 1996.
Все разборы дорожки · 21 разбор
- 1986Два гейта для сетапа и готовности оператора
- 1990Циклические даты только по времени в кейс-стади казначейских облигаций
- 1990Режимы в постоянных долларах, линия стоимости и вложенные циклы
- 1992Четырёхлетний электоральный цикл как карта режимов рынка акций
- 1992Полупроводниковый сезонный индекс до наложения относительной силы
- 1992Зафиксируйте праздничное окно как режим, затем наложите вето на сопротивление
- 1995Скрининг акций с учётом режима и межрыночного контекста
- 1996Полосы стандартной ошибки, гейты ширины и подсчёты по дням недели
- 1999Построение сезонных факторов по центрированным скользящим средним
- 2000Сезонное окно, затем недельная широта
- 2004Медь как карта режимов для циклов и рецессий
- 2008Окна электорального цикла как механическая сезонная система
- 2012Кейс 2012 года по наложениям волны Кондратьева и президентского цикла
- 2012Окно с октября по май как механическая портфельная процедура
- 2013Полугодовая сезонность как оверлей режима для акций
- 2014Сезонные циклы как режимный оверлей
- 2015Сезонное окно по нефти как кейс спреда с ограниченным риском
- 2017Календарные режимы, RSI-события и правила ротации секторов
- 2018Сезонные окна как проверяемые правила входа и воздержания
- 2019Календарная ротация сезонных и режимных вопросов
- 2020Построение календарных интервальных голосов для рабочих книг по циклам