2000выпуск C071-6
Тройная линия задержки, затем однобарный эллиптический осциллятор
Вычитание цены N баров назад из текущей цены оставляет остаток с нулевым средним, но одна скорость изменения по-прежнему делает высоту остатка зависимой от длины цикла. Разность отфильтрованного ряда на шести и двенадцати барах выравнивает эти амплитуды; эллиптический сглаживатель при ограничении лага в один бар, затем второе сглаживание, превращают осциллятор в пересечение двух линий.
- Скорость изменения вычитает цену N баров назад из текущей цены, поэтому почти постоянные компоненты взаимно гасятся, оставляя остаток с нулевым средним вместо трендового уровня цены.
- Шестибарная скорость изменения лишь частично убирает более длинные циклы и также гасит гармоники шести баров; сокращение до четырех баров пропускает больше энергии коротких циклов, но слабее убирает тренд.
- Тройной компенсатор на линиях задержки, который берёт разность отфильтрованного ряда на шести и двенадцати барах, даёт остатки, у которых амплитуды циклов почти однородны.
- После детренда применяется эллиптический сглаживатель при ограничении лага в один бар, затем этот выход сглаживается ещё раз, и пересечения двух линий являются событиями считывания.
Сначала погасите почти постоянные компоненты
Вычитание цены N баров назад из текущей цены гасит компоненты, которые остаются почти постоянными на этом интервале, оставляя остаток с нулевым средним вместо трендового уровня цены. Эта разность на N баров и есть скорость изменения, используемая как первый этап компенсации.
Одно окно оставляет неравномерную высоту остатка
Шестибарная скорость изменения лишь частично убирает циклы, намного более длинные, чем шесть баров, и также гасит гармоники шести баров, поэтому амплитуда остатка зависит от длины цикла.
Более короткое окно не выравнивает высоты
Сокращение окна до четырех баров пропускает больше энергии коротких циклов, но слабее убирает тренд. Высота остатка длинных циклов падает примерно до плюс-минус 2 против примерно плюс-минус 4 на шести барах.
Завершите компенсацию тройной линией задержки
Тройной компенсатор на линиях задержки, который берёт разность отфильтрованного ряда на шести и двенадцати барах, даёт остатки, у которых амплитуды циклов почти однородны на интересующих периодах.
Подавайте на детренд среднюю цену
Ценовым входом детренда является середина максимума и минимума каждого бара. Эта средняя цена и есть входной ряд, чтобы детренд и эллиптический сглаживающий фильтр видели тело бара, а не одну котировку.
Израсходуйте бюджет лага в один бар на эллиптическое сглаживание
После детренда эллиптический сглаживатель проектируется при ограничении лага в один бар, с внеполосным затуханием -20 dB и режектором на 0.5 цикла в день, периоде в два бара. Подстановка однобарного прогноза моментума, удвоенная текущая цена минус предыдущая цена, вместо сырой цены в эллиптическом фильтре используется, чтобы компенсировать оставшийся лаг.
Считывайте пересечения двух сглаженных линий
Осциллятор строится подачей детренда в эллиптический сглаживатель и затем ещё одним сглаживанием этого выхода. Пересечения двух сглаженных линий являются событиями считывания. С учётом осторожности в режиме тренда эти пересечения менее надёжны, когда цена находится в устойчивом тренде, чем когда она циклирует, потому что остаточная энергия длинных циклов всё ещё просачивается. Детренд также представлен как первый этап для последующих Hilbert-transform и полиномиальных предиктивных фильтров.
Двухлинейный эллиптический детренд, дневные цены до марта 1996
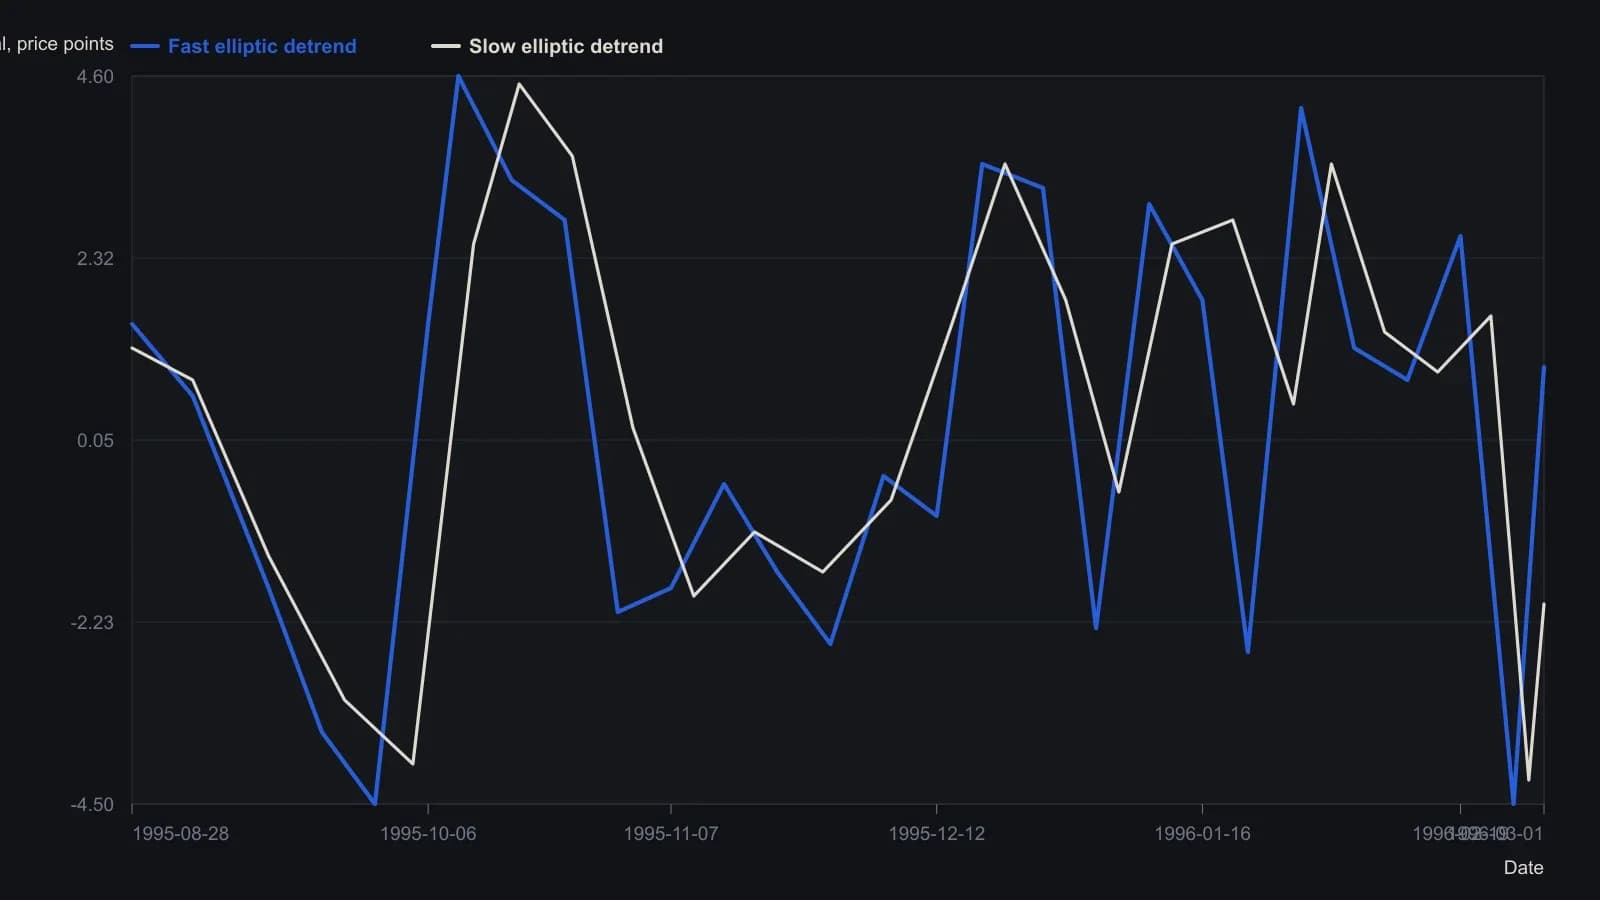
Шкала Y восстановлена по приведённым конечным значениям (0.96 и −2.00) относительно нулевой линии; внутренние точки приблизительны с точностью около 0.3 единицы осциллятора, потому что на снимке экрана ось Y не нанесена. Дневные бары, конец августа 1995 по 1 марта 1996.
Все разборы дорожки · 46 разборов
- 1985Построение осцилляторов excess и momentum на difference-curve
- 1988Пять правил чтения сглаженных графиков индикаторов
- 1989Моментум-оверлеи, ускоряющие осцилляторы скользящих средних
- 1990Лабораторный шаблон, который строит Rate of Change как модуль панели
- 1991Масштабированная на объём скорость изменения как конструкция моментума
- 1991Трёхиндикаторный обзор рынка по ленте, сентименту и ставкам
- 1991Трёхкомпонентная трендовая модель с фильтрами rate-of-change
- 1992Осциллятор KST из взвешенного стека темпов изменения
- 1992Взвешенный композит темпа изменения по четырём окнам
- 1992Построение сглаженных многопериодных фильтров Rate of Change
- 1992Построение суммарного темпа изменения на четырёх горизонтах
- 1992Построение KST из четырёх взвешенных сглаженных темпов изменения
- 1992Построение композита из взвешенных сглаженных темпов изменения
- 1992Согласование зрелости KST на трёх горизонтах
- 1992Сначала постройте режим dividend-to-bond-yield, ведомый облигациями
- 1992Построение KST относительной силы из взвешенного темпа изменения
- 1993Построение осциллятора объёма из отношений средних и сглаженной скорости изменения
- 1994Золото как часы цикла для сырьевых товаров и доходностей
- 1994Построение композита из взвешенных сглаженных окон rate-of-change
- 1994Построение триггеров темпа изменения золотодобывающих компаний для казначейских облигаций
- 1994Чек-лист capacity-stress по сырьевым товарам, облигациям и широте рынка
- 1994Параметры Rate of Change для проверяемых входов
- 1994Построение midpoints, lookbacks и дивергенции rate-of-change
- 1994Опережающие пробои осциллятора требуют подтверждения ценовой линией тренда
- 1994Вложенные средние для годовой кривой моментума
- 1994Оценка темпа изменения в стиле Coppock как фильтра режима дна
- 1995Взвешенный одиннадцатимесячный темп изменения Dow как одна проверяемая процедура тайминга
- 1996Именованные lookback, пороги и серии для правил входа
- 1997Срединный тест скорости изменения для продолжения тренда облигаций
- 1997Построение фильтра моментума акций, скорректированного на краткосрочную ставку
- 1998Ежедневная ротация рангов по моментуму как задача построения портфеля
- 1999Построение циклической системы на лаговом темпе изменения
- 2000Тройная линия задержки, затем однобарный эллиптический осциллятор
- 2001Подтверждение дивергенций Rate of Change ценой
- 2001Пробои линий моментум-тренда нуждаются в ценовом подтверждении
- 2001Market breadth, On-balance volume и Rate of Change как комбинированная система тайминга
- 2001Know Sure Thing со сложенными горизонтами и подтверждением линией тренда
- 2003Построение механической системы из условия Rate of Change
- 2003Построение моментума по двум закрытиям и поиск дивергенции
- 2003Выбор формулы смещает, какие несовпадения моментума считаются дивергенциями
- 2004Согласие RSI и моментума как асимметричный фильтр
- 2005Построение нормированных по цене гибридов скользящего наклона
- 2005Гейты беззнаковой скорости на фиксированной паре пересечений средней
- 2007Пересборка скорости изменения как осциллятора, взвешенного по траектории
- 2008Собрать Special K так, чтобы краткосрочные сигналы оставались внутри основного тренда
- 2013Восстановите баланс объёма, прежде чем добавлять ещё один ценово-временной индикатор