1988выпуск C031-5
Пять правил чтения сглаженных графиков индикаторов
После сглаживания данных индикатора линия всё ещё не завершена. Явная конструкция чтения превращает тот же ряд в прогноз, который можно проверить, а не оставляет неподписанную картинку.
- После сглаживания ряда более чем одна конструкция чтения может превратить график в прогноз, и правило, которое подходит одному ряду, не считается лучшим правилом для другого.
- Конструкция tail-band-reading считает информативными только крайние хвосты, но эти полосы не следует применять к наклонному ряду, где trend-contaminated-extreme выглядит редким только потому, что он недавний.
- Когда исходный ряд имеет наклон, та же логика максимумов и минимумов применяется к moving-average-residual, а не к самому уровню.
- Тайминг, направление и величина имеют каждый свою отдельную конструкцию: average-crossover-clock, direction-step-code и pace-oscillator.
Сглаженный график — это ещё не готовый прогноз
После сглаживания данных индикатора более чем одна конструкция чтения может превратить график в прогноз. Правило, которое подходит одному ряду, не считается лучшим правилом для другого.
Редакторское чтение: относитесь к сглаженному индикатору как к незавершённой работе. Учебная задача — не смотреть на линию. Задача — присоединить явную конструкцию, чтобы тот же ряд стал гипотезой, которую можно проверить.
Редакторская группировка: к этому ряду можно присоединить пять конструкций чтения. Это tail-band-reading, moving-average-residual, average-crossover-clock, direction-step-code и pace-oscillator.
Конструкция tail-band-reading использует только экстремумы
Одна из конструкций — tail-band-reading. Она ранжирует историю индикатора и считает верхние 25 процентов значений необычно высокими, нижние 25 процентов — необычно низкими, а средние 50 процентов — не несущими прогноза.
Наклонный ряд загрязняет хвосты
Те же полосы максимумов и минимумов не следует применять к индикатору, который уже находится в тренде. Тогда новейшие наблюдения оказываются в необычном хвосте просто потому, что они недавние.
Такое значение — это trend-contaminated-extreme. Оно выглядит редким только потому, что ряд уже имеет наклон, а не потому, что оно необычно относительно своего локального пути.
Шорты против бокса с хвостовыми полосами 25%, 1967–1968
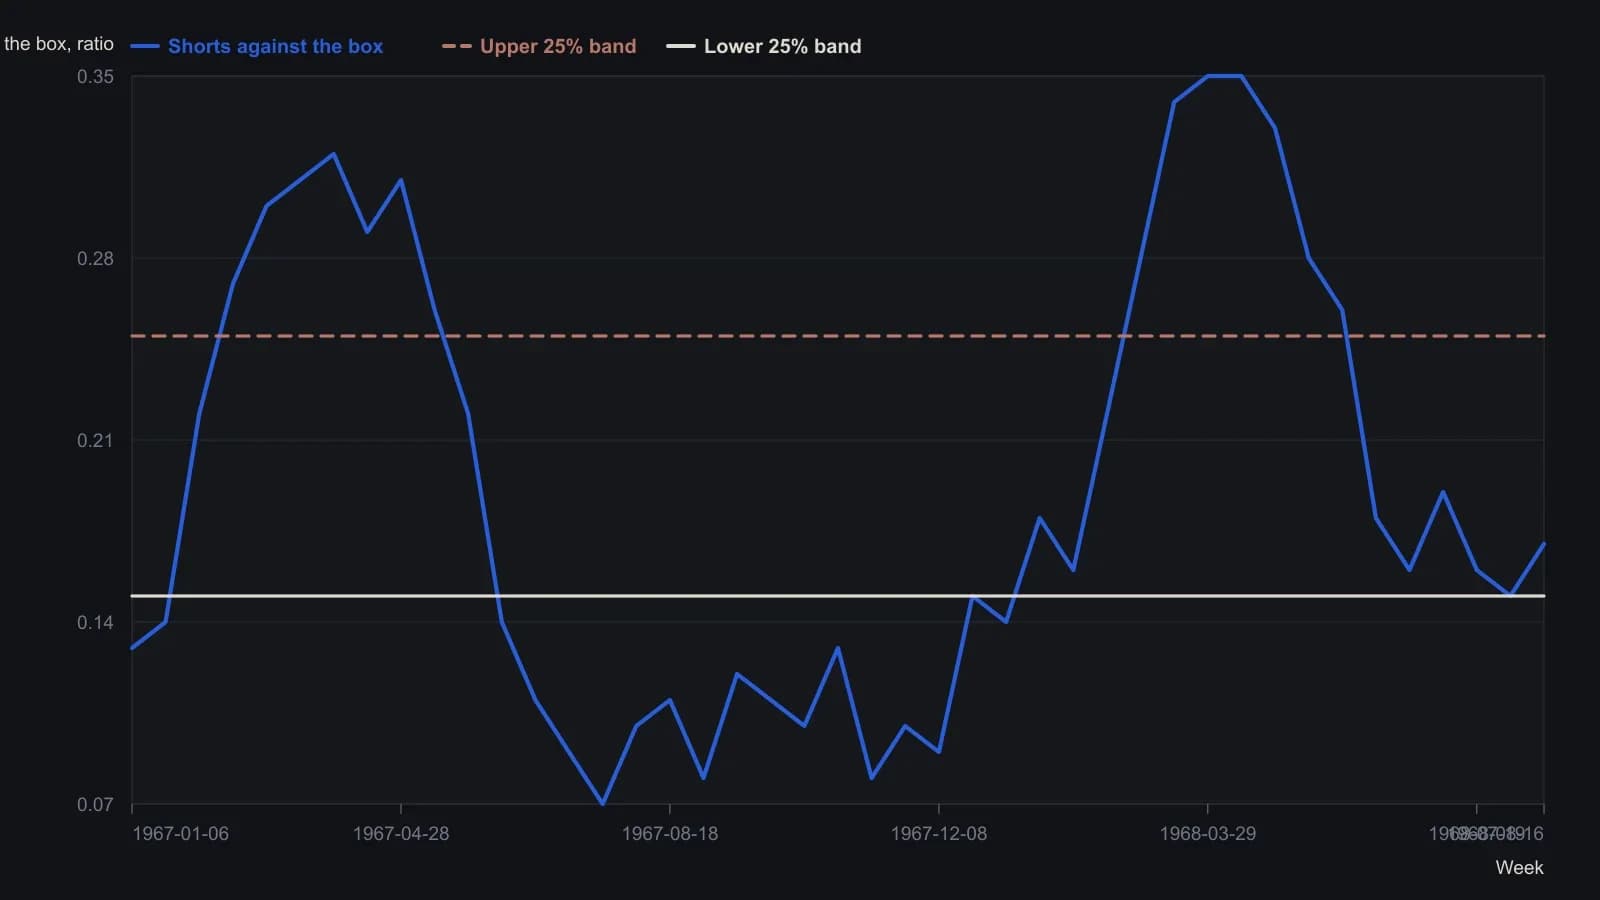
Меррилл трактует верхние и нижние 25% истории как необычно высокие и низкие, а средние 50% — как отсутствие прогноза. Линии квартилей можно аппроксимировать как две трети одного стандартного отклонения. Не применяйте это показание по хвостовым полосам к ряду, у которого есть собственный тренд.
Приём dispersion-shortcut заменяет ранжирование
Приём dispersion-shortcut может заменить полный подсчёт процентилей по ранговому порядку. Плюс или минус одно стандартное отклонение вокруг среднего, как ожидается, оставит около одной шестой нормальной выборки выше верхней полосы и одной шестой — ниже нижней полосы.
Две трети одного стандартного отклонения могут аппроксимировать 25-процентные хвосты.
Применяйте полосы к moving-average-residual
Ту же логику полос максимумов и минимумов можно применить к отклонениям от скользящей средней. Этот разрыв и есть moving-average-residual.
Это конструкция, которую используют, когда сам исходный ряд наклоняется вверх или вниз, чтобы tail-band-reading могла пережить наклон.
Конструкция average-crossover-clock задаёт момент прогноза
Прогноз можно задать по времени с помощью average-crossover-clock. Часы могут быть сменой знака через ноль или пересечением одной скользящей средней другой.
Одна форма dual-average сравнивает 26-недельную среднюю с 52-недельной средней.
Конструкция direction-step-code хранит рост или падение
Направление движения можно хранить как direction-step-code. Кодированный массив отмечает рост, снижение или отсутствие изменения относительно выбранного более раннего значения, используя целые числа 2, 1 и 0 соответственно.
Конструкция pace-oscillator измеряет величину движения
Величина движения измеряется как скорость изменения, скорость ряда или первая производная, которую иногда ошибочно называют momentum. Этот pace-oscillator преобразует уровень в осциллятор.
Он может сравнивать текущее значение с предыдущим периодом или с той же неделей годом ранее, чтобы сезонные эффекты выпали.
Все разборы дорожки · 46 разборов
- 1985Построение осцилляторов excess и momentum на difference-curve
- 1988Пять правил чтения сглаженных графиков индикаторов
- 1989Моментум-оверлеи, ускоряющие осцилляторы скользящих средних
- 1990Лабораторный шаблон, который строит Rate of Change как модуль панели
- 1991Масштабированная на объём скорость изменения как конструкция моментума
- 1991Трёхиндикаторный обзор рынка по ленте, сентименту и ставкам
- 1991Трёхкомпонентная трендовая модель с фильтрами rate-of-change
- 1992Осциллятор KST из взвешенного стека темпов изменения
- 1992Взвешенный композит темпа изменения по четырём окнам
- 1992Построение сглаженных многопериодных фильтров Rate of Change
- 1992Построение суммарного темпа изменения на четырёх горизонтах
- 1992Построение KST из четырёх взвешенных сглаженных темпов изменения
- 1992Построение композита из взвешенных сглаженных темпов изменения
- 1992Согласование зрелости KST на трёх горизонтах
- 1992Сначала постройте режим dividend-to-bond-yield, ведомый облигациями
- 1992Построение KST относительной силы из взвешенного темпа изменения
- 1993Построение осциллятора объёма из отношений средних и сглаженной скорости изменения
- 1994Золото как часы цикла для сырьевых товаров и доходностей
- 1994Построение композита из взвешенных сглаженных окон rate-of-change
- 1994Построение триггеров темпа изменения золотодобывающих компаний для казначейских облигаций
- 1994Чек-лист capacity-stress по сырьевым товарам, облигациям и широте рынка
- 1994Параметры Rate of Change для проверяемых входов
- 1994Построение midpoints, lookbacks и дивергенции rate-of-change
- 1994Опережающие пробои осциллятора требуют подтверждения ценовой линией тренда
- 1994Вложенные средние для годовой кривой моментума
- 1994Оценка темпа изменения в стиле Coppock как фильтра режима дна
- 1995Взвешенный одиннадцатимесячный темп изменения Dow как одна проверяемая процедура тайминга
- 1996Именованные lookback, пороги и серии для правил входа
- 1997Срединный тест скорости изменения для продолжения тренда облигаций
- 1997Построение фильтра моментума акций, скорректированного на краткосрочную ставку
- 1998Ежедневная ротация рангов по моментуму как задача построения портфеля
- 1999Построение циклической системы на лаговом темпе изменения
- 2000Тройная линия задержки, затем однобарный эллиптический осциллятор
- 2001Подтверждение дивергенций Rate of Change ценой
- 2001Пробои линий моментум-тренда нуждаются в ценовом подтверждении
- 2001Market breadth, On-balance volume и Rate of Change как комбинированная система тайминга
- 2001Know Sure Thing со сложенными горизонтами и подтверждением линией тренда
- 2003Построение механической системы из условия Rate of Change
- 2003Построение моментума по двум закрытиям и поиск дивергенции
- 2003Выбор формулы смещает, какие несовпадения моментума считаются дивергенциями
- 2004Согласие RSI и моментума как асимметричный фильтр
- 2005Построение нормированных по цене гибридов скользящего наклона
- 2005Гейты беззнаковой скорости на фиксированной паре пересечений средней
- 2007Пересборка скорости изменения как осциллятора, взвешенного по траектории
- 2008Собрать Special K так, чтобы краткосрочные сигналы оставались внутри основного тренда
- 2013Восстановите баланс объёма, прежде чем добавлять ещё один ценово-временной индикатор