2020выпуск C0626-29
Трендовый фильтр нормализованного наклона на основе линейной регрессии
Сырой наклон линейной регрессии наследует ценовой масштаб ряда, поэтому им нельзя ранжировать бумаги, которые торгуются по разным ценам. Деление этого наклона на стандартную ошибку наклона даёт нормализованный наклон, тождественный t-статистике подгонки. Готовое значение — трендовый фильтр, который сохраняет знаковую направленность, сообщает силу и несёт отметку качества вероятностного типа на одной общей шкале.
- Сырой наклон по методу наименьших квадратов наследует ценовой масштаб ряда, поэтому более дорогая траектория может показать большее число, чем более дешёвая траектория той же относительной формы.
- Деление наклона на стандартную ошибку наклона даёт нормализованный наклон, тождественный t-статистике подгонки; его можно ранжировать по бумагам и отсекать как «включён» или шум.
- Окна меньше примерно 30 наблюдений требуют более высокого абсолютного t-порога, чем крупновыборочные значения 1.96, 1.65 и 1.28, используемые для покрытия 95, 90 и 80 процентов.
- В отличие от конструкции Average Directional Index, нормализованный наклон сохраняет знак движения и прикрепляет явный порог значимости.
Наклон — это не ранг
Линейная регрессия — это подгонка методом наименьших квадратов через каждое наблюдение в выбранном окне. Она даёт знаковый наклон, который зависит от всей траектории, а не только от первой и последней котировок.
Этот сырой наклон наследует ценовой масштаб ряда, поэтому более дорогой ряд может показать больший численный наклон, чем более дешёвый ряд с той же относительной траекторией. Сырое число поэтому нельзя использовать для ранжирования бумаг друг относительно друга.
Почему корреляция — это не фильтр
Корреляция Пирсона — безразмерная связь двух рядов в диапазоне от минус один до плюс один. Это двухрядная статистика, и сама по себе она не классифицирует тренд одного упорядоченного ценового пути.
Наклон равен корреляции парных рядов, умноженной на отношение генерального стандартного отклонения зависимого ряда к генеральному стандартному отклонению независимого ряда. При равных волатильностях наклон совпадает с корреляцией и остаётся внутри плюс или минус 1. Это тождество масштабирует наклон. Оно не превращает корреляцию в однорядный классификатор тренда.
Вся траектория, а не конечные точки
Поскольку подогнанная линия использует каждую точку окна, два пути из 10 наблюдений, оба завершающиеся сквозным изменением 10%, всё же могут дать противоположные наклоны, показанные как 0.0032 против -0.0483.
Темп изменения — это наклон по конечным точкам, который использует только первое и последнее наблюдения и поэтому может расходиться с чувствительным к траектории наклоном регрессии.
Одинаковый 10% темп изменения, противоположные наклоны регрессии
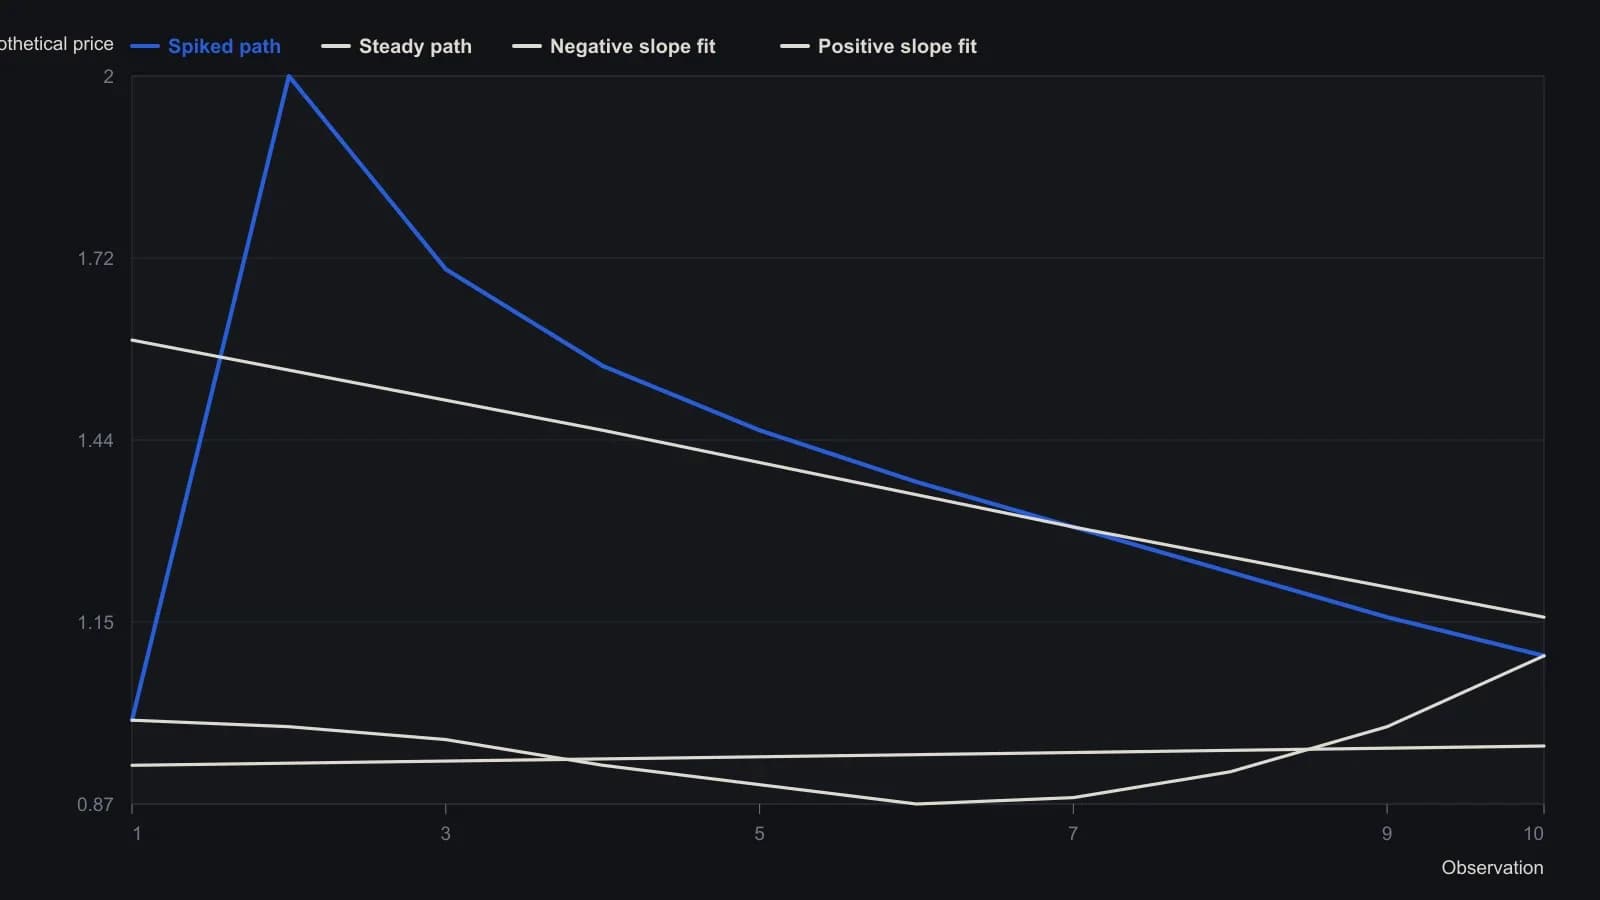
Гипотетический ряд n=10. Значения y оцифрованы с построенных кривых с точностью около 0.05; в источнике таблица данных не публиковалась. Подобранные наклоны -0.0483 и 0.0032 — значения, приведённые в статье, и они согласуются с линиями тренда, проведёнными на рисунке.
От сырого наклона к нормализованному наклону
Стандартная ошибка регрессии — это среднеквадратичное остаточное расстояние наблюдений от подогнанной линии, измеренное в единицах зависимого ряда. Стандартная ошибка наклона — это остаточная стандартная ошибка подгонки, делённая на произведение квадратного корня из размера выборки минус один и выборочного стандартного отклонения независимой переменной.
Деление сырого наклона на эту стандартную ошибку даёт нормализованный наклон, тождественный t-статистике наклона.
Насколько большое значение считается «включённым»
Абсолютные значения выше примерно 2 соответствуют обычному двустороннему уровню значимости около 0.025. Число степеней свободы равно размеру выборки минус один, поэтому окна меньше примерно 30 требуют более высокого абсолютного t-порога, чем крупновыборочные нормальные значения 1.96, 1.65 и 1.28 для покрытия 95%, 90% и 80%. Окну из 16 наблюдений нужно примерно 2.13 для 95%.
Трендовый фильтр — это порог, решающий, достаточно ли силён подогнанный наклон относительно неопределённости подгонки, чтобы считать окно направленно «включённым», а не шумом.
Что сообщает готовое значение
Готовый ряд — это трендовый фильтр, который в одном значении сообщает знаковую направленность, силу и отметку качества вероятностного типа. Несколько бумаг можно ранжировать на этой общей шкале.
В отличие от конструкции Average Directional Index, которая суммирует беззнаковую силу тренда, нормализованный наклон сохраняет знак движения и прикрепляет явный порог значимости. Average Directional Index не сообщает знак наклона и не даёт отметки значимости в стиле t.
Проверка конструкции на 26 наблюдениях
В проверке конструкции на 26 наблюдениях ряд нормализованного наклона и MACD, построенный с длинами 12, 26 и 1, имели одну и ту же общую форму и пересекали ноль на тех же наблюдениях. Нормализованный ряд мог двигаться против цены, когда MACD продолжал вместе с ценой.
Все разборы дорожки · 56 разборов
- 1986Циклически согласованный Directional Trend Indicator
- 1987Что на самом деле сравнивают правила входа по кроссоверу и по направленному движению
- 1988Пересечению направленных линий нужны фильтр тренда, правило крайней точки и долларовый стоп
- 1988Построение истинного диапазона адресацией со смещением
- 1988Построение направленного движения по диапазону бара
- 1988Построение индекса среднего направленного движения: рекурсивное сглаживание и смещение окна ретроспекции
- 1988Поэтапное построение Average Directional Index с подтверждением Relative Strength Index и оповещениями о стопе
- 1988Построение Average Directional Index с зафиксированными правилами истинного диапазона и направленности
- 1991Построение среднего направленного индекса из расширения диапазона и истинного диапазона
- 1991Построение пятисессионных прогнозов по входам стохастика, ADX и MACD
- 1993Построение среднего направленного индекса из направленного движения и истинного диапазона
- 1993Подтверждение n-барных пробоев фильтрами ADX и DX
- 1994Построение трендового фильтра по ширине полос Боллинджера
- 1994Предторговый чеклист, который может отказать лонгу тремя способами
- 1997Порог ADX и скользящая средняя как трендовый фильтр
- 1998Режимные фильтры для мутировавших индикаторов
- 1999Построение среднего направленного индекса из расширения диапазона и истинного диапазона
- 2000Оценка ADX, RSI и скользящих средних в хранилище по множеству акций
- 2000Stochastic pop как фильтрованный сетап продолжения
- 2000Начало и выход по одному индексу среднего направленного движения
- 2002Совместное чтение ADX и MACD для силы и направления тренда
- 2003Адаптивный пробой Дончиана с подразумеваемой волатильностью и объёмом
- 2004Индекс среднего направленного движения как режимный фильтр для индекса относительной силы и стохастического осциллятора
- 2004Построение объёма, нормированного на истинный диапазон, как направленного фильтра
- 2005Построение многофильтровой процедуры пробоя пенни-стоков
- 2005Соберите один плейбук, который переключается вместе с режимом сессии
- 2005Сочетание полос Боллинджера, индекса среднего направленного движения и коррекции Фибоначчи на валютных парах
- 2006Сборка адаптивной ценовой зоны из дважды сглаженных средних
- 2006Шлюз силы ADX для MACD и стохастического осциллятора
- 2007Направленное движение как фильтр плюс триггер
- 2007Построение стека разрешения тренда с приоритетом вето
- 2007Гейты ADX для конца тренда, диапазона и разворота
- 2008Построение девятиячеистой сетки directional-ratio
- 2008Lookback-периоды ADX и directional trend indicator как параметры фильтра тренда
- 2008Согласованная с удержанием рыночная линза на основе средних и пересечений directional-line
- 2008Девятиячеечное направленное табло для входов на нескольких горизонтах
- 2010Построение Vortex Indicator из расстояний максимум–минимум
- 2010Построение ценовых фильтров ADX, RSI и MACD
- 2011Построение Volume Zone Oscillator с фильтром режима на основе скользящей средней и Average Directional Index
- 2011Volume Zone Oscillator, обусловленный фильтром Average Directional Index
- 2011Названия свечей требуют проверок volume-price, ADX и скользящей средней
- 2012Кластерные линии average-directional-index как фильтр начала тренда
- 2012Кластерные фильтры Average Directional Index для сигналов начала тренда
- 2012Подтверждение начала или разворота тренда тройным кластером ADX
- 2013Построение стека позднего входа из знакового осциллятора DMI
- 2013Направленный осциллятор и его Stochastic как составной фильтр тайминга
- 2013Lookback-периоды кластера ADX — закреплённая спецификация, а не подпись на графике
- 2013Совмещение скользящих средних, стохастиков и ADX в дневном скане
- 2015Сборка Average Directional Index из направленного движения
- 2016Как фильтр Average Directional Index и вход на пробое образуют одну процедуру
- 2016Оценивайте пересечения RSI и стохастика только когда ADX подтверждает тренд
- 2018Построение фильтра ADX для внутридневных пробоев
- 2018Гейт волатильности ADX для пробоев максимума предыдущего дня
- 2019Полосы экспоненциального отклонения со скользящей средней, RSI и ADX
- 2020Трендовый фильтр нормализованного наклона на основе линейной регрессии
- 2020Гейтирование дивергенций волатильности и моментума фильтром Trend