2005выпуск C041-4
Построение средней, взвешенной по движению, объёму и свежести
Скользящая средняя становится направленным прогнозом только после того, как в веса записаны дополнительные входы. Держите долю движения, долю объёма и свежесть как три ряда, затем усредните их, чтобы лаг можно было читать как учебную переменную конструкции.
- Скользящая средняя прошлых значений может служить направленным прогнозом только после того, как добавлены дополнительные входы, чьи изменения коррелируют с последующими изменениями ряда.
- Moma взвешивает каждое закрытие в окне по доле этого бара в суммарном абсолютном изменении. Voma взвешивает каждое закрытие по доле этого бара в объёме окна. Взвешенная скользящая средняя взвешивает по порядку в окне, так что более новые бары доминируют.
- Лаг простой средней равен половине окна. Средняя, взвешенная по свежести, сокращает эту задержку, а wevomo разворачивается на несколько баров раньше, чем vomoma, в идеализированных случаях диапазона.
- Когда объём растёт вместе с ценой к экстремумам диапазона, и vomoma, и wevomo показывают большую амплитуду, а смесь со свежестью по-прежнему разворачивается на несколько периодов раньше.
Почему обычное окно запаздывает
Скользящая средняя — это сглаживатель окна по упорядоченным ценам, который сообщает, где ряд уже был, если только в веса не записаны дополнительные опережающие входы. Лаг — это задержка между разворотом исходного ряда и соответствующим разворотом средней. Для простой средней эта задержка равна половине окна.
Скользящая средняя прошлых значений может служить направленным прогнозом только после того, как добавлены дополнительные входы, чьи изменения коррелируют с последующими изменениями ряда.
Доля движения и доля объёма
Moma — это средняя, скорректированная по движению, которая перераспределяет вес окна по абсолютному предшествующему изменению каждого закрытия как доле суммарного абсолютного изменения окна. Каждое закрытие в окне умножается на абсолютное предшествующее изменение этого бара, делённое на сумму этих абсолютных изменений.
Volume-price-analysis — это правило построения, которое рассматривает объём каждого бара как долю объёма окна при решении, насколько сильно эта цена должна тянуть среднюю. Voma — это соответствующая средняя, скорректированная по объёму: каждое закрытие в окне умножается на объём этого бара как долю суммарного объёма окна.
Усреднение рядов, скорректированных по движению и по объёму, и деление на 2 даёт vomoma — дважды скорректированную смесь, которую затем комбинируют с весами свежести.
Веса свежести сокращают задержку
Взвешенная скользящая средняя — это сглаживатель по свежести, который умножает каждое наблюдение на его порядок в окне, так что более новые бары доминируют, а задержка относительно простой средней сокращается.
Простая средняя запаздывает на половину окна. 10-периодная простая средняя синусоиды с частотой 20 запаздывает на пять периодов. 10-периодная взвешенная средняя умножает самое новое наблюдение на 10, а самое старое на 1, делит на 55 и запаздывает примерно вдвое меньше, чем соответствующая простая средняя.
На четырёхпериодном рабочем листе множители свежести равны от 1 до 4, а делитель равен 10.
Трёхкомпонентная средняя
Wevomo — это равная смесь средней, скорректированной по движению, средней, скорректированной по объёму, и средней, взвешенной по свежести. Трёхкомпонентный ряд — это среднее арифметическое этих трёх компонентных средних. На четырёхпериодном рабочем листе итоговый ряд — та же трёхсторонняя средняя.
В идеализированном диапазоне, где объём минимален на ценовых экстремумах, добавление весов свежести заставляет трёхкомпонентный ряд разворачиваться на несколько баров раньше, чем дважды скорректированный ряд.
Когда объём растёт вместе с ценой к экстремумам диапазона, и дважды скорректированный, и трёхкомпонентный ряды показывают большую амплитуду, а смесь со свежестью по-прежнему разворачивается на несколько периодов раньше.
Редакторское прочтение: первый контраст изолирует тайминг. Второй контраст изолирует амплитуду. Сохранение видимости рядов moma, voma и свежести до смеси — это то, что делает эти два эффекта разделимыми.
Четырёхпериодные MOMA, VOMA, WMA и их среднее (WEVOMO)
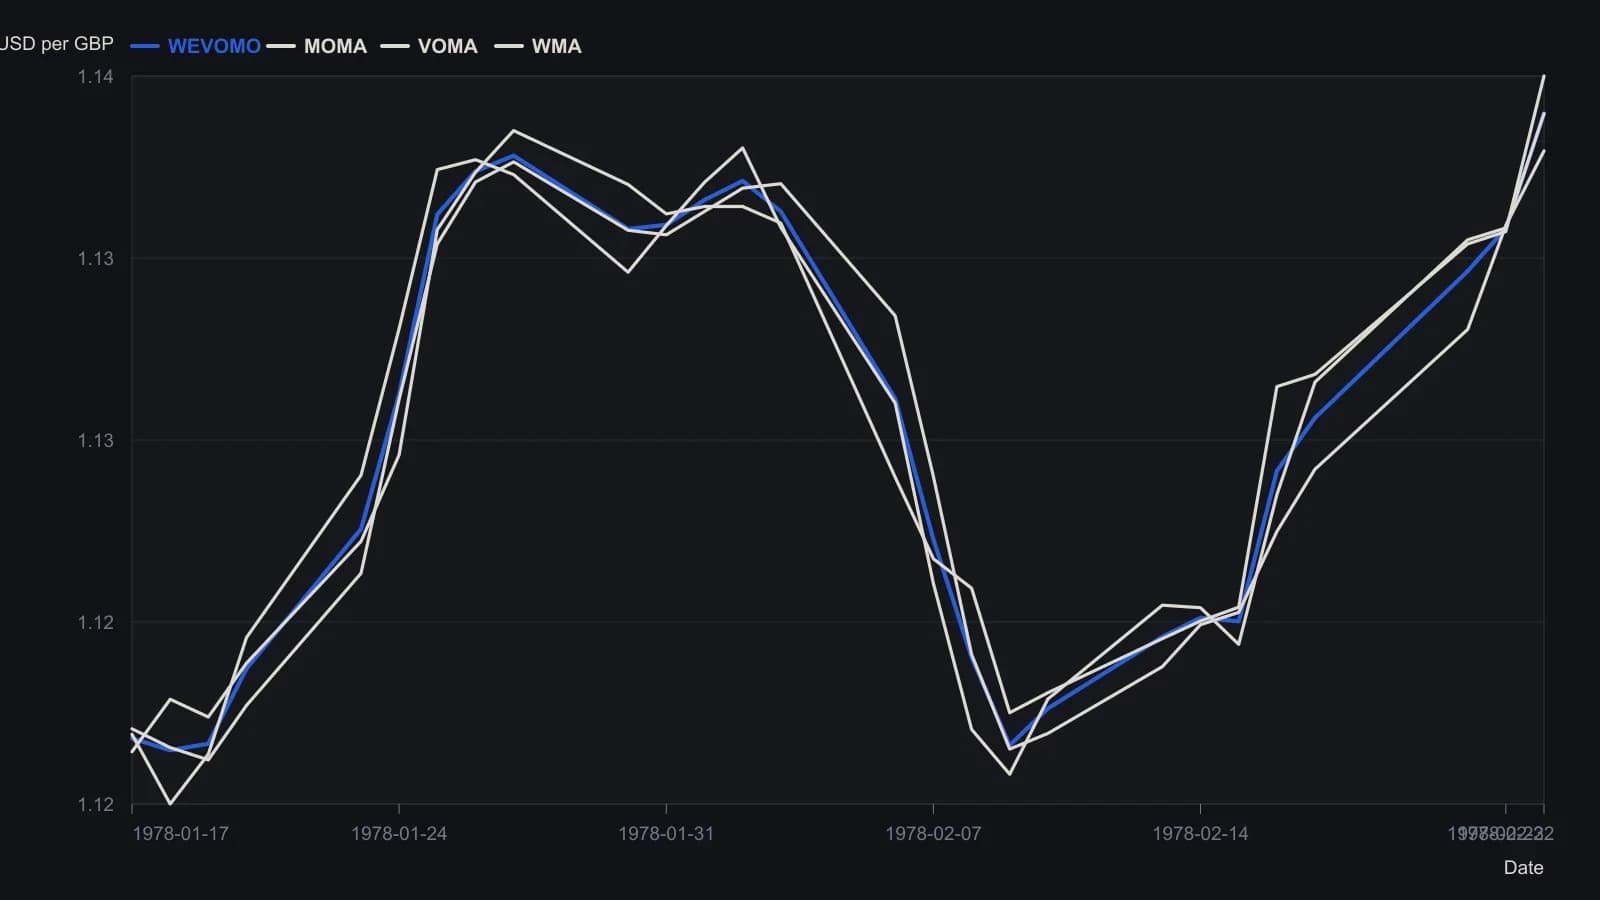
Окно — четыре периода, как в опубликованном рабочем листе: MOMA взвешивает каждое закрытие по его доле абсолютного изменения от закрытия к закрытию, VOMA — по доле объёма периода, WMA — по рангу 1..4 (делитель 10). WEVOMO равен (MOMA+VOMA+WMA)/3. Расчётные столбцы начинаются только после полного заполнения окна.
Все разборы дорожки · 20 разборов
- 1988Сглаживание индикатора: lookback, вес и масштаб
- 1990Взвешивание по недавности в простой, линейной и экспоненциальной скользящих средних
- 1990Построение начального значения и рекуррентности для скользящих средних
- 1990Построение пятидневной ступенчато-взвешенной скользящей средней
- 1992Построение простых, взвешенных и экспоненциальных скользящих средних
- 1992Построение скользящих средних со схемами взвешивания и дополнительными фильтрами
- 1992Построение взвешенного среднего TRIN10 с конвертами Боллинджера
- 1992Построение взвешенного осциллятора open-TRIN с полосами
- 1993Оценка взвешенного двойного momentum-фильтра rate-of-change
- 1993Построение равной, линейной и экспоненциальной скользящих средних
- 1993Построение обобщенной взвешенной скользящей средней из одного показателя степени
- 1993Калибровка показателя степени взвешенной скользящей средней
- 1993Построение среднего, взвешенного показателем степени, коэффициентов put-call
- 1994Настроенный по циклам моментум со спектральными пиками
- 1999Как собирается пятибарное синус-взвешенное среднее
- 2003Тренд-фильтр того же масштаба по конечной точке скользящей прямой наименьших квадратов
- 2003Как конечная точка скользящей линейной регрессии собирается как moving-trend
- 2004Построение объёмно-взвешенной скользящей средней как базовой линии прогноза
- 2005Построение средней, взвешенной по движению, объёму и свежести
- 2016MACD как фильтр нулевой линии с двумя скользящими средними