2014выпуск C1342-48
Даты ингрессов как ценовые базы для индекса относительной силы, стохастиков и скользящих средних
Ингресс — это вход планеты в одну из двенадцати равных областей неба. Эти даты берут из эфемерид и отмечают как кандидаты в ценовые базы, затем сравнивают с последующей ценой. Редакционная позиция: датированный уровень — это заранее заданный ориентир, а индекс относительной силы, стохастический осциллятор и скользящая средняя по-прежнему должны подтвердить, удерживается ли цена у этой базы, пробивает её или растягивается от неё.
- Ингресс — это момент, когда планета входит в одну из двенадцати равных областей неба, и эти датированные события предлагаются как кандидаты в ценовые базы на графике.
- Сначала найдите каждый ингресс по эфемеридам, затем отметьте цену и сравните её с последующей ценой, включая позднейшие проверки той же полосы поддержки и сопротивления.
- После того как ретест удержался, наблюдайте последующее движение от этого ближайшего ориентира и оценивайте его индексом относительной силы, стохастическим осциллятором и скользящей средней на заданном lookback.
- Та же конструкция датированной базы применяется и к более медленным планетам, например к Урану, и к более быстрым, например к Меркурию. Меняется только интервал выборки календаря событий.
Что отмечает дата ингресса
Ингресс определяется как вход планеты в одну из двенадцати равных областей неба. Эти датированные события предлагаются как кандидаты в ценовые базы на рыночных графиках.
Ценовая база — это датированный уровень, вблизи которого индекс или валютная пара позднее растёт, удерживается или разворачивается после ингресса. Ближайшая ценовая полоса вокруг этой отметки — поддержка и сопротивление: позднейшие проверки могут удержаться, либо полоса может уступить.
Сначала найдите дату в эфемеридах
Даты ингрессов находят по эфемеридам, календарю положений планет, прежде чем сравнивать их с последующим поведением цены. Календарь даёт дату. График даёт последующую реакцию цены.
Та же конструкция датированной базы применяется и к более медленным планетам, например к Урану, и к более быстрым, например к Меркурию, меняя только интервал выборки календаря событий.
Исторические отметки ценовых баз
На графике Dow Jones Industrial Average ингресс Урана в Овен, датированный 2010-05-28, представлен как база последующего роста.
На графике Dow Jones Industrial Average ингресс Урана в Рыбы, датированный 2003-03-11, представлен как база роста 2003-07 и как позднейшая поддержка в той же ценовой области.
На графике евро — доллар США ингресс Меркурия в Близнецы, датированный 2013-05-15, представлен как видимый минимум May 2013.
Ингрессы Луны описываются как внутридневная конструкция, при которой последующая цена часто остаётся вблизи отметки ингресса. Движения более чем примерно на 25 пипсов трактуются как пробой этой ближайшей полосы.
Дневной DJIA с ингрессом Урана в Овен May 2010 как ценовой базой
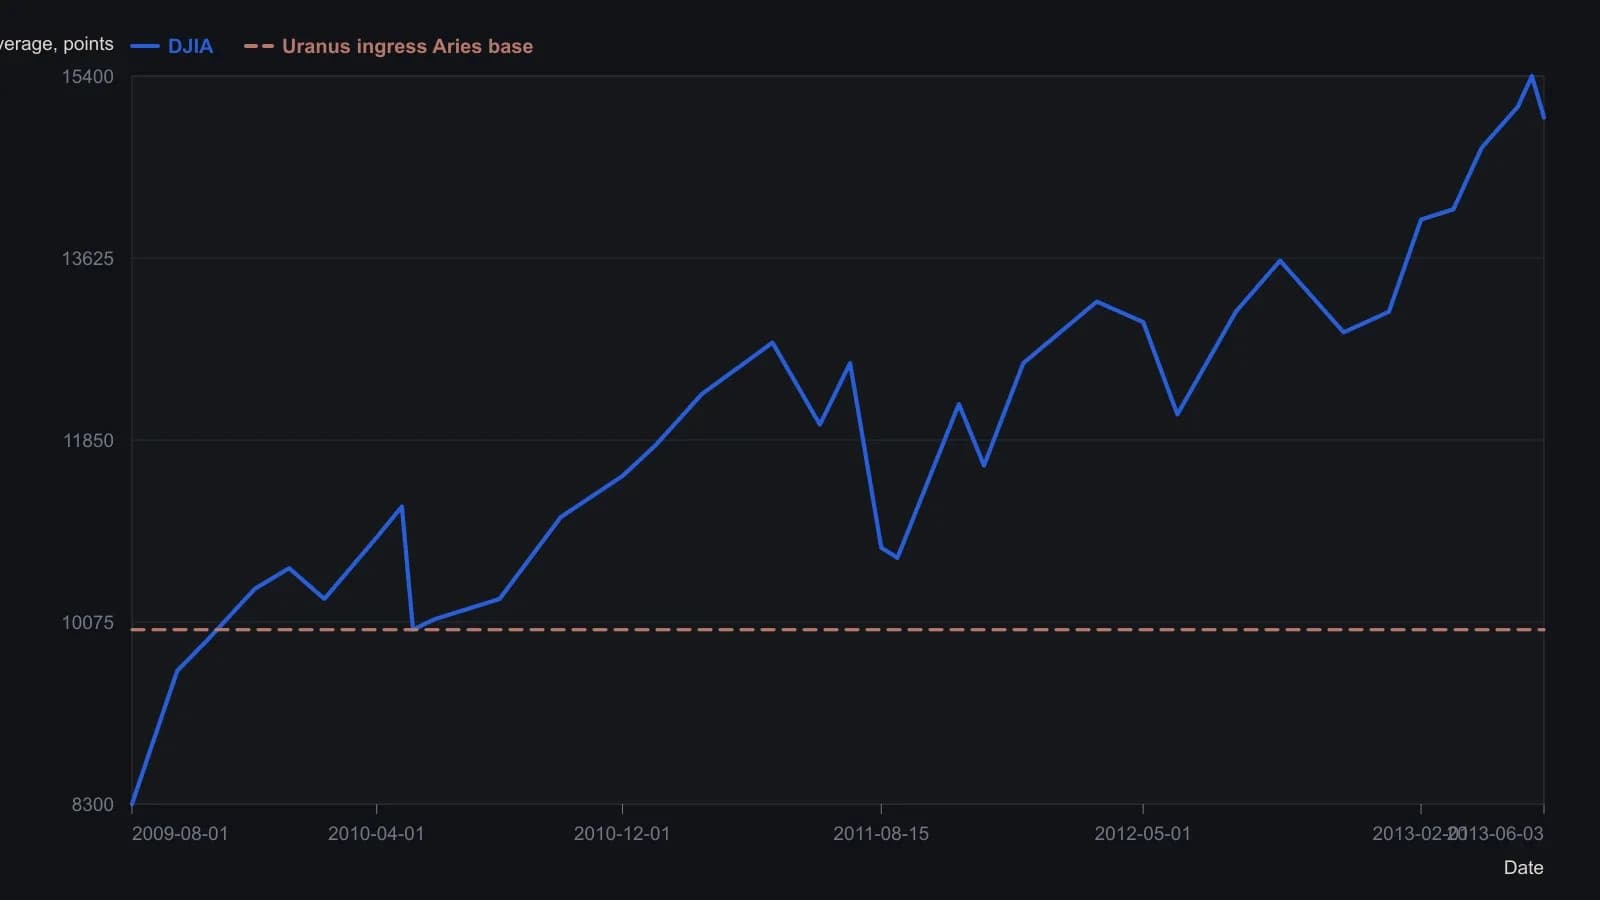
Значения по оси Y — приблизительные снятия с растра, округлённые до 50 пунктов, за исключением последней платформенной котировки 14,995.230. Чёрный бар, нанесённый автором, — это котировка ингресса May 28, 2010, а не позднее рассчитанная средняя.
Когда ретест удерживается
После того как уровень ингресса прошёл ретест и удержался, конструкция, как утверждается, позволяет наблюдать более крупное последующее движение от ближайшего ориентира, а не от произвольного входа. Датированная отметка остаётся ориентиром. Последующую цену читают относительно этой полосы, а не относительно несвязанного входа.
Подтвердите движение тремя фильтрами
Редакционная позиция: оставляйте ингресс заранее заданным событием ценовой базы и спрашивайте у трёх количественных фильтров, продолжает ли последующее движение держаться у уровня, пробивает его или растягивается от него.
Индекс относительной силы — это осциллятор, построенный по упорядоченным наблюдениям цены на заданном lookback. Он оценивает, растянуто ли движение от базы ингресса или всё ещё развивается.
Стохастический осциллятор — это осциллятор положения в диапазоне, который сравнивает текущее закрытие с недавним окном максимума-минимума. Он может подтвердить, продолжает ли цена держаться у уровня ингресса или пробивает его.
Скользящая средняя — это сглаженная ценовая базовая линия на заявленном интервале выборки. Она используется, чтобы судить, сохраняется ли рост от даты ингресса или срывается.
Каждый фильтр вычисляется после того, как дата ингресса отмечена. Lookback — это заданное окно выборки для этого осциллятора или средней. Датированная база остаётся ориентиром. Фильтры оценивают только последующие упорядоченные наблюдения цены.
Все разборы дорожки · 42 разбора
- 1987Построение быстрого и медленного Stochastic как пересобираемого стека
- 1989Построение стохастического осциллятора из положения закрытия
- 1990Месячный стохастик как многолетний фильтр режима облигаций
- 1990Walk-forward скрининг индикаторных правил на иене
- 1990Построение медленного стохастика для входов в индекс на откате
- 1991Построение Random Walk Index с адаптивным lookback
- 1991Построение двухэтапного стохастического осциллятора по положению закрытия
- 1992Построение линий быстрого и медленного стохастического осциллятора
- 1992Построение вложенных стохастических lookback
- 1994Постройте четырёхсостоятельный ранг цена-объём, прежде чем фильтровать его
- 1996Переполненные стохастики, ложные пробои и скрытые стопы
- 1997Входы fade и follow от стохастических экстремумов
- 1998Подтверждение перепроданности как поэтапный случай rule-based-entry
- 1999Построение обычных и медленных стохастических осцилляторов
- 2001Постройте простую скользящую среднюю с переменным интервалом по наложенным экстремумам
- 2001Пороговые сетапы RSI и стохастика со стопами следующего бара
- 2001Два теста спреда доходности по прибыли, скорректированного на ставку
- 2002Построение двухлинейного стохастика из нормализованной по диапазону цены закрытия
- 2002Проверьте механические правила стохастического дейтрейда на одном баре
- 2003Построение адаптивного стохастического RSI
- 2003Четыре параметра, которые задают стохастический осциллятор
- 2004Пробой на объёме как сигнал, откат как вход
- 2004Чек-лист первого выхода на валютный рынок с двумя средними и медленным стохастиком
- 2005Циклические индексы на общей шкале с сопутствующими осцилляторами
- 2005Построение диапазона текущего бара против предыдущего бара для стохастического осциллятора
- 2005Двухсессионный шорт на откате к скользящей средней
- 2006Состояние рынка как слой разрешения для скользящих средних и осцилляторов
- 2008Зафиксируйте стоп на поддержке до расчёта размера входа по стохастику
- 2010Постройте осциллятор объёма относительно центральной линии и читайте его со стохастическим осциллятором
- 2010Заострённые развороты RSI с радужными средними и медленным стохастиком
- 2011Постройте ранговый осциллятор Spearman по упорядоченным закрытиям
- 2012Золото как режим-зависимый хедж в кризисе еврозоны
- 2012Сочетание скользящих средних со стохастиками переменной длины
- 2014Двухплечевой стохастический стресс-осциллятор как упражнение по реконструкции
- 2014Даты ингрессов как ценовые базы для индекса относительной силы, стохастиков и скользящих средних
- 2017Построение двойного EMA-стохастика из нормализации по диапазону
- 2018Построение двухэтапного Stochastic RSI для сопоставимых дивергенций цены и осциллятора
- 2018Сочетание недельного стохастика, длинной скользящей средней и двухдневного сопротивления
- 2018Недельные и дневные показания стохастика с длинной скользящей средней и поддержкой
- 2018Подтверждающий рабочий процесс ротации из дискреционного сектора в товары первой необходимости
- 2019Пороги скана Stochastic, средние и синтаксис формул
- 2020Построение Slow %K как двухэтапного хелпера