1997выпуск C061-5
Построение осциллятора TRIX из тройного сглаживания
TRIX — осциллятор, центрированный относительно нуля: логарифм цены пропускается через три этапа экспоненциального сглаживания, после чего однобаровое изменение итогового сглаженного ряда масштабируется на 10,000 и строится вокруг нулевой линии.
- TRIX строится из логарифма цены, трёх последовательных этапов экспоненциального сглаживания и масштабированного однобарового изменения итогового сглаженного ряда, которое строится вокруг нуля.
- Каждый этап экспоненциального сглаживания использует константу, равную 2, делённому на lookback плюс один. Lookback в 21 период даёт 0.090909, а более длинный lookback увеличивает лаг.
- Закрытие TRIX через нулевую линию, разворот собственного направления осциллятора и наложение скользящей средней — отдельные конструкции триггеров.
- Скользящая средняя временного ряда — это последняя точка линии регрессии методом наименьших квадратов, а не среднее арифметическое тех же точек.
Как собирается TRIX
TRIX строится как осциллятор, центрированный относительно нуля. Логарифм цены пропускается через три последовательных этапа экспоненциального сглаживания, после чего однобаровое изменение итогового сглаженного ряда строится вокруг нулевой линии.
Каждый этап экспоненциального сглаживания использует константу сглаживания, равную 2, делённому на lookback плюс один. Lookback в 21 период даёт 0.090909, а однобаровая разность масштабируется на 10,000.
Увеличение lookback, используемого в тройном сглаживании, увеличивает лаг. Настройка в три периода представлена как фильтрация колебаний короче трёх баров.
Триггеры, присоединяемые после осциллятора
Две явные конструкции триггеров — закрытие TRIX через нулевую линию и разворот собственного направления осциллятора.
Конструкция опережающего индикатора накладывает скользящую среднюю TRIX как триггер. Средняя временного ряда определяется как последняя точка линии регрессии методом наименьших квадратов, а не как среднее арифметическое тех же точек.
Иллюстрации на дневных и пятиминутных барах S&P 500
На дневных барах S&P 500 с 17 октября 1996 по 14 января 1997 трёхпериодная конструкция нулевой линии отслеживала рост с 708.00 до 760.00, тогда как конструкция смены направления дала хлыст в ноябре 1996.
На пятиминутных барах S&P 500 сессия 13 января 1997 показана как рваная и безтрендовая, сигналы по закрытию бара не срабатывали до последнего бара. Сессия 10 января 1997 показана как трендовая, осциллятор сопровождал большую часть восходящего движения.
На дневных барах S&P 500 с ноября 1996 до середины января 1997 было подсчитано семь сигналов TRIX, из которых два пришли до разворота на один день и на четыре дня.
Наложение скользящей средней на Station Casinos
На Station Casinos пересечение трёхдневного TRIX ниже восьмидневной скользящей средней временного ряда 29 декабря предшествовало ещё трём дням роста до последующего снижения. Замена этого наложения на восьмидневную простую скользящую среднюю задержала тот же сигнал продажи и пропустила два более низких закрытия.
Дневной трёхпериодный TRIX индекса S&P 500, October 1996–January 1997
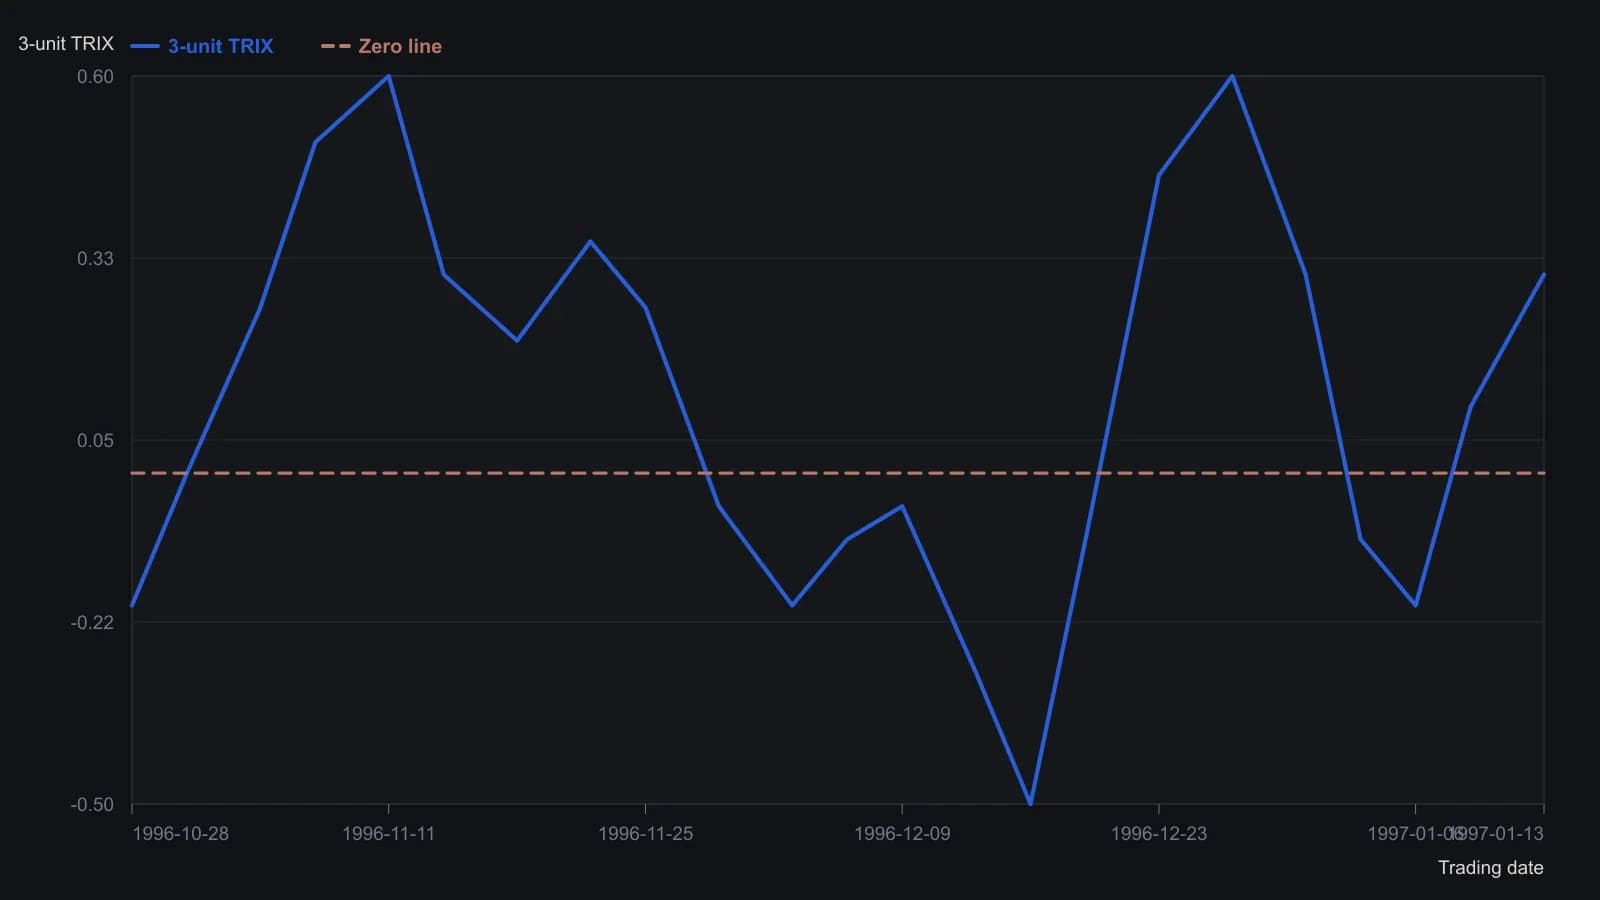
Глубина расчёта зафиксирована на трёх периодах, поэтому колебания короче трёх дней отфильтровываются. Значения приблизительны: это визуальные отсчёты с опубликованной шкалы от −0.50 до 0.50; на графике показано однобаровое изменение тройного экспоненциального сглаживания, а не табличный ряд.
Все разборы дорожки · 15 разборов
- 1984Построение TRIX от частоты среза к одной общей альфе
- 1988Изолируйте вложенные формулы, прежде чем оценивать сигналы
- 1992Построение TRIX из тройного экспоненциального сглаживания
- 1992Конструирование осциллятора TRIX из дневных снижений
- 1992Предторговый чеклист, который остаётся вне рынка, пока недельная поддержка и TRIX не согласуются
- 1992Построение TRIX как тройно сглаженного моментума лог-цены
- 1992Построение входов по пересечению и импульсу TRIX на сетке периодов
- 1992Параметры lookback-периода и производной импульса TRIX
- 1994Инициализация TEMA и DEMA регрессией временного тренда
- 1997Построение осциллятора TRIX из тройного сглаживания
- 2002Построение TRIX от тройного сглаживания к правилам сигнала
- 2002Зафиксируйте конструкцию TRIX, прежде чем читать пересечение нулевой линии
- 2003Построение TRIX из вложенных экспоненциальных средних
- 2004Соберите окна входа, выхода и покоя TRIX как один рецепт
- 2004Импульс TRIX и фундаментальные оверлеи для среднесрочного отбора акций