1999выпуск C101-7
Трендовый фильтр, который переключает тактику и масштабирует цели ATR
14-периодный Average Directional Index по данным на конец дня рассматривался как грубый измеритель импульса. То же значение выбирало трендовую или диапазонную тактику, а затем помогало задать подвижную цель по прибыли Average True Range.
- 14-периодный Average Directional Index по данным на конец дня рассматривался как грубый измеритель импульса: значения около 15–20 называли слабыми, а значения выше 30 — более сильными.
- Когда Average Directional Index был выше 30 или ниже 30, но всё ещё рос, тот же план отбрасывал инструменты диапазона и оценивал рынок по его отношению к длинной серии скользящих средних.
- Когда Average Directional Index находился ниже 30 и был плоским или снижался, план рассматривал цену как теряющую импульс и переключался на диапазонную тактику с полосами и 14-периодным осциллятором относительной силы.
- Average Directional Index сам по себе не давал сигнал на выход. Его уровень помогал задать цель по прибыли Average True Range от одного диапазона до 12 диапазонов, и эту цель можно было повысить, если дневные диапазоны расширялись после входа.
Грубый измеритель импульса
14-периодный Average Directional Index по данным на конец дня рассматривался как грубый измеритель импульса. Значения около 15–20 называли слабыми. Значения выше 30 называли более сильными.
Это значение было Trend filter для одного плана. Сначала оно выбирало, будет ли план следовать тренду или рассматривать цену как диапазон. Затем тот же уровень помогал задать цель по прибыли Average True Range.
Когда план следует тренду
Когда Average Directional Index был выше 30 или ниже 30, но всё ещё рос, тот же план отбрасывал инструменты диапазона и оценивал рынок по его отношению к длинной серии скользящих средних.
Высокий Average Directional Index на выбранном таймфрейме читался как сильный тренд. Дальнейшее утверждение состояло в том, что более поздняя реакция часто ретестировала экстремум, потому что ожидалось, что импульс опережает цену.
Растущий Average Directional Index в зоне 35–50 использовался, чтобы оставаться в сильном движении, а не фиксировать раннюю прибыль, когда цена уже прошла около 25 процентов за 30 дней.
Когда план использует диапазонную тактику
Когда Average Directional Index находился ниже 30 и был плоским или снижался, тот же план рассматривал цену как теряющую импульс. Он переключался на диапазонную тактику с полосами и 14-периодным осциллятором относительной силы.
Как то же значение задаёт цель ATR
Average Directional Index сам по себе не давал сигнал на выход. Вместо этого его уровень помогал задать цель по прибыли Average True Range, которая могла быть такой малой, как один диапазон, или такой большой, как 12 диапазонов.
Редакторское примечание: TradersWeek фиксирует эту цель в категории ATR position sizing. Архив описывал подвижную цель по прибыли, а не отдельное правило по капиталу счёта.
В одной описанной системе фондового индекса Average Directional Index в средней зоне 15–30 использовал цель по прибыли в четыре диапазона, тогда как очень низкие или очень высокие значения использовали цель в один диапазон.
Цель Average True Range рассматривалась как подвижная после входа. Расширяющиеся дневные диапазоны могли увеличить число удерживаемых диапазонов, а не фиксировать исходную цель.
Предпочтительный сетап пробоя
Длинная ценовая база, которая опустила Average Directional Index до низких уровней, описывалась как предпочтительный сетап для более позднего входа на пробое, как только индикатор начинал расти.
14-периодный ADX на нефти June 1999
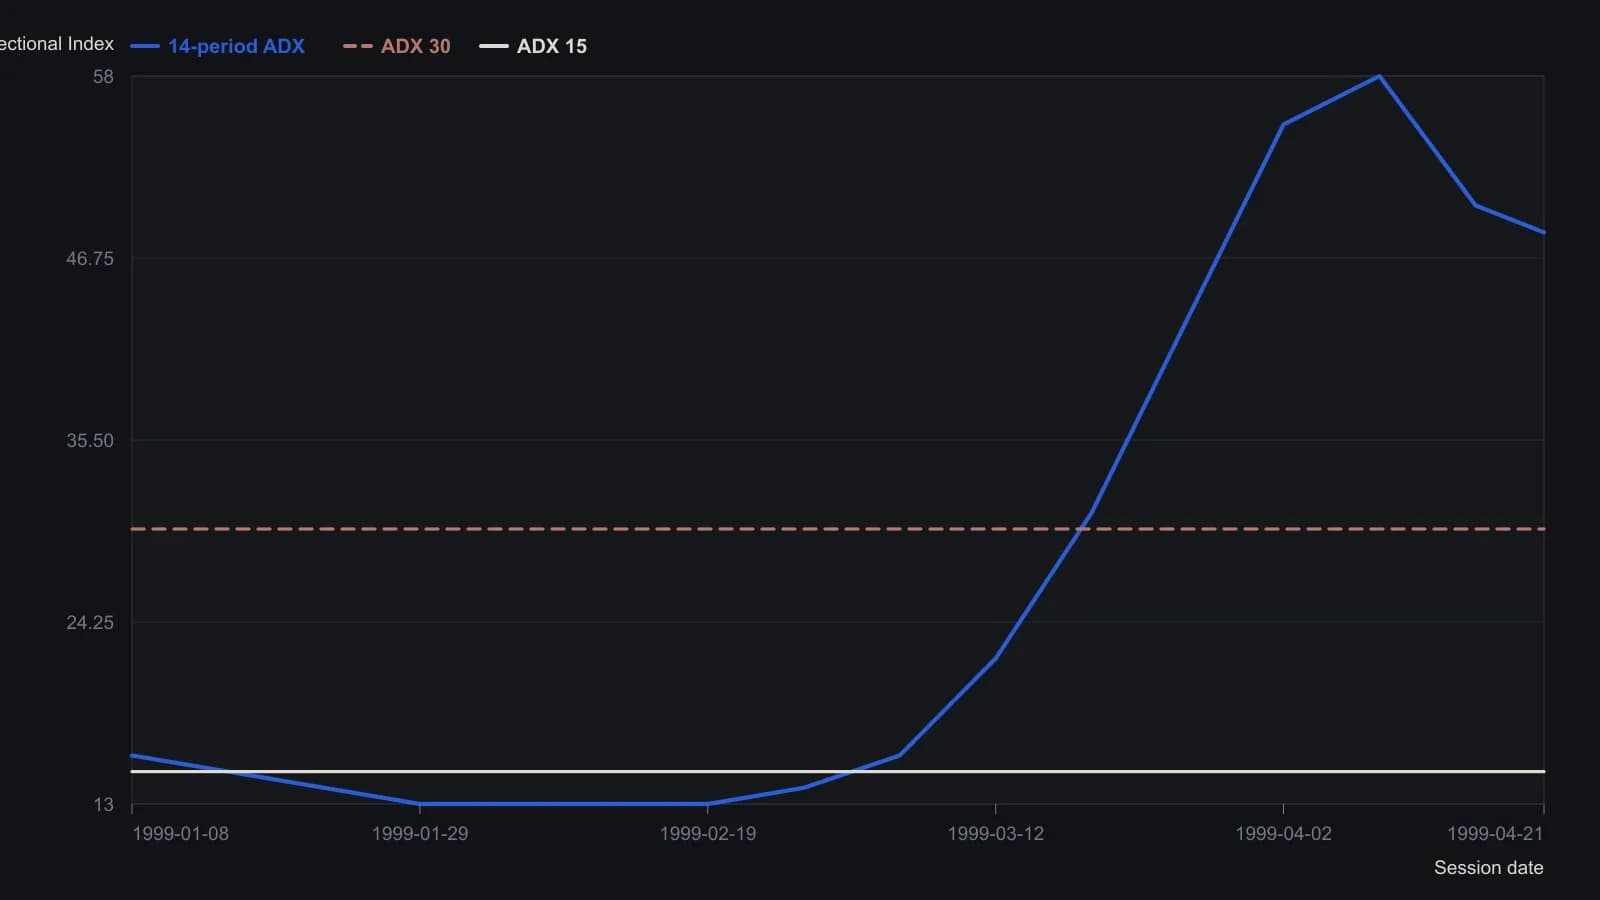
Точки, кроме подписанного закрытия 48.33, сняты со шкалы ADX 0–60 на дневной панели TradeStation и округлены до ближайшего пункта индекса. Выборка примерно недельная, чтобы не вычитывать из растра лишнего. Период расчёта — 14-периодный по умолчанию на барах по закрытию дня.
Все разборы дорожки · 36 разборов
- 1988Построение беззнакового истинного диапазона для направленных моделей
- 1989Оцените always-in пробой ATR как одну процедуру
- 1992Переменный lookback и average true range как конструкция тренд-фильтра
- 1993Random-walk index, который использует истинный диапазон как шкалу
- 1993Общий каркас для построения trend-filter
- 1998Завершите тренд трейлом волатильности, волновым разрешением и вето более медленного таймфрейма
- 1999Трендовый фильтр, который переключает тактику и масштабирует цели ATR
- 2001Отфильтруйте повышающиеся минимумы с помощью Linear regression, затем оцените выход
- 2003Механическая торговая система — это сопровождаемая процедура, а не только триггер входа
- 2005Построение длинного входа, ограниченного волатильностью
- 2005Шестизонное кодирование открытия, максимума, минимума и закрытия
- 2006Нормализованный average true range как граница волатильности до входа
- 2006Выходы Chandelier, расчёт размера позиции по ATR и трейлинг-стопы
- 2007Построение входа по правилам с Relative Strength Index и сайзингом позиции по ATR
- 2008Построение пересечения zero-lag TMA и heikin-ashi как полного набора правил
- 2010Используйте процентный стоп от диапазона сессии как предторговый фильтр
- 2011OCA-группы выхода, трейлинг-лимиты и ATR-стопы
- 2011Полосы ATR вокруг поддержки и сопротивления для стопов и целей
- 2013Алгоритмическое построение фигуры «голова и плечи» с ограниченными выходами
- 2013Построение свинговых пивотов, масштабированных по ATR, и дивергенции линейной регрессии
- 2013Построение полос волатильности по типичной цене
- 2014Построение фильтров сжатия истинного диапазона перед расширением
- 2015Построение планов касания на основе modified true range
- 2015Один чек-лист для входа на пробое и риска по ATR
- 2015Построение процентного истинного диапазона для кросс-рыночных фильтров волатильности
- 2015Постройте процентный истинный диапазон для кросс-рыночной волатильности
- 2015Percentage true range как фильтр экспозиции перед входом
- 2016Построение входов на пробой с фильтром ATR
- 2017Дивидендная дата как учебный класс парного трейдинга
- 2018Диапазонная волатильность как конструкция true range
- 2018Поддержка скользящими средними и построение волатильностных полос
- 2018Построить пробой жизненного цикла из сжатия
- 2018Сначала соберите парную книгу, а размер пусть зададут волатильность или диапазон
- 2019Трендовым системам нужно правило неучастия
- 2020Average true range как общая единица для размера, пар и стопов
- 2020Сайзинг по волатильности и плечо под целевой риск как предторговый фильтр