1999выпуск C121-6
Оценка полос Боллинджера в сравнении с конвертами фиксированной ширины и конвертами на основе диапазона
Полосы Боллинджера масштабируют ширину конверта по волатильности от средней линии — скользящей средней. Сравнение на одной и той же серии спрашивает, какую долю ценового движения эти полосы удерживают внутри себя относительно конверта фиксированной ширины и каналов Кельтнера, при этом экстремум у полосы по-прежнему требует подтверждения другим индикатором.
- Полосы Боллинджера ставят внешние линии на два стандартных отклонения от средней линии — скользящей средней, поэтому ширина полос расширяется и сужается вместе с волатильностью.
- Четырнадцатипериодные и двадцатипериодные скользящие средние цены закрытия описаны как обычный стартовый выбор для построения этих полос.
- На одной дневной серии Apple 14-дневные полосы Боллинджера с двумя стандартными отклонениями удерживали внутри себя больше ценового движения, чем фиксированный 3-процентный конверт и чем каналы Кельтнера.
- Исходная постановка рассматривала экстремум у полосы как предупреждение, которое по-прежнему требовало подтверждения другим индикатором до открытия позиции.
Что полосы должны показывать
Полосы Боллинджера ставят внешние линии на два стандартных отклонения цены от средней линии — скользящей средней, поэтому ширина полос расширяется и сужается вместе с волатильностью.
Четырнадцатипериодные и двадцатипериодные скользящие средние цены закрытия описаны как обычный стартовый выбор для построения этих полос.
Полосы Боллинджера изначально формулировались как предупреждение о ценовых экстремумах, которое по-прежнему требовало подтверждения другим индикатором до открытия позиции.
Та же серия, три конверта
На той же дневной серии Apple, что использовалась для фиксированного 3-процентного конверта, 14-дневные полосы Боллинджера с двумя стандартными отклонениями удерживали внутри себя больше ценового движения, чем конверт фиксированной ширины.
То же сравнение отмечает, что каналы Кельтнера удерживали внутри себя больше этого ценового движения Apple, чем 3-процентный конверт, но меньше, чем полосы Боллинджера.
Более позднее прочтение правил каналов
Более позднее бэктест-сравнение интерпретаций каналов заключило, что полосы STARC и полосы Боллинджера при одном протестированном наборе правил заслуживали более внимательного изучения, тогда как один набор правил каналов Кельтнера выглядел менее перспективным.
Редакторская интерпретация: эти более поздние замечания ранжируют отдельные наборы правил для дальнейшего изучения. Они не заменяют подтверждение другим индикатором и не превращают удержание цены внутри конверта на одной серии в торговую инструкцию.
Дневной график AAPL с 14-периодными двухсигмовыми полосами Боллинджера
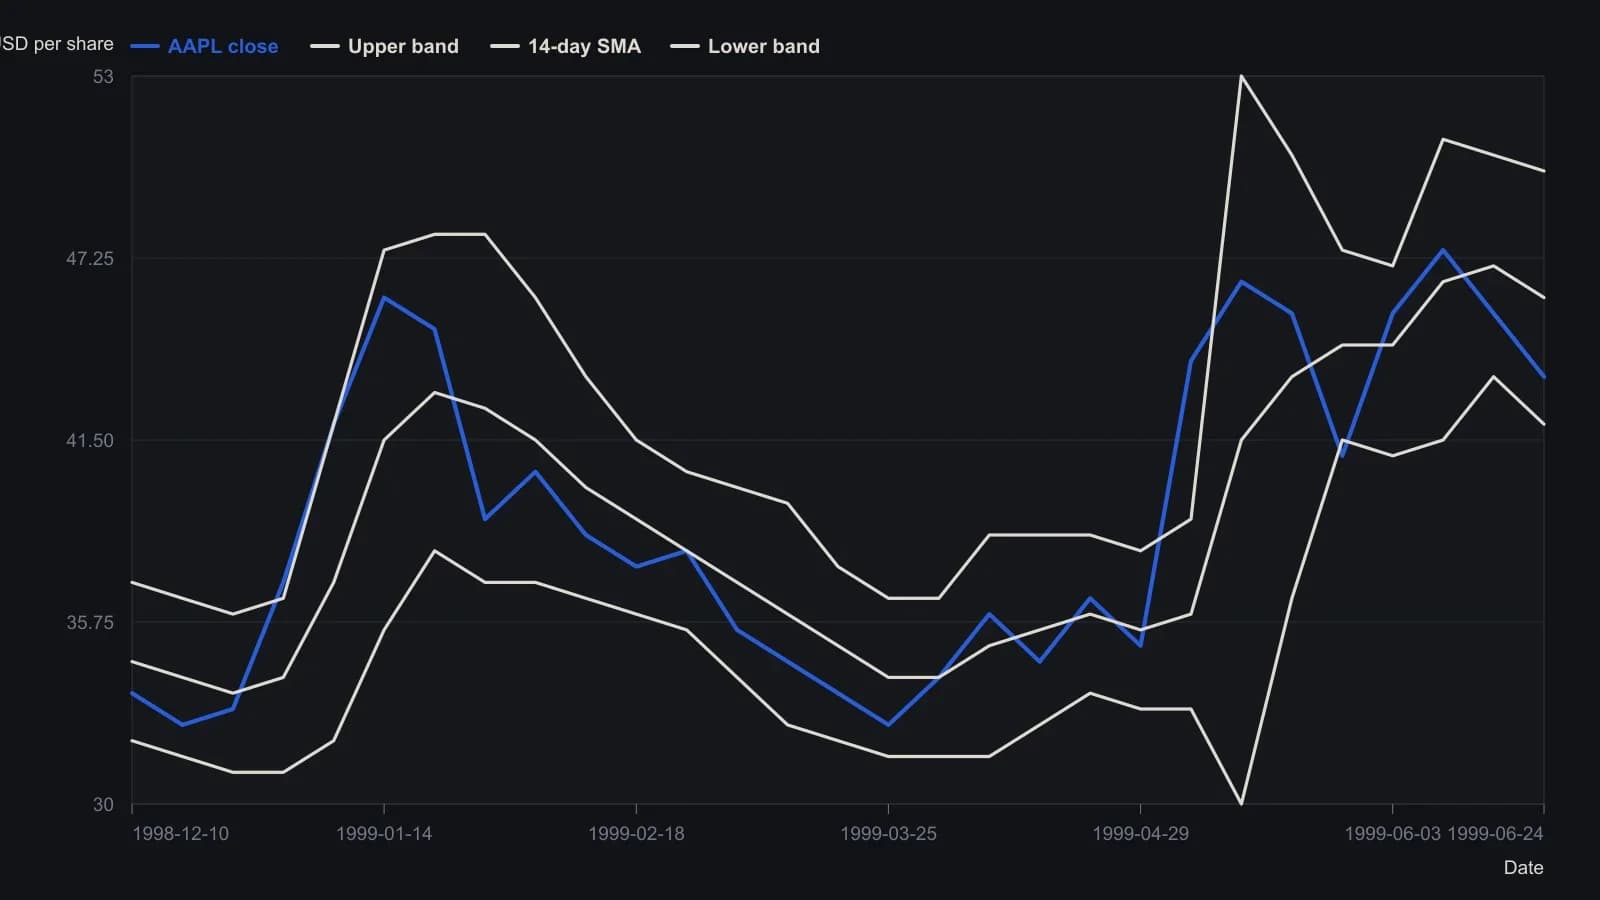
Значения приблизительные: сняты с графика на глаз, а не из точного ряда котировок.
Все разборы дорожки · 45 разборов
- 1992Построение полос, масштабируемых по волатильности, с подтверждением индексом относительной силы
- 1994Подразумеваемая волатильность как фильтр режима, заданного полосами, для индексных опционов
- 1995Построение проекционных полос по наклонам наименьших квадратов
- 1995Построение полос регрессионной проекции и осцилляторов диапазона
- 1996Построение полос Боллинджера, percent-b и стохастиков
- 1996Построение механических правил на основе полос Боллинджера и стохастика
- 1996Построение конверта стандартной ошибки вокруг линейной регрессии
- 1996Двухгоризонтные конверты коэффициента и каналы ошибки регрессии
- 1997Рациональная групповая структура с фильтром тренда, RSI и полосами
- 1997Построение асимметричных полос волатильности
- 1998Построение трёхсостоятельных фильтров по конвертам полос Боллинджера
- 1999Комбинационные фильтры с полосами Боллинджера и индексом относительной силы
- 1999Построение timed exits на стохастике и разворотов band-RSI
- 1999Оценка полос Боллинджера в сравнении с конвертами фиксированной ширины и конвертами на основе диапазона
- 2000Построение цели по полосе Боллинджера как форвардной цены
- 2001Числовое кодирование свечей с локальными полосами размера
- 2001Ранжированный сентимент свечей к входам по пересечению полос
- 2002Сочетание полос Боллинджера, RSI и стоп-лосса
- 2002Bollinger Bands остаются фильтрами, а не прогнозами
- 2002Построение стохастического RSI с полосами Боллинджера
- 2002Построение механической системы на StochRSI и Bollinger
- 2003Построение конвертов Боллинджера, масштабируемых по волатильности
- 2003Почему тиковая широта не работает как характер рынка
- 2005Построение полос Боллинджера в сравнении с фиксированными торговыми полосами
- 2006Квадратичное против абсолютного отклонения при построении конверта
- 2006Подтверждение пересечений по иене подразумеваемой волатильностью и полосами
- 2006Разворот по дневной свече — гипотеза, пока более короткие сессии не дадут сбой в той же зоне
- 2008Перестройте индекс относительной силы как полосы в масштабе цены
- 2008Чтение экстремумов Relative Strength Index на одной ценовой оси вместе с полосами Боллинджера и скользящими средними
- 2011Подтверждение тремя фильтрами для короткого свинга фьючерсов
- 2011Построение inverse Fisher stochastic с полосами и средними
- 2012Построение набора индикаторов Bollinger Band
- 2012Наслоение ценовых экстремумов, пересечений, полос и MACD
- 2012Адаптивные фильтры импульса, тренда и моментума на полосах Боллинджера
- 2013Перемасштабирование параметров стохастика, percent-B и волнового счёта
- 2014Квартильные пивоты отраслевых групп как учебный кейс Bollinger Bands
- 2014Bollinger Bands как адаптивные ценовые конверты: учебный кейс 2014 года
- 2016Правила входа по трендовому каналу на выстроенных скользящих средних
- 2016Стек разрешений для Bollinger, RSI и 50-периодной средней
- 2017Построение взвешенных полос Боллинджера и объемных средних
- 2017Четыре правила свинг-входа с общим выходом по времени
- 2017Двухволновые месячные циклы как фильтр режима
- 2019Построение полос экспоненциального отклонения от срединной средней
- 2020Критика экспоненциальных вариантов Bollinger Bands
- 2020Построение выбираемых полос волатильности и скользящих средних