1994выпуск C021-3
Инициализация TEMA и DEMA регрессией временного тренда
Квадратичный временной тренд за 52 недели задаёт начальные значения трёх вложенных экспоненциальных средних. Прямолинейная аппроксимация за 26 недель задаёт начальные значения двух. Оба стека используют один вес сглаживания, а те же средние можно начать с первого недельного закрытия.
- Линейная регрессия недельных закрытий по времени, а в тройном случае ещё и по квадрату времени, используется только для инициализации вложенных средних.
- Каждое вложенное экспоненциальное обновление в обеих конструкциях использует один вес сглаживания, равный 2/(26+1).
- Тройная комбинация — это три раза первое вложенное среднее минус три раза второе плюс третье. Двойная комбинация — это два раза первое вложенное среднее минус второе.
- Те же вложенные средние можно начать с первого недельного закрытия вместо начальных значений, подразумеваемых регрессией.
Инициализация линейной регрессией
Тройная экспоненциальная конструкция инициализируется множественной линейной регрессией 52 недельных закрытий по времени и квадрату времени; получаются три коэффициента, которые используются только для инициализации вложенных средних.
Двойная экспоненциальная конструкция инициализируется простой линейной регрессией 26 недельных закрытий — более коротким окном, чем 52-недельная аппроксимация для тройной версии.
Линейная регрессия в этом рабочем процессе — это аппроксимация методом наименьших квадратов недельных закрытий по времени, а в тройном случае ещё и по квадрату времени; она используется только для задания начальных значений первых вложенных средних. Регрессионное начальное значение — это первое значение каждого вложенного среднего в замкнутой форме, подразумеваемое подобранными коэффициентами временного тренда и весом сглаживания.
Вложенные экспоненциальные обновления
Каждое вложенное экспоненциальное обновление в обеих конструкциях использует один вес сглаживания, равный 2/(26+1). Экспоненциальное сглаживание — это рекурсивное среднее, которое смешивает новейшее наблюдение с предыдущим средним с этим одним фиксированным весом.
После задания начального значения первое вложенное среднее отслеживает недельное закрытие, второе отслеживает первое среднее, а третье — второе; каждое как взвешенная смесь нового входа и предыдущего среднего.
Тройная и двойная комбинации
Тройная комбинация равна первому вложенному среднему, взятому три раза, минус второе, взятое три раза, плюс третье. TEMA — это такая комбинация трёх вложенных экспоненциальных средних, когда она начинается с начального значения квадратичного временного тренда за 52 недели.
Двойная комбинация равна первому вложенному среднему, взятому два раза, минус второе вложенное среднее. DEMA — это такая комбинация двух вложенных экспоненциальных средних, когда она начинается с начального значения прямолинейного тренда за 26 недель.
TRIX — конструкция прогнозного типа, ядром которой являются три вложенных экспоненциальных средних. Это досье собирает этот стек и останавливается на комбинированном сглаживателе, не добавляя наложение темпа изменения.
Недельное закрытие NASDAQ с TEMA1 и DEMA1
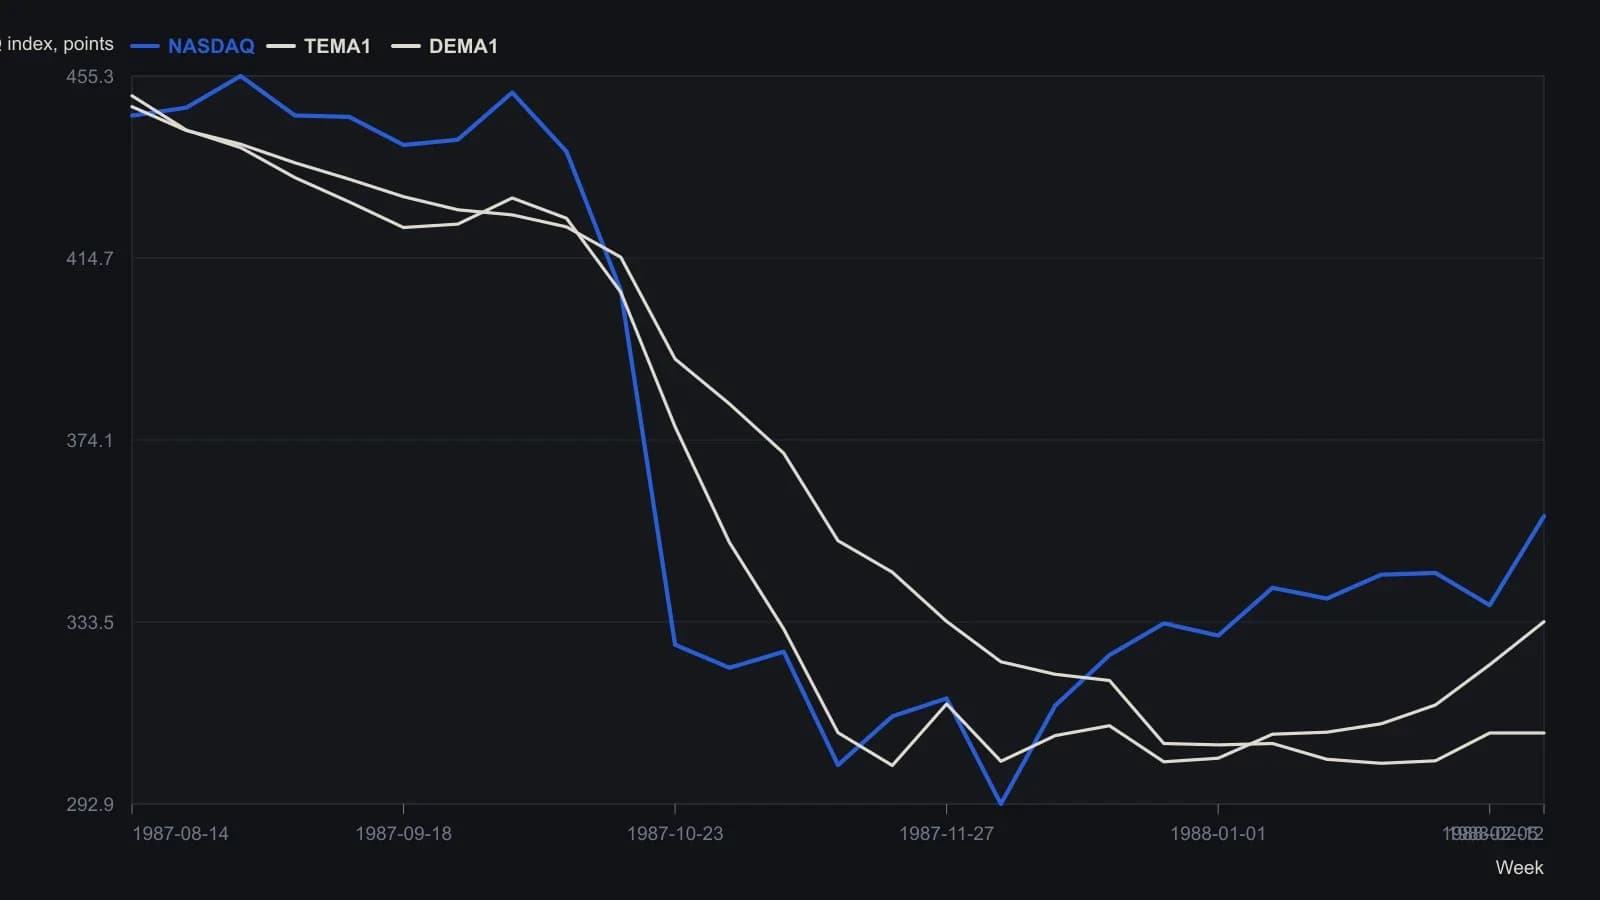
TEMA1 инициализируется 52-недельной квадратичной LINEST по закрытиям; DEMA1 — 26-недельной прямолинейной LINEST. Оба стека используют общее alpha = 2/(26+1). Даты — коды YYMMDD рабочего листа.
Старт с первого недельного закрытия
Те же вложенные средние можно начать с первого недельного закрытия вместо начальных значений, подразумеваемых регрессией.
Все разборы дорожки · 15 разборов
- 1984Построение TRIX от частоты среза к одной общей альфе
- 1988Изолируйте вложенные формулы, прежде чем оценивать сигналы
- 1992Построение TRIX из тройного экспоненциального сглаживания
- 1992Конструирование осциллятора TRIX из дневных снижений
- 1992Предторговый чеклист, который остаётся вне рынка, пока недельная поддержка и TRIX не согласуются
- 1992Построение TRIX как тройно сглаженного моментума лог-цены
- 1992Построение входов по пересечению и импульсу TRIX на сетке периодов
- 1992Параметры lookback-периода и производной импульса TRIX
- 1994Инициализация TEMA и DEMA регрессией временного тренда
- 1997Построение осциллятора TRIX из тройного сглаживания
- 2002Построение TRIX от тройного сглаживания к правилам сигнала
- 2002Зафиксируйте конструкцию TRIX, прежде чем читать пересечение нулевой линии
- 2003Построение TRIX из вложенных экспоненциальных средних
- 2004Соберите окна входа, выхода и покоя TRIX как один рецепт
- 2004Импульс TRIX и фундаментальные оверлеи для среднесрочного отбора акций