2006выпуск C011-9
Общая конструкция коэффициентов для рекурсивных ценовых фильтров
Одна рекурсивная процедура может давать простое усреднение, экспоненциальное усреднение и измерения в стиле моментума за счёт переключения аргумента типа и коэффициентов, которые этот тип выбирает. После прогрева та же линейная смесь является рациональной передаточной функцией, которую можно исследовать на чирп-синусе с убывающей частотой.
- Одна рекурсивная процедура может давать простое усреднение, экспоненциальное усреднение и измерения в стиле моментума за счёт переключения аргумента типа и коэффициентов, которые этот тип выбирает.
- После более чем N баров общее обновление представляет собой линейную смесь текущей цены, двух предыдущих цен, двух предыдущих выходов и цены с лагом N, каждая из которых масштабируется коэффициентами, зависящими от типа.
- Режим экспоненциального сглаживания задаёт вес текущей цены равным alpha, вычисленному из синуса и косинуса 360, делённого на Period, а вес предыдущего выхода — единице минус этот alpha.
- Режимы band-pass и band-stop вводят параметр ширины через косинусный член на удвоенном угле периода, а затем различаются знаками и расположением прямых отводов.
Одна процедура, несколько откликов
Одна рекурсивная процедура может давать простое усреднение, экспоненциальное усреднение и измерения в стиле моментума за счёт переключения аргумента типа и коэффициентов, которые этот тип выбирает. Этот общий объект — единый рекурсивный фильтр: одно обновление второго порядка, коэффициенты которого переключаются, чтобы получать разные отклики из одного упорядоченного ценового ряда.
После более чем N баров общее обновление представляет собой линейную смесь текущей цены, двух предыдущих цен, двух предыдущих выходов и цены с лагом N, каждая из которых масштабируется коэффициентами, зависящими от типа.
Экспоненциальное сглаживание как однополюсный случай
Режим экспоненциального сглаживания — однополюсный случай общего обновления. Он задаёт вес текущей цены равным alpha, вычисленному из синуса и косинуса 360, делённого на Period, а вес предыдущего выхода — единице минус этот alpha. Угол 360, делённый на Period, — это угол периода, используемый для этих синусных и косинусных коэффициентов усиления.
Редакция: этот урок рассматривает фильтр Калмана как концептуального предшественника переноса предыдущего выхода как состояния — оценки «прогноз и поправка», которая удерживает последний выход, пока новая цена его не скорректирует.
Простое усреднение с нулём на лаге N
Режим простого среднего требует ненулевого lookback N, задаёт и вес текущей цены, и вычитающий вес лага N равными 1/N и удерживает коэффициент обратной связи первого порядка равным 1. Рекурсия также допускает необязательный дополнительный нуль на лаге N — это и есть вычитающий член лага N.
Двухполюсные коэффициенты усиления и шаг alpha-beta
Двухполюсные режимы Gaussian и Butterworth используют общий beta, равный 2.415, умноженному на единицу минус косинус 360/Period, затем выводят alpha из этого beta. Они различаются в основном прямым коэффициентом усиления и дополнительными входными отводами.
Редакция: эти выведенные из периода члены alpha и beta используются здесь как двухкоэффициентная схема alpha-beta-фильтра. Они задают, насколько сильно новые цены корректируют удерживаемое состояние.
Бары прогрева и нулевой период
Режимы high-pass и двухполюсный high-pass инициализируют первые N баров нулём, а режимы усреднения и Gaussian заполняют эти бары входной ценой. Первые N наблюдений — бары прогрева: они получают зависящее от типа начальное значение вместо полной рекурсии. Большинство режимов, использующих период, прерываются, если Period равен нулю.
Band-pass, band-stop и чирп-тестовая волна
Режимы band-pass и band-stop вводят параметр ширины через косинусный член на удвоенном угле периода, затем находят alpha из этого члена. Два режима различаются знаками и расположением прямых отводов. Band-pass сохраняет колебания вблизи выбранного периода и отсекает более медленные и более быстрые колебания. Band-stop ослабляет колебания вблизи выбранного периода.
Тот же конструктор band-pass можно запустить на двух близких периодах и вычесть результаты, получив разность двух линий. Чирп-тестовая волна — синтетический синус, частота которого убывает по выборке, — используется как известный периодический тестовый вход для изучения этих откликов.
Рациональная передаточная функция и устойчивое смещение начального значения
Рекурсия соответствует рациональной передаточной функции с не более чем двумя полюсами и необязательным дополнительным нулём на лаге N. Восстановление простого среднего чувствительно к начальному значению, и постоянная ошибка инициализации может сохраняться как постоянное смещение уровня.
Редакция: полностью задайте отводы, угол периода и начальное значение прогрева на чирп-тестовой волне, прежде чем применять ту же рекурсию к рыночному ряду.
Гауссов SWAK периода 20 на дневном Yahoo
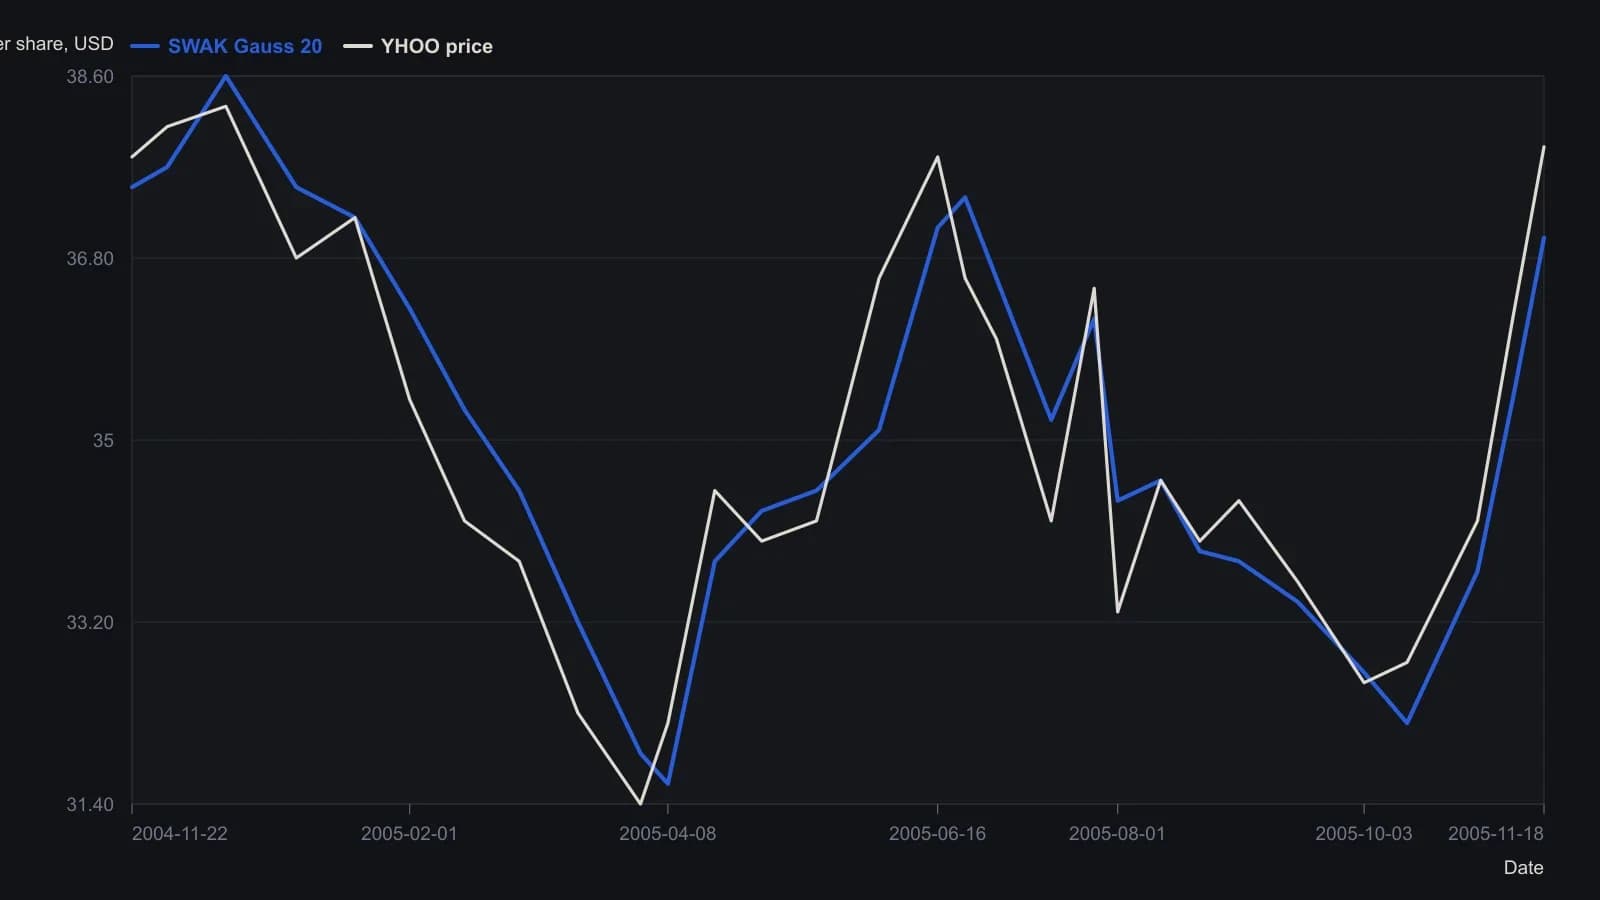
SWAK, тип Gauss, период 20, цена=(максимум+минимум)/2, N=0, delta=0. Уровни приблизительны с точностью около 0.2 доллара, потому что они сняты с растра, а не из печатной таблицы.
Все разборы дорожки · 7 разборов
- 1985Построение рекурсивного сглаживателя цены с двумя коэффициентами
- 1989Построение ценовых каналов alpha-beta и трендовых фильтров
- 1989Параметры лага alpha-beta в сравнении с окнами скользящих средних
- 1995Построение воспроизводимого ценового канала alpha-beta
- 2006Общая конструкция коэффициентов для рекурсивных ценовых фильтров
- 2010Как оценивать прогноз фильтра Калмана как трендовый фильтр
- 2019Построение календарно обусловленного трендового фильтра