1999выпуск C081-8
Синусоидальные псевдоинструменты для оценки индикаторов
Построенный синусоидальный ряд с заранее известной будущей траекторией позволяет оценить скользящую среднюю как базовый фильтр, а идеальный трендовый фильтр — по тому, складываются ли циклические компоненты обратно в исходную волну.
- Синусоидальный псевдоинструмент — это построенный ценовой ряд из одной или нескольких синусоид, который импортируют как контролируемый ряд с уже известной будущей траекторией.
- На этих известных рядах скользящую среднюю можно оценить как базовый фильтр, сравнивая её выход с волной, которая действительно продолжится.
- Идеальный трендовый фильтр разложил бы ряд на несколько циклических компонент и сложил бы их так, чтобы восстановленная волна совпала с исходной ещё до любой проекции.
- Поскольку реальные циклы не сохраняют постоянные период, частоту или амплитуду, результаты на стационарных синусоидах иллюстрируют механику фильтра и не переносятся как прогнозы живого рынка.
Контролируемый ряд с известным будущим
sinusoidal-pseudo-security — синтетический ряд, построенный из одной или нескольких синусоид с выбранными амплитудой, периодом и фазой. Это разновидность pseudo-security: построенный ценовой ряд с известной будущей траекторией, который используют только чтобы проверить, как ведёт себя индикатор или фильтр.
Одиночную синусоиду можно получить из формулы amplitude-sine в замкнутом виде и импортировать как контролируемый ряд для тестов индикаторов. Составные синусоидальные ряды образуют сложением нескольких копий той же синусоидальной формулы с независимыми амплитудой, периодом и фазой.
Цена как наложение циклов
Frequency-domain-analysis изучает цену как наложение циклов разного периода и амплитуды, а не как прямую линию во времени. Наблюдаемый ряд трактуют как complex-price-wave: сумму нескольких циклических компонент с разными частотами и амплитудами.
Первые 13 закрытий псевдоинструмента из трёх синусоид
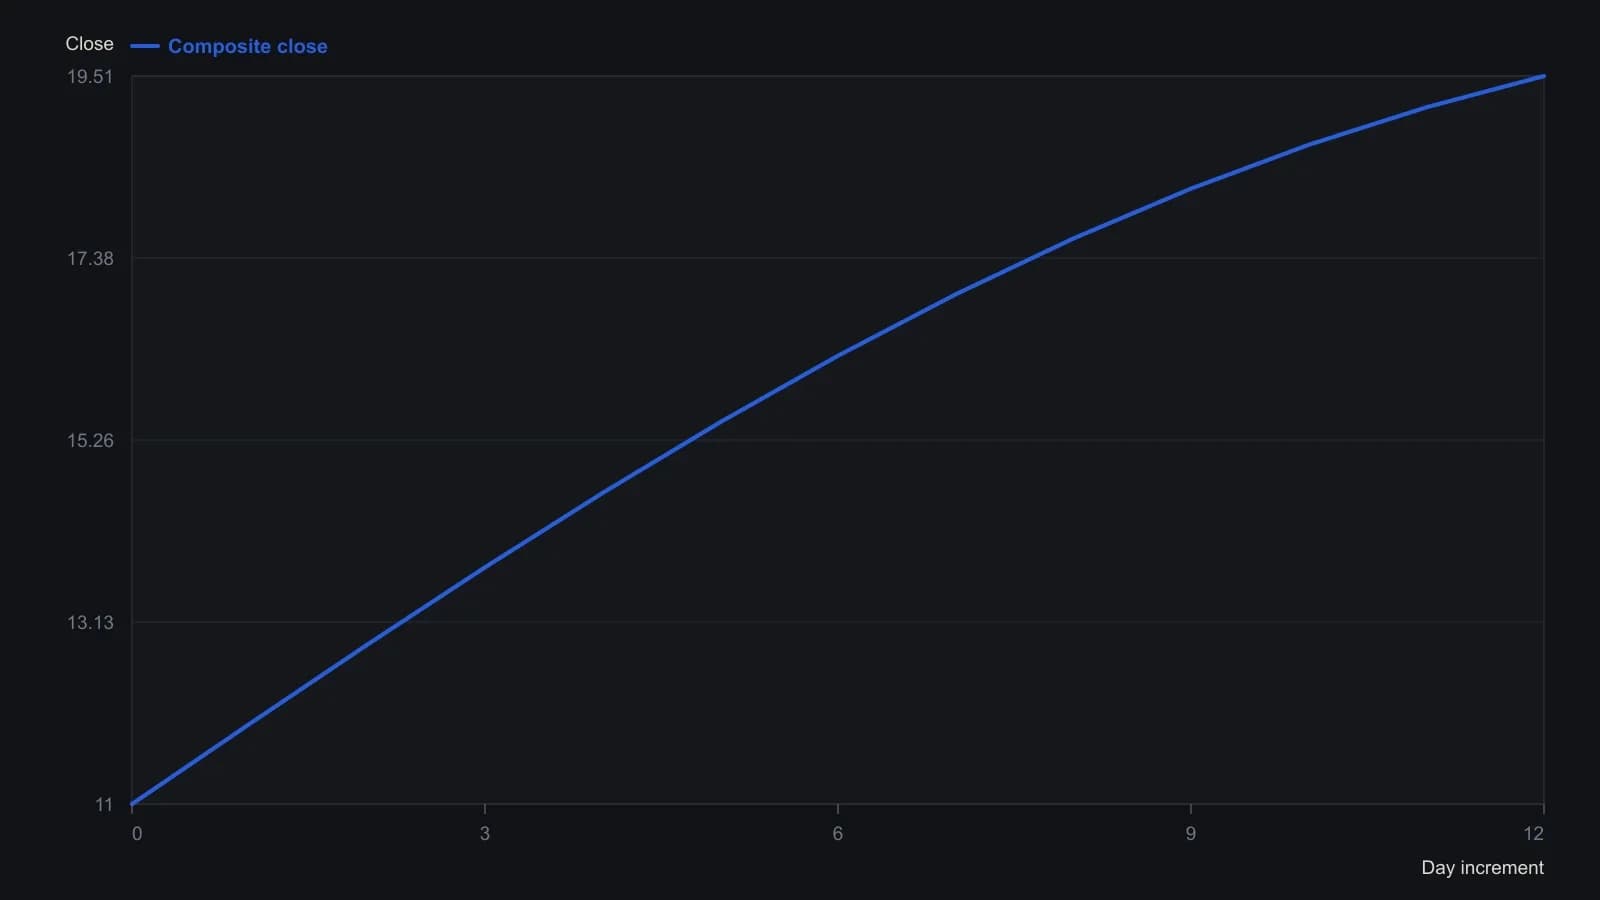
Параметры в F2:H5 — смещение 11; длинная — 9, период 210 дней; средняя — 5, период 95 дней; короткая — 2, период 37 дней; все фазы 0. Аргумент синуса — индекс DAY. VALUE совпадает с этой формулой; ячейка CLOSE на день 1 на скриншоте (12.86) — нет.
Скользящая средняя как базовый фильтр
На этих известных рядах скользящую среднюю можно оценить как базовый фильтр, сравнивая её выход с волной, которая действительно продолжится, потому что будущие значения уже заданы. Одной синусоиды достаточно, чтобы выявить базовые свойства отклика и лага скользящих средних и инструментов moving-average-convergence, прежде чем вводить многоцикловые случаи.
То же контролируемое сравнение показывает, что скользящая средняя — не идеальный инструмент разделения циклов, поэтому другие кандидатные фильтры стоит тестировать в тех же условиях. Filter-imperfection — это лаг, утечка или иное искажение, из-за которого индикатор искажённо представляет цикл, породивший его выход.
Рекомбинация до любой проекции
Идеальный трендовый фильтр разложил бы ценовой ряд на несколько циклических компонент и сложил бы их так, чтобы восстановленная волна совпала с исходной ещё до любой проекции. Анализ Fourier — это разделение составной ценовой волны на синусоидальные компоненты, которые затем можно сложить обратно или спроецировать. Трендовый фильтр предназначен для выделения низкочастотной направленной компоненты из высокочастотной циклической вариации.
Что стационарные синусоиды не переносят
Поскольку реальные циклы не сохраняют постоянные период, частоту или амплитуду, результаты на стационарных синусоидах иллюстрируют механику фильтра и не переносятся как прогнозы живого рынка.
Все разборы дорожки · 26 разборов
- 1982Критика моделей Фурье, Эллиотта и сезонных товарных моделей
- 1982Оценка получасовых пересечений с циклическими приорами и стопами
- 1984Построение спектральных прогнозов циклов на скользящем окне
- 1988Циклы Фурье против календарных сезонных режимов
- 1989Построение аналоговых циклических сигнатур по ценовым минимумам
- 1990Подгонки кривых не проходят тест прогноза
- 1991Аудит длины скользящей средней по спектрам Фурье
- 1991Фаза в замкнутой форме для спектров доминантного цикла
- 1993Оценка оконных спектральных прогнозов точек разворота индекса
- 1994Длина окна для спектральных прогнозов со скользящим окном
- 1994Построение спектров мощности и фазы WAMI
- 1994Проектирование моментум-фильтра, настроенного по Фурье
- 1994Алиасинг, утечка и считывание доминантного цикла по дискретизированным ценам
- 1995Построение lookback индикаторов по спектрам Фурье
- 1996Построение фазы из пары синуса и косинуса доминантного цикла
- 1999Синусоидальные псевдоинструменты для оценки индикаторов
- 2000Построение длины доминирующего цикла по фазе Hilbert
- 2000Построение адаптивных пробоев канала по измеренному периоду цикла
- 2005Вложение валютных цен в базис прогноза по сингулярному спектру
- 2005Построение рекуррентных прогнозов из сгруппированных спектральных компонент
- 2007Построение доминирующего цикла по преобразованным спектрам Фурье
- 2010Почему циклические индикаторы дают сбой при смене параметров
- 2019Построение фьючерсного моментума как скорости изменения, масштабированной на открытый интерес
- 2019Оценка доминирующего цикла и трендового фильтра по выборке, лагу и движению, которое они сохраняют
- 2020Построение времени оборота и срочности по фьючерсам
- 2020Отношение мощностей акций как фильтр тренда роста