2018выпуск C0348-55
Сборка осциллятора рекурсивной медианы как двухкаскадного адаптивного фильтра
Рекурсивная медиана строится как экспоненциальная скользящая средняя пятибаровой медианы выбранного ценового ряда. Затем высокочастотный каскад преобразует этот результат в осциллятор, центрированный относительно нуля, который предназначен для сравнения с индексом относительной силы на том же графике и с обычными расчётами скользящей средней, которые могут искажаться экстремальными наблюдениями.
- Каскад рекурсивной медианы — это экспоненциальная скользящая средняя пятибаровой медианы выбранного ценового ряда, предназначенная противостоять экстремумам, которые искажают обычное усреднение.
- Первый коэффициент сглаживания получается из формулы с косинусом и синусом, единственный свободный параметр которой — период фильтра низких частот, по умолчанию равный 12.
- Высокочастотный каскад с периодом, по умолчанию равным 30, и масштабированием 0.707 внутри той же тригонометрической формулы преобразует рекурсивную медиану в осциллятор, центрированный относительно нуля.
- Реализации предоставляют период фильтра низких частот, период фильтра высоких частот и окно медианы как настраиваемые входы, а осциллятор предназначен для сравнения с индексом относительной силы как с нефильтрованным базисом.
Что делает эта конструкция
Каскад рекурсивной медианы строится как экспоненциальная скользящая средняя пятибаровой медианы выбранного ценового ряда. Этот шаг «сначала медиана» мотивирован как способ убрать экстремальные наблюдения цены или объёма, которые искажают обычные расчёты усреднения.
Скользящая средняя в этом контексте — обычный расчёт усреднения, который легко искажается такими экстремумами. Конструкция «сначала медиана» предназначена противостоять этому искажению.
Каскад рекурсивной медианы
Первый каскад берёт пятибаровую медиану выбранного ценового ряда и применяет к этой медиане экспоненциальную скользящую среднюю. Первый коэффициент сглаживания вычисляется по формуле с косинусом и синусом, единственный свободный параметр которой — период фильтра низких частот, по умолчанию равный 12.
Адаптивный фильтр в том смысле, в каком термин используется здесь, — это рекурсивный сглаживатель, коэффициенты которого вычисляются по выбранным периодам ретроспекции, чтобы выход мог отслеживать ряд с меньшей задержкой, чем простое среднее.
Высокочастотный каскад
Второй высокочастотный каскад, параметризованный периодом фильтра высоких частот, по умолчанию равным 30, преобразует рекурсивную медиану в осциллятор, центрированный относительно нуля. Коэффициент фильтра высоких частот использует масштабирование 0.707 внутри той же тригонометрической формулы, что и коэффициент фильтра низких частот.
Сравнение осциллятора со знакомыми базисами
Полученный осциллятор предназначен для сравнения с индексом относительной силы как с нефильтрованным базисом на том же графике. Индекс относительной силы — хорошо известный ограниченный осциллятор, используемый здесь как этот нефильтрованный базис сравнения для конструкции рекурсивной медианы.
Расчёт скользящей средней на том же ряде остаётся обычным средним, которое могут искажать экстремальные наблюдения цены или объёма, и именно этот контраст должна обеспечивать конструкция «сначала медиана».
Входы, которые предоставляет конструкция
Реализации предоставляют период фильтра низких частот, период фильтра высоких частот и окно медианы как настраиваемые входы, при этом окно медианы по умолчанию равно 5.
Рекурсивный медианный осциллятор на дневном SPY
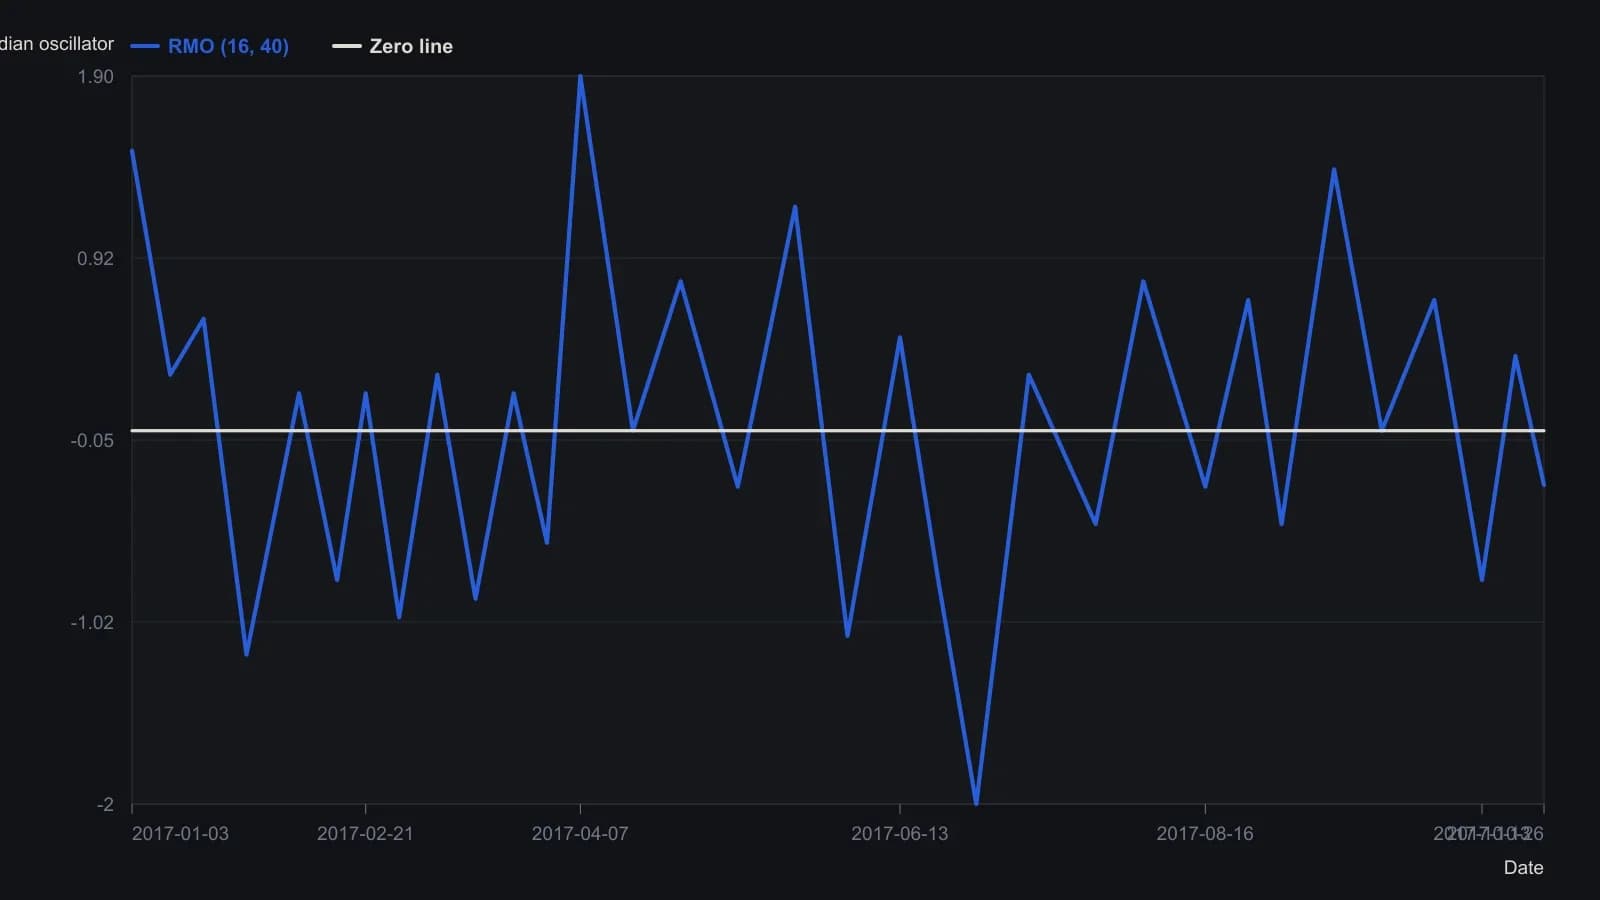
AmiBroker использовал медиану по пяти барам с фильтром нижних частот 16 и фильтром верхних частот 40. Промежуточные значения приблизительны до одного десятичного знака; точным является только финальное подписанное значение.
Все разборы дорожки · 9 разборов
- 1982Построение скользящих средних с весами, выравниванием и адаптивными lookback
- 1990Построение адаптивных фильтров из равновзвешенных средних
- 2000Лукбэки, масштабируемые по циклу, для правила пробоя канала
- 2000Когда код графического пакета ломает адаптивную линию тренда
- 2001Построение нелинейного фильтра Ehlers из весов моментума и расстояния
- 2001Как фиксированный сглаживатель становится живой поверхностью параметров
- 2005Практикум из трёх частей по поиску длины адаптивного фильтра
- 2010Пересборка экспоненциального среднего как ограниченного фильтра с коррекцией ошибки
- 2018Сборка осциллятора рекурсивной медианы как двухкаскадного адаптивного фильтра