1995выпуск C061-9
Фильтр расширения диапазона на средних нескольких горизонтов
Диапазон сессии и направление цены рассматриваются как отдельные показания. Сглаженный осциллятор истинного диапазона относительно междневного изменения цены закрытия может разрешить или снять позицию по стеку экспоненциальных средних, не подменяя эту позицию.
- Тихие дневные диапазоны трактуются как типичная торговля в диапазоне, тогда как резкое расширение дневного истинного диапазона относительно междневного изменения цены закрытия трактуется как возможный сдвиг спроса и предложения, часто, но не всегда, с повышенным объёмом.
- Индикатор диапазона строится в два этапа: стохастический диапазон отношения истинного диапазона к изменению цены закрытия либо только истинного диапазона, если это изменение не положительно, затем экспоненциальное сглаживание этого стохастика.
- Низкие и всё ещё растущие значения индикатора диапазона — сигнал начала тренда, который следует сочетать с отдельной мерой тренда. Высокие значения — возможный сигнал окончания тренда или возврата в диапазон.
- Тот же осциллятор может работать как тренд-фильтр входов после восходящего пересечения нижней зоны либо как оверлей выхода при пересечении верхней зоны, вместе с минимальным периодом удержания и разворотом средних.
Отдельные показания для диапазона и направления
Архив трактует тихий дневной диапазон как типичную торговлю в диапазоне. Резкое расширение дневного диапазона относительно междневного движения трактуется как возможный сдвиг спроса и предложения. Такое расширение часто, но не всегда, сопровождается повышенным объёмом.
Истинный диапазон — это мера диапазона одного бара для пути сессии, включая гэпы и лимитные движения относительно предыдущего закрытия. Междневное изменение цены закрытия — это смещение от закрытия к закрытию, которое используется, когда путь сессии сравнивается с ночным продвижением.
Построение индикатора диапазона
Индикатор диапазона — это сглаженный осциллятор, который помещает текущее отношение истинного диапазона к изменению цены закрытия на ограниченную шкалу, чтобы можно было отмечать необычно тихие или напряжённые значения.
Он строится в два этапа. Сначала стохастический диапазон за короткий lookback перемасштабирует отношение истинного диапазона к изменению цены закрытия в ограниченное значение. Если междневное изменение цены закрытия не положительно, этот стохастик берётся только по истинному диапазону. Затем к ряду стохастического диапазона применяется экспоненциальное сглаживание — так формируется готовый индикатор диапазона.
Иллюстративные настройки используют короткий lookback для стохастического диапазона, более длинный экспоненциальный сглаживатель и произвольно выбранные тихую и напряжённую зоны на готовом осцилляторе.
Сигналы нижней и верхней зон
Нижняя зона — произвольно выбранный тихий порог на индикаторе диапазона. Восходящее пересечение этого порога трактуется как возможное зарождение тренда. Верхняя зона — произвольно выбранный напряжённый порог. Пересечение этого порога трактуется как возможное истощение тренда.
Низкие и всё ещё растущие значения осциллятора задуманы как сигнал начала тренда, который можно сочетать с отдельной мерой тренда. Высокие значения задуманы как возможный сигнал окончания тренда или возврата в диапазон.
Базовая модель стека экспоненциальных средних
Базовый направленный механизм покупает, когда короткая экспоненциальная средняя цены закрытия пересекает снизу вверх среднесрочную, а цена закрытия также выше и этой среднесрочной средней, и более длинной экспоненциальной средней. Правила для короткой стороны — зеркальное отражение.
Стек скользящих средних — это набор короткой, среднесрочной и более длинной средних, используемых вместе, так что позиция требует согласования более чем на одном горизонте. Экспоненциальное сглаживание применяется к цене закрытия, чтобы получить эти средние. Базовая модель применялась к рядам валютных фьючерсов на непрерывных данных.
Диапазон как тренд-фильтр входа
Как фильтр входа, индикатор диапазона должен быть выше, чем на предыдущем баре, и должен пересечь снизу вверх заранее заданную тихую зону — в дополнение к согласованию экспоненциальных средних. Та же логика разрешения применяется на короткой стороне.
Это сочетание и есть тренд-фильтр. Он разрешает или блокирует направленный сигнал в зависимости от того, покидает ли осциллятор диапазона тихую зону.
Диапазон как оверлей выхода
Как оверлей выхода, пересечение напряжённой зоны индикатором диапазона добавляется к минимальному периоду удержания и развороту короткой экспоненциальной средней относительно более длинной. Значение диапазона не используется как самостоятельный выход.
TRI на йене September 1993 с зонами 20/70
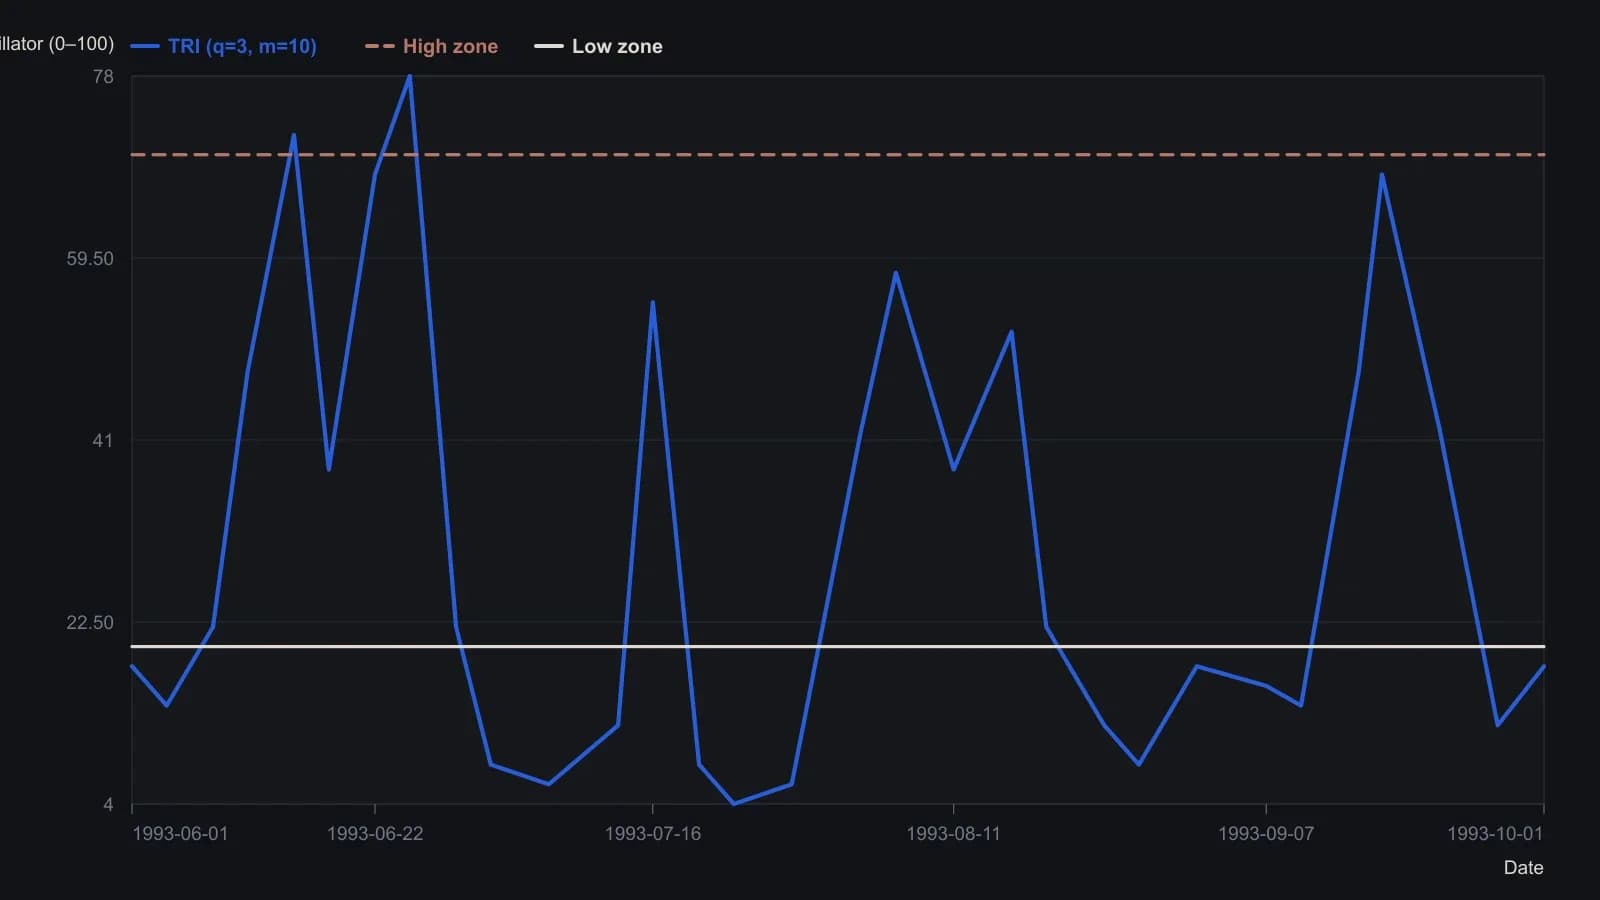
TRI использует q=3 и m=10, как на исходном рисунке. Оцифрована только нижняя панель; цены с верхней панели не переносились. Приближение к растру, а не к исходному тиковому ряду.
Все разборы дорожки · 41 разбор
- 1984Сопоставление среднего возраста в ценовых фильтрах
- 1984Построение экспоненциальных сглаживателей по остаточному воздействию
- 1988Построение простой и экспоненциальной скользящих средних как заданных фильтров
- 1989Оценка сглаженных свободных резервов и спредов ставки по фондам и дисконтной ставки
- 1990Целочисленное построение скользящих средних и экспоненциального сглаживания
- 1990Построение инкрементальных фильтров скользящих средних
- 1991Построение дважды сглаженного стохастического осциллятора
- 1991Построение экспоненциальной средней из веса сглаживания
- 1991Построение семейства дважды сглаженных осцилляторов моментума
- 1991Конкурирующие правила уверенности из условий экспоненциальной средней
- 1991Гибридное построение механической системы тайминга из сглаженных сигналов
- 1991Построение экспоненциального сглаживателя по длине скользящей средней
- 1991Эквивалентные конструкции индекса относительной силы из отношения и из сглаженного импульса
- 1991Построение индекса истинной силы из дважды сглаженного моментума
- 1991True Strength Index из знакового, дважды сглаженного моментума
- 1992Построение экспоненциальных средних из простых lookback
- 1992Построение экспоненциальных средних по константе сглаживания, длине разгона и лагу
- 1992Вложенное сглаживание диапазона и оконное демпфирование high-low
- 1992Недельная позиция по акциям на основе discount-bill-spread
- 1993Построение дважды сглаженного stochastics momentum index
- 1993Построение true strength index с двойным экспоненциальным сглаживанием
- 1994Поляризованная фрактальная эффективность с общим экспоненциальным сглаживателем
- 1994Пятиинтервальное экспоненциальное сглаживание десятиинтервальной знаковой эффективности пути
- 1994Заданный вручную ряд рангов цена-объём с наложенным сглаживанием и стохастиком
- 1995Фильтр расширения диапазона на средних нескольких горизонтов
- 1995Константа экспоненциального сглаживания из лага усреднения
- 1997Постройте rainbow-полосу и осциллятор на вложенных средних
- 1998Стеки фильтров, сочетающие скользящее среднее с экспоненциальным сглаживанием
- 2002Сглаженная конструкция relative-strength на основе wilder-averaging и ценового предфильтра
- 2003Обратно реконструированные ценовые цели RSI
- 2004Кусочное качество тренда по разворотам скользящих средних
- 2004Рецепты вложенного сглаживания против неаудированных экспериментов с осциллятором
- 2008Построение весов за пределами N-дневной метки
- 2010Консенсус-фильтр для объективного построения RSI и сглаживания
- 2012Осциллятор зоны сентимента по знаковым закрытиям
- 2012Классическое сглаживание RSI по правилу 1/N в сравнении со стандартной экспоненциальной средней
- 2013Почему экспоненциальное сглаживание использует два на n плюс один
- 2015Построение индикаторов-отношений с весами скользящего среднего и экспоненциального сглаживания
- 2015Медленный индекс относительной силы от экспоненциально сглаженной цены
- 2017Пересборка индекса относительной силы как давления покупателей и продавцов на открытой шкале
- 2017Сравнение сглаживания Уайлдера и экспоненциального сглаживания внутри индекса относительной силы